共有持分を処分する4つの方法と注意点
共有持分の処分は、代金を受け取る「売却」と、代金を受け取らない「贈与・放棄」に分かれます。売却は、相手が他の共有者か第三者かによって、交渉の進め方が異なります。
共有持分を処分する4つの方法
| 方法 |
受け取れるお金 |
進めるためのポイント |
主な注意点 |
| 他の共有者に売却 |
合意した売買代金 |
相手の購入意思・資金・支払時期を確認する |
価格や条件が合わなければ売却できない |
| 第三者に売却 |
合意した売買代金 |
持分を扱う買取業者や仲介業者に相談する |
買い手が限られ、価格が低くなることがある |
| 贈与 |
なし |
譲る相手の承諾と税負担を確認する |
受け取る人に贈与税などがかかる場合がある |
| 放棄 |
なし |
他の共有者への意思表示と登記を進める |
登記への協力や、取得する共有者の税負担が問題になることがある |
「お金がいらなければ、贈与や放棄が一番簡単」とは限りません。相手の負担と登記まで含めて考えることが大切です。それぞれの進め方と注意点を詳しく説明します。
①他の共有者に売却する|買取価格と支払い条件を話し合う
他の共有者に購入意思と資金があるなら、自分の持分を買い取ってもらう方法があります。たとえば、兄弟2人で実家を半分ずつ所有している場合、弟の持分を兄が購入すれば、実家を兄の単独名義にできます。
話し合いでは、まず「いくらなら買えるか」だけでなく、いつまでに、どのように代金を支払えるかも確認しましょう。購入には賛成していても、資金を用意できなければ契約は進みません。
不動産取引の実務では、価格の合意と決済の見通しをセットで確認します。親族間で「少しずつ払う」と約束する場合も、未払いのまま名義を移すと代金回収の問題が残るため、支払いと名義変更の順序を専門家と整理することが重要です。
価格交渉では、不動産全体の査定額を持分割合で分けた金額を出発点にできます。ただし、その金額で相手に買い取る義務があるわけではありません。第三者への売却条件も確認しておくと、提示額を受け入れるか判断しやすくなります。
親族間でも、売買代金・支払日・登記費用の負担を書面に残しましょう。極端に安い価格で譲る場合は、買主側に贈与税が生じる可能性もあるため、税務上の扱いを確認してください。
②第三者に売却する|専門業者による買取と仲介の違いを確認する
他の共有者が買い取らない場合や、直接の交渉が難しい場合は、第三者への売却を検討できます。主な窓口は、共有持分の買取業者と、共有持分を扱う仲介業者です。
| 売り方 |
買主 |
確認すること |
| 専門業者による買取 |
買取業者自身 |
実際の買取額、入金日、契約の条件 |
| 仲介による売却 |
仲介業者が探す投資家など |
買主を探す期間、想定価格の根拠、仲介手数料 |
共有持分だけを買っても、不動産全体を自由に使えるとは限りません。そのため、自宅を探す一般の購入者には売りにくく、持分の取引に対応できる会社へ相談する必要があります。
専門業者の買取では、購入後の共有者との調整や保有にかかる費用も価格に影響します。不動産全体の価格を持分割合で分けた金額が、そのまま買取価格になるとは限りません。
比較するときは、買取業者の「この条件なら購入する」という提示額と、仲介業者の「この価格で売り出す」という提案額を区別してください。売出価格が高くても、その金額で買う相手が決まっているとは限らないためです。
相談時に「自社で買い取るのか」「購入には他の共有者の協力が条件になっているか」「いつ入金されるか」を確認すると、処分の見通しをつけやすくなります。
③贈与する|譲る相手と合意し、税負担を確認する
贈与は、持分を無償で相手に譲る方法です。「実家に住み続ける兄に持分を渡したい」など、引き継いでほしい相手が決まっている場合に検討できます。
贈与は、譲る側の意思だけでは成立しません。受け取る側の承諾が必要です。相手に伝えるときは、持分を受け取ることによる税金や維持費の負担も一緒に説明しましょう。
- 受け取る持分について、贈与税がいくらかかるか
- 登記の登録免許税、不動産取得税などがいくらかかるか
- 登記の依頼費用を誰が負担するか
- 今後の固定資産税や修繕費をどう分担するか
「無償で渡すのだから喜んでもらえる」とは限りません。現金を受け取らずに税金だけを支払うことになる場合もあるため、納税資金を用意できるかまで確認する必要があります。
合意後は贈与契約書を作成し、持分移転登記を進めます。法人への贈与や借金の引受けを伴う贈与は、通常の個人間の贈与と税務上の扱いが異なるため、契約前に税理士へ相談してください。
④放棄する|意思表示だけで終わらせず、登記まで進める
持分の放棄は、自分の共有持分を手放す意思を他の共有者に示す方法です。放棄した持分は他の共有者に帰属し、複数人いる場合は、その人たちの持分割合に応じて分かれます。根拠は民法第255条です。
たとえば、A・B・Cが3分の1ずつ所有していて、Aが持分を放棄すると、BとCはそれぞれ2分の1を所有することになります。Aが「Bだけに渡す」と指定する手続きではありません。特定の人へ渡したい場合は、贈与などを検討します。
放棄の意思表示と、登記簿の名義を変更する手続きは別です。通常の持分移転登記は、放棄する人と、持分を取得する他の共有者が共同で申請します。相手の協力が得られないと、登記を完了するために法的な対応が必要になることがあります。
また、放棄しても、それまでの未払い費用や借入れの返済義務まで自動的に消えるわけではありません。通知を出す前に、登記の進め方と残る負担を確認しておきましょう。
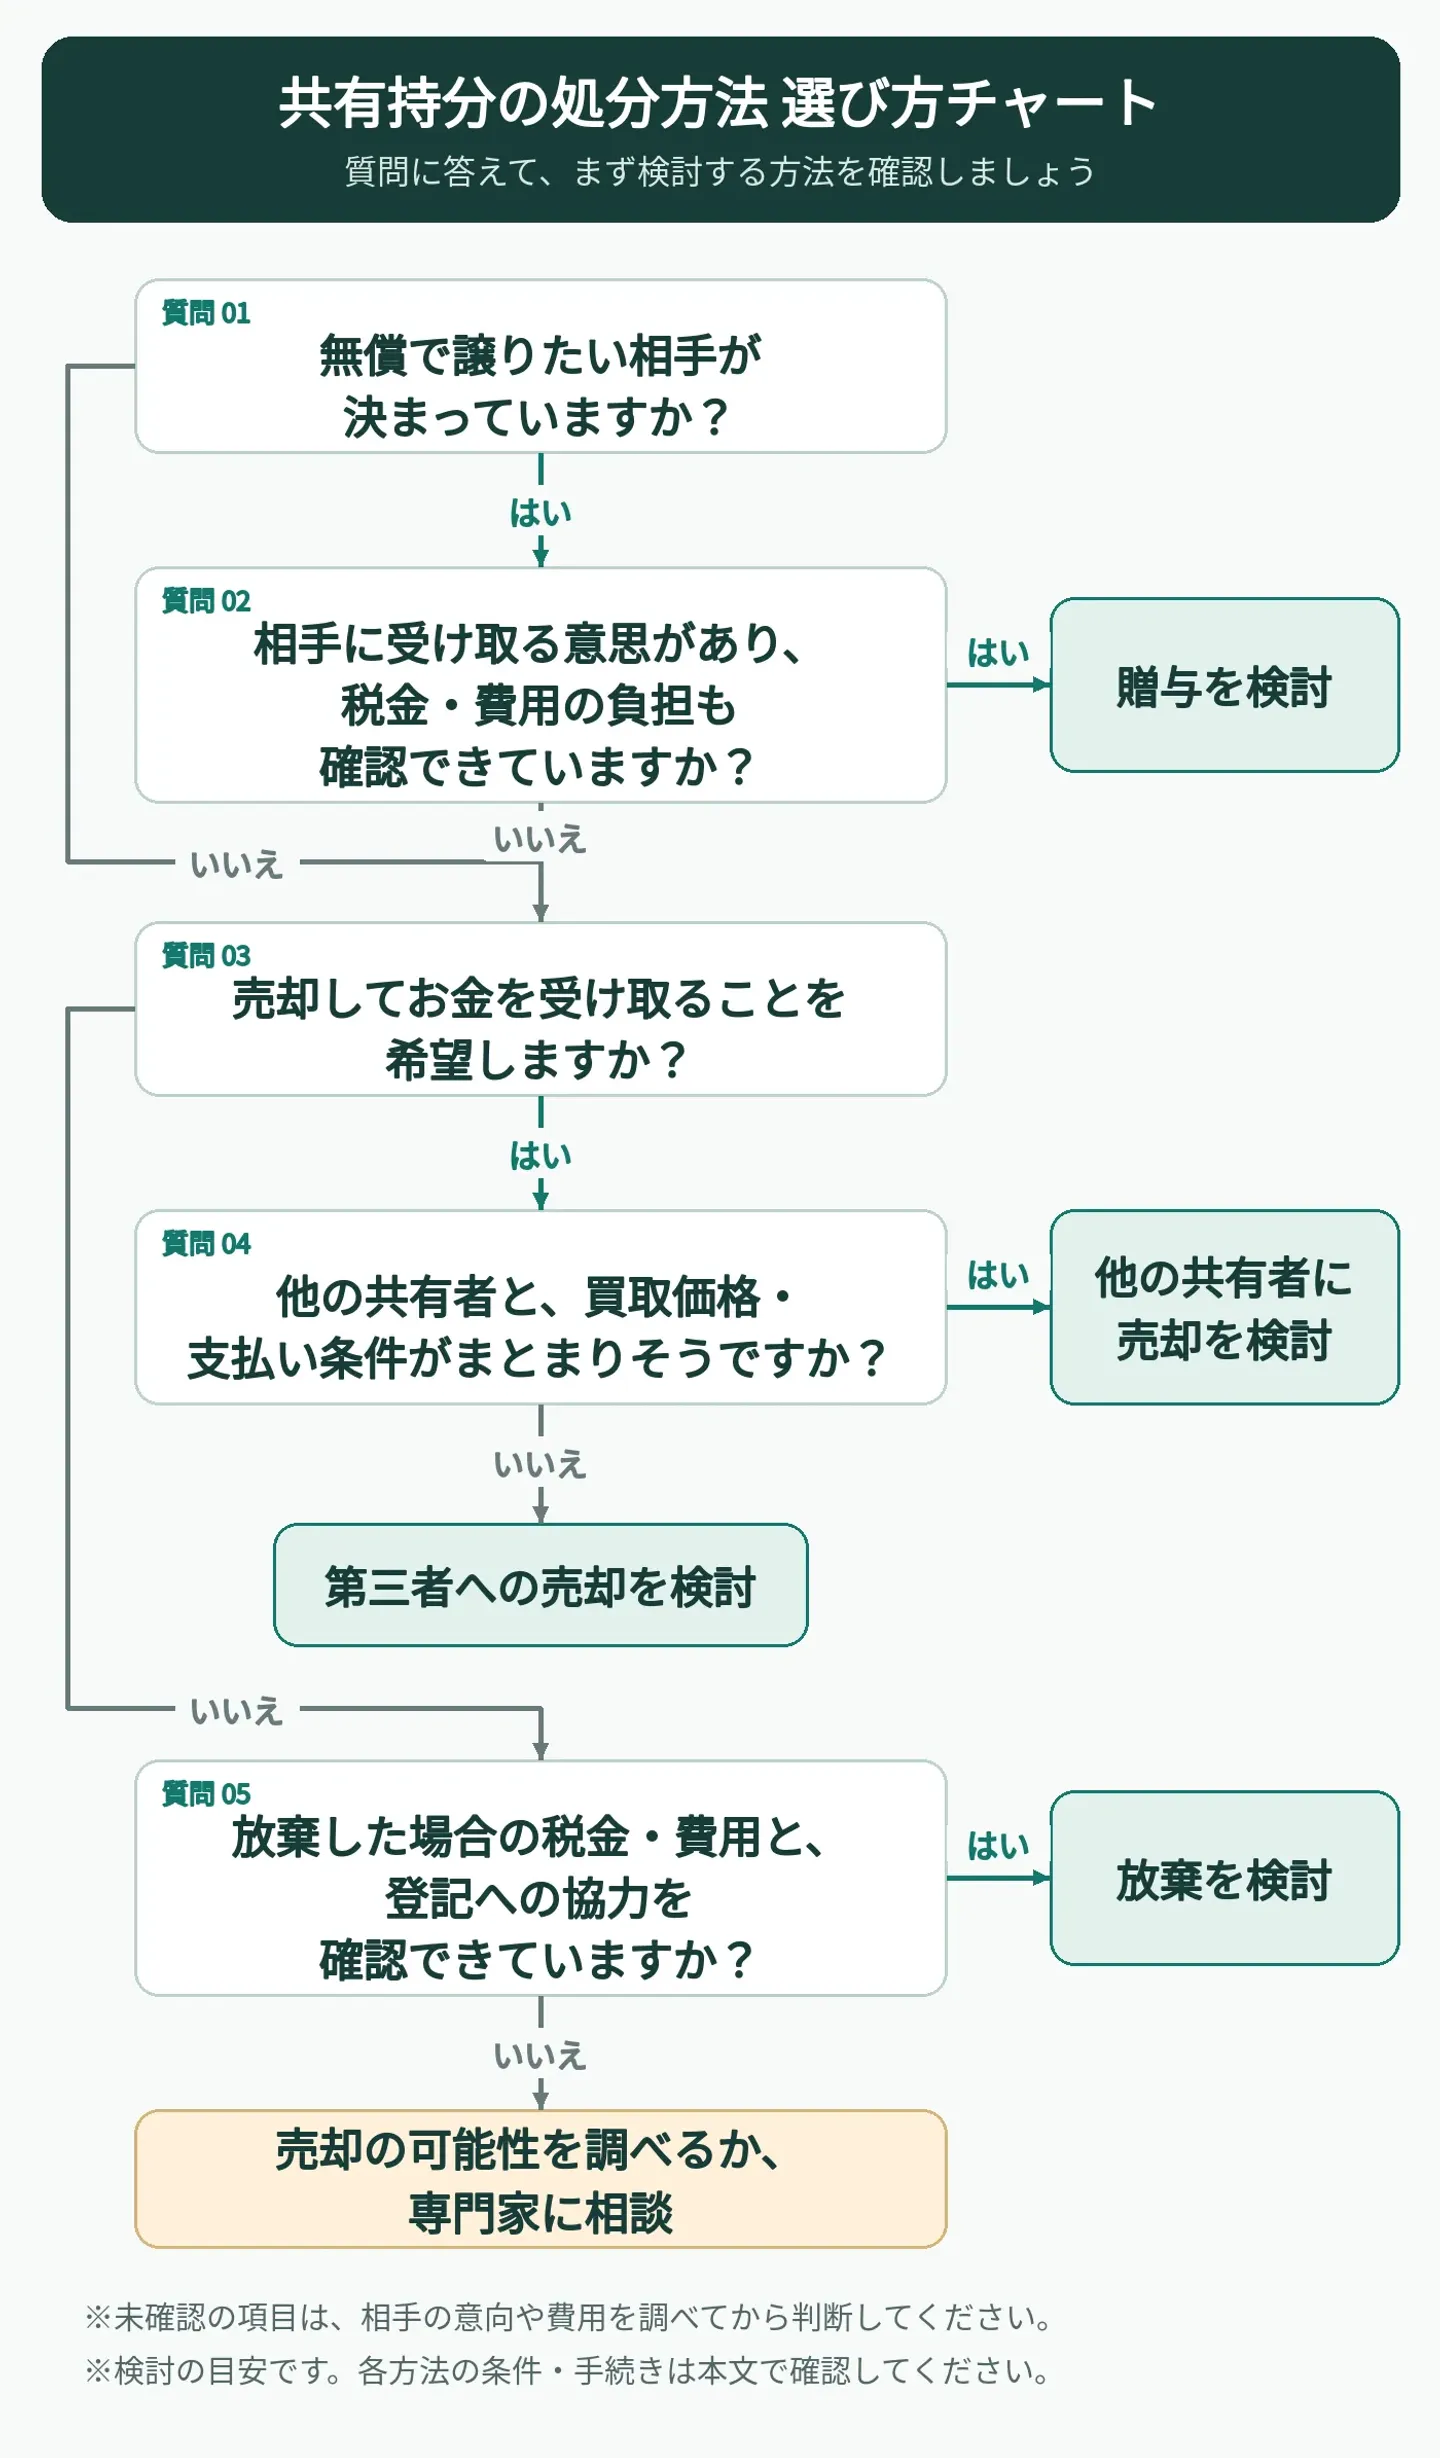
共有持分の処分方法はどれを選ぶ?診断チャートで確認
処分方法を選ぶときは、「無償で譲りたい相手がいるか」「お金を受け取りたいか」「相手の意向や手続きの条件を確認できているか」の順で整理すると判断しやすくなります。
次の分岐に沿って、まず検討する方法を確認してください。答えが分からない項目は、相手の意向や費用を調べてから判断しましょう。
これは、最初に検討する方法を整理するための目安です。放棄の登記協力が得られない場合にも法的な対応の余地はありますが、費用が増える可能性があります。売却先が見つからない場合などは、共有持分が売れない・手放せない場合の対処法も確認してください。
共有持分の処分に他の共有者の同意は必要?
同意が必要かどうかは、「誰の権利を処分するのか」と「どの手続きをするのか」で変わります。自分の持分の売却・贈与、放棄後の登記、不動産全体の売却を分けて考えましょう。
| 行うこと |
合意・協力の考え方 |
| 自分の持分を売却・贈与する |
他の共有者の同意は原則不要。ただし、買主・贈与を受ける人の合意は必要 |
| 自分の持分を放棄する |
放棄の意思表示に承諾は不要。ただし、通常の移転登記には取得する共有者の協力が必要 |
| 不動産全体を通常の売買で売却する |
原則として共有者全員の合意が必要 |
「同意なしで処分できる」という説明で誤解しやすい点を、それぞれ詳しく説明します。
自分の持分の売却・贈与は原則として自由だが、取引相手の合意は必要
自分の持分は、原則として自分で売却や贈与を判断できます。他の共有者が反対しているという理由だけで、持分の売却が禁止されるわけではありません。
ただし、買主には購入する意思が、贈与を受ける人には受け取る意思が必要です。「他の共有者の許可がいらない」ことと、「希望する相手に引き取ってもらえる」ことは区別しましょう。
持分の放棄は、意思表示と登記手続きを分けて考える
持分の放棄は、他の共有者に意思を示すことで行います。相手の承諾を得る契約とは異なりますが、通知しただけで登記簿の名義が自動的に変わるわけではありません。
通常の移転登記では、持分を取得する他の共有者にも必要書類の準備などをしてもらいます。登記の共同申請の原則と、判決による単独申請は、不動産登記法第60条・第63条で定められています。
協力を得られない場合の対応は、放棄後の登記に協力してもらえない場合で説明します。
不動産全体を売却する場合は、原則として共有者全員の合意が必要
家や土地を丸ごと売る場合は、他の共有者の権利も買主に移ります。そのため、通常の売買では原則として全員の合意が必要です。
たとえば、自分が4分の3の持分を所有していても、残る4分の1を相手に無断で売却することはできません。持分の多さで、他人の権利まで処分できるわけではないためです。
裁判所を通じた共有関係の解消や所在不明者に関する制度は、通常の売買とは別の手続きになります。
共有持分の処分にかかる費用・税金と手元に残るお金
売却では、売買代金の全額が手元に残るわけではありません。贈与・放棄では代金を受け取れず、手放す人だけでなく取得する人の費用も確認する必要があります。
- 他の共有者への売却:契約・登記関係の費用と、売却益に対する税金を確認する
- 第三者への売却:上記に加え、仲介を利用する場合は仲介手数料を確認する
- 贈与:受け取る人の贈与税・不動産取得税・登記費用を確認する
- 放棄:持分を取得する共有者の税金と、通知・登記などの費用を確認する
ここからは、方法別に費用と計算例を説明します。以下の価格・報酬額は計算の仕組みを示す仮定であり、相場や実際の取引事例ではありません。金額は概算です。
売却の「手取り」と「税金がかかる利益」は別に計算します
①手取り額=売却代金-今回支払う諸費用-売却に伴う税金-ローン返済額
②課税される譲渡所得=売却収入-取得費-譲渡費用-適用できる特別控除
取得費は、持分の購入代金など過去の支出です。建物は減価償却を反映します。また、今回支払う費用でも、すべてが税務上の譲渡費用になるとは限りません。ローン返済額は、そのまま譲渡所得から差し引ける費用ではありません。
計算の基本は、国税庁「譲渡所得の計算のしかた」で確認できます。
他の共有者に売却した場合の費用・税金
直接売買する場合でも、紙の売買契約書の印紙税、必要な登記の費用、司法書士へ依頼する報酬などを確認します。誰がどの費用を負担するかは、契約前に決めておきましょう。仲介を依頼する場合は、仲介手数料も加わります。
売却益に対する税率は、売った年の1月1日時点の所有期間によって変わります。通常、5年を超える長期譲渡所得は20.315%、5年以下の短期譲渡所得は39.63%です。いずれも2026年分の所得税・復興特別所得税・住民税を合計した税率です。
詳しくは、国税庁「土地や建物を売ったとき」をご確認ください。
自宅の売却では、要件を満たせば3,000万円の特別控除を使える場合があります。ただし、配偶者や親子など特別な関係のある相手への売却は対象外です。「共有者に売るから使えない」と決まるのではなく、買主との関係や居住状況などで判断します。
適用条件は、国税庁「マイホームを売ったときの特例」で確認してください。
シミュレーション|他の共有者に持分を売った場合の手取り額
持分を500万円で直接売却し、取得費が300万円、売主の支払う諸費用が10万円だったとします。長期譲渡所得に該当し、特別控除・ローン返済はなく、諸費用10万円はすべて税務上の譲渡費用に該当する前提です。
| 項目 |
金額・計算 |
| 売却代金 |
500万円 |
| 取得費 |
300万円 |
| 今回支払う諸費用 |
10万円 |
| 課税される譲渡所得 |
500万円-300万円-10万円=190万円 |
| 売却益に対する税金 |
190万円×20.315%=約38.6万円 |
| 税金を差し引いた手取り額 |
500万円-10万円-約38.6万円=約451.4万円 |
過去に支払った取得費300万円は税金の計算に使いますが、今回受け取る売却代金から改めて支払うお金ではありません。そのため、手取りの計算では二重に差し引きません。
第三者に売却した場合の費用・税金
売却益に対する税金の基本的な計算方法は、売却先が第三者でも同じです。費用面では、仲介を利用するかどうかが主な違いになります。
買取業者と直接契約し、仲介業者が入らない場合、仲介手数料は発生しません。ただし、「手数料なし」という表示だけで判断せず、登記費用や書類作成費用など、売主に請求される総額を確認してください。
仲介を利用する場合は、契約前に仲介手数料を確認します。800万円以下の宅地建物では、所定の説明・合意を前提に、税込33万円を上限とする特例が適用される場合があります。通常の計算式だけで見積もらないことが大切です。
参考:国土交通省「空き家等に係る媒介報酬規制の見直し」
シミュレーション|専門業者に直接売却した場合の手取り額
持分を400万円で買取業者へ直接売却し、取得費300万円、売主の諸費用10万円と仮定します。長期譲渡所得・特別控除なし・ローン返済なしとし、諸費用はすべて譲渡費用に該当する前提です。
| 項目 |
金額・計算 |
| 売却代金 |
400万円 |
| 仲介手数料 |
0円 |
| その他の諸費用 |
10万円 |
| 課税される譲渡所得 |
400万円-300万円-10万円=90万円 |
| 売却益に対する税金 |
90万円×20.315%=約18.3万円 |
| 税金を差し引いた手取り額 |
400万円-10万円-約18.3万円=約371.7万円 |
シミュレーション|仲介で第三者に売却した場合の手取り額
仲介で500万円の売買が成立し、仲介手数料を税込23.1万円で合意したとします。取得費300万円、その他の諸費用10万円とし、長期譲渡所得・特別控除なし・ローン返済なし、諸費用はすべて譲渡費用に該当する前提です。
| 項目 |
金額・計算 |
| 売却代金 |
500万円 |
| 仲介手数料 |
23.1万円 |
| その他の諸費用 |
10万円 |
| 課税される譲渡所得 |
500万円-300万円-23.1万円-10万円=166.9万円 |
| 売却益に対する税金 |
166.9万円×20.315%=約33.9万円 |
| 税金を差し引いた手取り額 |
500万円-23.1万円-10万円-約33.9万円=約433.0万円 |
この例は、仲介なら買取より100万円高く売れるという意味ではありません。比較には、実際の購入提示額と成約の見通しが必要です。また、税金は決済時にすべて精算されるとは限らないため、入金後も納税予定額を手元に残しておきましょう。
贈与した場合の費用・税金
個人への通常の贈与では、主に受け取る人に贈与税、不動産取得税、移転登記の登録免許税が生じます。司法書士報酬などの負担も、事前に取り決めます。
贈与税を暦年課税で計算する場合、基礎控除は受け取る人1人につき年間110万円です。同じ年に他の人から受けた贈与も合算するため、「今回の持分が110万円以下なら必ず申告不要」とは判断できません。
参考:国税庁「贈与税の計算と税率(暦年課税)」
税金の計算で使う評価額も、売却査定額とは異なります。土地は路線価方式など、家屋は原則として固定資産税評価額を基に評価します。詳しくは国税庁「土地家屋の評価」をご確認ください。
シミュレーション|個人に持分を贈与した場合の双方の負担額
計算を分かりやすくするため、土地を含まない、貸し付けていない非住宅の建物持分を例にします。贈与する持分の評価額は300万円とし、贈与税・登録免許税・不動産取得税の計算で使う評価額がいずれも300万円となる前提です。
受け取る人は個人で、暦年課税を選択し、同じ年の他の贈与はありません。特例・軽減・借金の引受けはなく、登録免許税2%、非住宅の家屋の不動産取得税4%で計算します。司法書士報酬・実費は合計5万円と仮定し、受け取る人が負担します。
| 負担する人 |
項目 |
金額・計算 |
| 贈与する人 |
受け取る代金 |
0円 |
| 贈与する人 |
今回の例で負担する費用 |
0円 |
| 受け取る人 |
贈与税 |
(300万円-110万円)×10%=19万円 |
| 受け取る人 |
登録免許税 |
300万円×2%=6万円 |
| 受け取る人 |
不動産取得税 |
300万円×4%=12万円 |
| 受け取る人 |
司法書士報酬・実費 |
5万円 |
| 受け取る人 |
合計負担額 |
42万円 |
土地や住宅の持分では、評価方法・税率・軽減措置によって結果が変わります。また、贈与する人が相手の税金を肩代わりすると、その支払いも贈与として扱われる可能性があるため注意してください。
税率の根拠:国税庁「登録免許税の税額表」/神奈川県「不動産取得税」
放棄した場合の費用・税金
持分を放棄すると、他の共有者が取得する持分は、税務上、贈与により取得したものとして扱われます。放棄なら贈与税を避けられる、ということではありません。
この扱いは、国税庁「相続税法基本通達9-12・共有持分の放棄」に示されています。
登記費用に加え、通知のための郵送費や、争いになった場合の弁護士費用なども考える必要があります。放棄の通知を先に出すのではなく、登記を終えるまでの費用を見積もってから判断しましょう。
シミュレーション|持分を放棄した場合の双方の負担額
前の贈与の例と同じく、評価額300万円の非住宅の建物持分を対象とします。他の共有者は個人1人だけで、その人が放棄された持分のすべてを取得する前提です。暦年課税・同じ年の他の贈与なし・税の特例なしとします。
今回は、放棄する人が司法書士報酬・実費5万円と通知費用3,000円を負担し、取得する共有者が税金を負担すると仮定します。相手は登記に協力し、訴訟にはならないものとします。
| 負担する人 |
項目 |
金額 |
| 放棄する人 |
受け取る代金 |
0円 |
| 放棄する人 |
司法書士報酬・実費、通知費用 |
5万3,000円 |
| 取得する共有者 |
贈与税 |
19万円 |
| 取得する共有者 |
登録免許税 |
6万円 |
| 取得する共有者 |
不動産取得税 |
12万円 |
| 取得する共有者 |
合計負担額 |
37万円 |
他の共有者が複数いる場合は、各人が取得する持分に分けて税金を計算します。また、放棄する人が取得者の税金まで負担する場合は、追加の贈与にあたらないか確認が必要です。
贈与と放棄のどちらも、手放す本人の支出だけで比較せず、取得する側が負担を受け入れ、登記まで進められるか確認することが重要です。
共有持分を処分する手順|準備から名義変更まで
共有持分の処分は、書類上の権利を確認し、条件を決めてから契約や登記へ進めます。先に契約だけを結ぶと、名義やローンの問題で予定どおりに進められないことがあります。
- 登記名義・持分割合・住宅ローンの残債を確認する
- 相手の意向や査定額、必要な費用を確認して方法を決める
- 必要書類をそろえ、契約または放棄の意思表示を行う
- 決済・持分移転登記を行い、税務申告の要否を確認する
それぞれの段階で、何を準備すればよいか詳しく説明します。
①登記名義・持分割合・住宅ローンの残債を確認する
最初に登記事項証明書を取り、自分の名義と持分割合、抵当権などの有無を確認します。抵当権とは、返済が滞った場合に金融機関などが不動産を競売にかけ、貸したお金を回収するための権利です。
土地と建物の名義・持分割合が同じとは限らないため、両方を確認してください。土地は親名義、建物だけ夫婦共有というケースでは、自分が処分できる権利の範囲が変わります。
ローンが残っている場合は、借入先に残高と担保を外す条件を確認します。相続した持分が故人名義のままなら、相続登記の準備も必要です。
②相手の意向や査定額、必要な費用を確認して方法を決める
売却なら相手の購入意思と価格、贈与なら受け取る意思と税負担、放棄なら通知後の登記の進め方を確認します。
不動産会社へ査定を依頼する際は、住所と持分割合に加えて、誰が住んでいるか、賃貸しているか、共有者間で争いがあるかなども伝えましょう。分からないことは「未確認」と伝え、推測で答えないことが大切です。
実務上、査定の前提と実際の権利関係が違えば、提示条件の見直しにつながります。初めから確認できた情報と未確認の情報を分けて伝えると、契約直前の行き違いを防ぎやすくなります。
③必要書類をそろえ、売買・贈与の契約または放棄の意思表示を行う
必要書類は処分方法や登記の状態によって異なりますが、主に次の資料を準備します。
| 資料 |
主な確認内容・用途 |
| 登記事項証明書 |
名義・持分割合・抵当権などの確認 |
| 登記識別情報または権利証 |
持分移転登記の手続き |
| 本人確認書類・印鑑証明書など |
本人確認、契約・登記の手続き |
| 固定資産評価証明書・課税明細書など |
登記税額や税負担の確認 |
| 購入時の契約書・領収書 |
売却時の取得費の確認 |
| ローン残高や賃貸借契約に関する資料 |
返済・担保・利用状況の確認 |
売買・贈与では、対象となる不動産と持分割合を契約書に正確に記載します。放棄では、対象の持分と意思表示の内容が明確になり、相手への到達を確認できる方法を検討します。
登記識別情報などを紛失していても、代わりの本人確認手続きによって進められる場合があります。紛失だけで処分を諦めず、司法書士へ相談してください。
④選んだ方法に応じて決済・持分移転登記を行い、税務申告の要否を確認する
売却では、代金の支払いと、移転登記を申請できる書類の確認をそろえて決済を進めます。残債の返済や抵当権の抹消が必要なら、金融機関との日程調整も行います。
贈与・放棄でも、登記の完了を確認し、契約書や通知の控え、費用の領収書を保管しましょう。売却益や贈与税について申告が必要か、特例を使うために申告が必要かも確認します。
固定資産税などの精算は、「売主・買主間でどう分担するか」と「自治体に対して誰が納税義務を負うか」を分けて整理します。持分を移しただけで、その年の請求や過去の未払い分まで自動的になくなるわけではありません。
共有持分の処分でトラブルを避けるための注意点
トラブルを防ぐには、処分できるかどうかだけでなく、連絡の仕方と契約後に残る負担にも目を向ける必要があります。特に、次の3点を契約前に確認しましょう。
- 他の共有者への連絡を、誰がどのように行うか
- 第三者への売却後、買主が共有者へどのように対応するか
- 追加費用・入金時期・売主に残る責任が契約書にどう書かれているか
それぞれ、実際に確認する内容を説明します。
他の共有者への事前連絡は、関係性や安全面を踏まえて判断する
連絡しても支障がなければ、「維持費の負担が難しいため、持分の売却を考えている」など、事情を伝えることで行き違いを減らせる場合があります。相手に購入意思があれば、第三者へ売る前に条件を話し合うこともできます。
ただし、相手から脅されている場合や、直接話すと強い対立になる場合まで、本人同士の交渉を優先する必要はありません。弁護士に相談し、連絡の窓口や方法を決めましょう。
事前連絡の目的は、無理に許可を取り付けることではありません。ご自身の状況に応じて、手続きと安全の両方を確保することです。
第三者へ売却する際は、売却後の共有者への対応方針を確認する
第三者に持分を売ると、その買主が新しい共有者になります。その後、残る共有者へ持分の売買や不動産の利用方法などについて連絡する可能性があります。
契約前には、「誰が窓口になるか」「どのような連絡を予定しているか」「売主にも説明や交渉への参加を求めるか」を確認しましょう。
買主の将来の対応をすべて保証させることはできませんが、説明内容や契約上の協力事項は確認できます。質問への回答が曖昧なまま、価格だけで契約を急がないことが大切です。
査定額だけで決めず、追加費用・入金時期・契約上の責任を確認する
売却条件を比べるときは、見積書や契約書で次の項目を確認してください。
- 査定後に価格が変わる条件は何か
- 登記・調査・書類作成などの費用を誰が負担するか
- 代金はいつ、どのように支払われるか
- 売主が把握している不具合や権利関係を、どう伝えるか
- 契約内容と違う状態があった場合、売主はどこまで責任を負うか
- 売却後の対応や共有者との交渉に協力する義務があるか
「持分を売ったら、すべての責任がなくなる」とは限りません。ローン、保証、未払い費用、契約上の義務は、それぞれ確認が必要です。
特に「契約不適合責任を免責する」と説明された場合も、何が免責の対象かを書面で確認しましょう。把握している問題を隠してよいという意味ではありません。
共有持分が売れない・手放せない場合はどうする?
買い手が見つからない場合でも、すぐに選択肢がなくなるわけではありません。持分だけの処分から、不動産全体の売却や共有関係の解消へ検討範囲を広げられます。
| 進まない理由 |
検討する対応 |
| 持分だけでは買い手が見つからない |
共有者全員での全体売却を話し合う |
| 共有関係を解消したいが合意できない |
共有物分割請求について相談する |
| 放棄したが移転登記に協力してもらえない |
登記引取請求について相談する |
| 一部の共有者が所在不明で全体売却できない |
裁判所の持分取得・譲渡権限付与の制度を確認する |
利用できる対応は、行き詰まっている理由によって変わります。それぞれ詳しく説明します。
共有者全員で不動産全体を売却できないか話し合う
全員が合意できるなら、家や土地を一つの不動産として売却する方法があります。買主が全体の所有権を取得できるため、持分だけの売却より購入対象として検討してもらいやすくなります。
ただし、価格が必ず上がるとは限りません。建物の状態や立地、居住者の引っ越し、残債の返済なども含めて、各共有者にいくら残るかを確認しましょう。
話し合いでは、「売却に賛成か」だけでなく、最低限受け入れられる価格、売出期間、諸費用、代金の配分まで決めます。売却への賛成を得られても、この条件が曖昧だと購入希望者が現れた段階で止まることがあります。
共有関係の解消で合意できない場合は、共有物分割請求を検討する
共有物分割請求は、共有状態の解消を求める方法です。協議でまとまらない場合などには、裁判所に分割を求めることができます。必ず他の共有者に希望価格で買い取ってもらえる手続きではありません。
- 現物分割:土地などを分け、それぞれの単独所有にする
- 価格賠償による分割:一部の共有者が不動産を取得し、他の共有者へ代金を支払う
- 競売による分割:不動産を競売し、その代金を分ける
分割の方法は、不動産の形状や利用状況、取得する人の支払能力などによって変わります。土地を分筆しても、それだけで各土地が単独名義になるわけではなく、共有関係を解消するための合意や登記も必要です。
法的な根拠は、民法第256条・第258条です。不分割の合意や遺産分割との関係によって扱いが変わることがあるため、弁護士に状況を説明して確認しましょう。
裁判を選ぶ前には、想定される解決方法だけでなく、費用と期間も確認します。競売となった場合の売却価格は事前に確定せず、通常の売却より低くなる可能性があります。
放棄後の登記に協力してもらえない場合は、登記引取請求について相談する
放棄の意思を伝えても、相手が必要書類を用意しないなど、移転登記が進まない場合があります。まず、通知が相手に届いているか、何を理由に協力を拒んでいるかを整理してください。
協議で解決できない場合は、持分の移転登記を引き取るよう求める訴訟を検討します。確定判決に基づく登記を目指す方法ですが、放棄の意思表示や相手への到達など、確認すべき事項があります。
「放棄すれば無料で解決できる」と考えず、弁護士へ訴訟の見通しと費用を確認しましょう。まだ放棄していない段階なら、売却や贈与との負担の比較もできます。
所在不明の共有者がいて全体売却が進まない場合は、裁判所の制度を確認する
他の共有者の所在が分からない場合、自分の持分だけを売るのか、不動産全体を売るのかで対応が変わります。自分の持分だけの売却であれば、その人の同意は原則不要です。
全体売却などを進めたい場合は、裁判所を通じて所在不明者の持分を取得する制度や、所在不明者の持分を第三者へ譲渡する権限を得る制度が選択肢になります。
譲渡権限の制度では、所在不明者以外の共有者全員も同じ第三者へ持分全部を譲渡することなどが条件となり、裁判所が定める金額の供託も必要です。「連絡に返事がない」というだけで利用できる制度ではありません。
所在不明者の持分が遺産分割前の相続財産に属する場合には、相続開始から10年以上経過していることが必要になるなど、利用条件があります。所在調査や資料の準備も含めて、弁護士などへ相談しましょう。
参考:東京地方裁判所「所在等不明共有者持分譲渡の権限付与の申立てについて」
まとめ|共有持分の処分方法は、相手の意向と費用を確認して選ぶ
共有持分の主な処分方法は、他の共有者への売却、第三者への売却、贈与、放棄です。方法の名称だけで決めず、相手が応じられるか、費用を負担できるか、登記まで完了できるかを確認しましょう。
まず、登記事項証明書で持分と権利関係を確かめてください。お金を受け取りたい場合は購入条件や査定額を確認し、無償で手放したい場合は取得する人の税負担も含めて見積もります。
相談先は、売却価格や買い手探しなら不動産会社、登記なら司法書士、税金なら税理士、共有者との紛争や法的な解決なら弁護士が目安です。第三者への売却を考える場合は、共有持分の取引に対応する会社へ相談し、価格・諸費用・入金時期をそろえて比較してください。