底地の売却方法5つ|売却先・価格の目安・条件を比較
底地の売却では、借地人や第三者に土地を貸したまま売る方法と、借地人と協力して権利を整理して売る方法があります。まずは、5つの選択肢を比べましょう。
| 売却方法 |
価格の考え方 |
実現するための主な条件 |
| 借地人に売却 |
借地人が土地も所有できるメリットを踏まえて交渉する |
購入意思と資金の見通しがある |
| 専門業者に売却 |
地代収入や取得後の管理・権利調整の費用などを踏まえた買取価格 |
業者の買取条件と売主の希望が合う |
| 仲介で第三者に売却 |
地代から得られる収入や、買主が求める利回りなどで変わる |
条件に合う買主が見つかる |
| 借地人と同時売却 |
土地・建物全体の売却代金を、地主と借地人で分ける |
借地人も売却に同意し、時期や代金の分配がまとまる |
| 等価交換後に売却 |
交換後に地主が取得する区画の条件で決まる |
借地人の協力があり、土地を分けて利用できる |
底地とは、建物を所有するための借地権が付いた土地です。以下の「更地価格」は、建物がなく、借地権などの利用上の制約もない土地としての価格を指します。
底地の価格は売却先と契約内容によって変わるため、更地価格の一定割合だけでは決められません。各方法の価格の目安と進め方、注意点をそれぞれ詳しく説明していきます。
借地人に売却する|土地を買う意思と資金があれば有力な選択肢
借地人への売却は、第三者への底地売却より高い価格で交渉できる可能性がある方法です。借地人には、地代の支払いがなくなり、自分の建物と土地をまとめて所有できるメリットがあるためです。
価格については、よくネット記事で「更地価格の30〜40%前後」という目安を紹介されていますが、これは全国の成約価格を示す統計ではなく、土地の条件や交渉によって変わります。この割合を、そのまま自分の土地の売出価格や値引きの基準にしないことが大切です。
進める際は、購入する意思だけでなく、予算・資金調達・購入時期まで確認します。購入後は借地人が土地の固定資産税などを負担するため、地代がなくなることだけで購入を決められるわけではありません。
価格を提示する前に査定を受け、不動産会社を通して購入を打診する方法もあります。直接交渉で高すぎる価格や実現できない条件を約束すると、後の調整が難しくなるためです。
借地人に購入意思がなければ、第三者への売却に切り替えます。資金や価格だけが問題なら、調整できる余地と回答期限を確認しましょう。
底地専門の買取業者に売却する|現金化の時期や管理負担の軽減を重視する場合
専門業者による買取は、不動産会社が直接買主になる方法です。条件がまとまれば買主を探す工程を省けるため、売却の日程を具体化しやすくなります。
買取価格は、取得後の地代収入、借地人との調整、管理や再販売の費用・リスクなどを踏まえて決まります。借地人への売却より低くなることがありますが、価格だけでなく、測量などの費用を誰が負担するか、どの状態で買い取るかも比較してください。
たとえば、売主が境界確認を終えることが条件の提示額と、現状のまま売却できる提示額では、必要な費用と時間が違います。査定時には、次の内容を確認しましょう。
- 契約書や現地の調査を終えた価格か
- 借地人との合意や測量など、売却前に満たす条件があるか
- 売主が支払う費用と、代金を受け取る日はいつか
- 契約後に問題が判明した場合、売主がどこまで責任を負うか
どの底地でも必ず買い取ってもらえるわけではありません。底地の取り扱い実績がある会社に、価格の根拠と買取条件を確認してください。
仲介で投資家などに売却する|地代収入を評価する買主を探す方法
仲介は、不動産会社に購入希望者を探してもらう方法です。主な候補は、土地を自分で使う人よりも、地代収入を目的とする投資家や法人です。
売却価格は、地代から税金や管理費を差し引いた収入、借地契約の内容、買主が求める利回りなどで変わります。業者買取より高く売れる可能性もありますが、希望価格で買主が見つかる保証はありません。
依頼先を選ぶ際は、住宅の売買実績だけでなく、底地の契約内容を読み取り、購入候補者に収益やリスクを説明できるかを確認しましょう。「どのような買主へ紹介するか」「売出価格の根拠は何か」を尋ねると、提案を比較しやすくなります。
売却を急がない場合でも、販売期間の目安を決めておくことが大切です。反響がなければ、資料不足・価格・紹介先のどこに課題があるかを確認し、条件の見直しや買取への切り替えを検討します。
なお、借地人への売却や同時売却でも仲介を利用できます。本記事では選択肢を整理するため、この項目を「仲介で第三者の買主を探す方法」として説明しています。
借地人と底地・借地権を同時に売却する|双方が手放したい場合
借地人も建物を手放したい場合は、地主の底地と、借地人の借地権・建物を同じ買主に売却する方法があります。土地と建物をまとめて取得できるため、底地単独より購入を検討できる人が広がります。
ただし、土地・建物全体の売却代金が、すべて地主のものになるわけではありません。売り出す前に、地主と借地人の受取額、仲介手数料などの負担、売却・転居の時期を合意しておく必要があります。
また、権利をまとめても、古い建物や接道上の問題がなくなるわけではありません。建物を残すか解体するかで買主や費用が変わるため、地主に最終的に残る金額で判断しましょう。
代金の分配は、税務上の借地権割合を当てはめれば自動的に決まるものではありません。実際の権利の価値や建物の状態を踏まえ、不動産会社や必要に応じて税理士と調整してください。
借地人と等価交換してから売却する|土地を分けて所有できる場合
等価交換は、底地の一部と借地権の一部を同じ価値になるように交換し、地主と借地人がそれぞれ借地関係のない区画を取得する方法です。その後、地主が取得した区画を売却します。
売却対象は、もとの土地全体ではなく、交換後に地主が取得する区画です。土地を半分ずつに分けるとは限らず、双方の区画の価値が釣り合うように調整します。
実現には、借地人の協力に加え、分割後の各区画を利用できることが必要です。建物の配置、道路への接し方、面積などを確認し、測量・分筆や必要な建物工事の費用も含めて判断します。
借地権と底地の交換には、要件を満たせば交換時の譲渡所得の課税を繰り延べられる特例があります。ただし、等価交換なら自動的に適用されるわけではなく、その後の売却まで非課税になる制度でもありません。交換後の売却予定も伝えて、事前に税理士へ確認しましょう。
参考:国税庁「借地権と底地を交換したとき」
自分に合う底地の売却方法は?借地人の意向・期限・手取り額で選ぶ
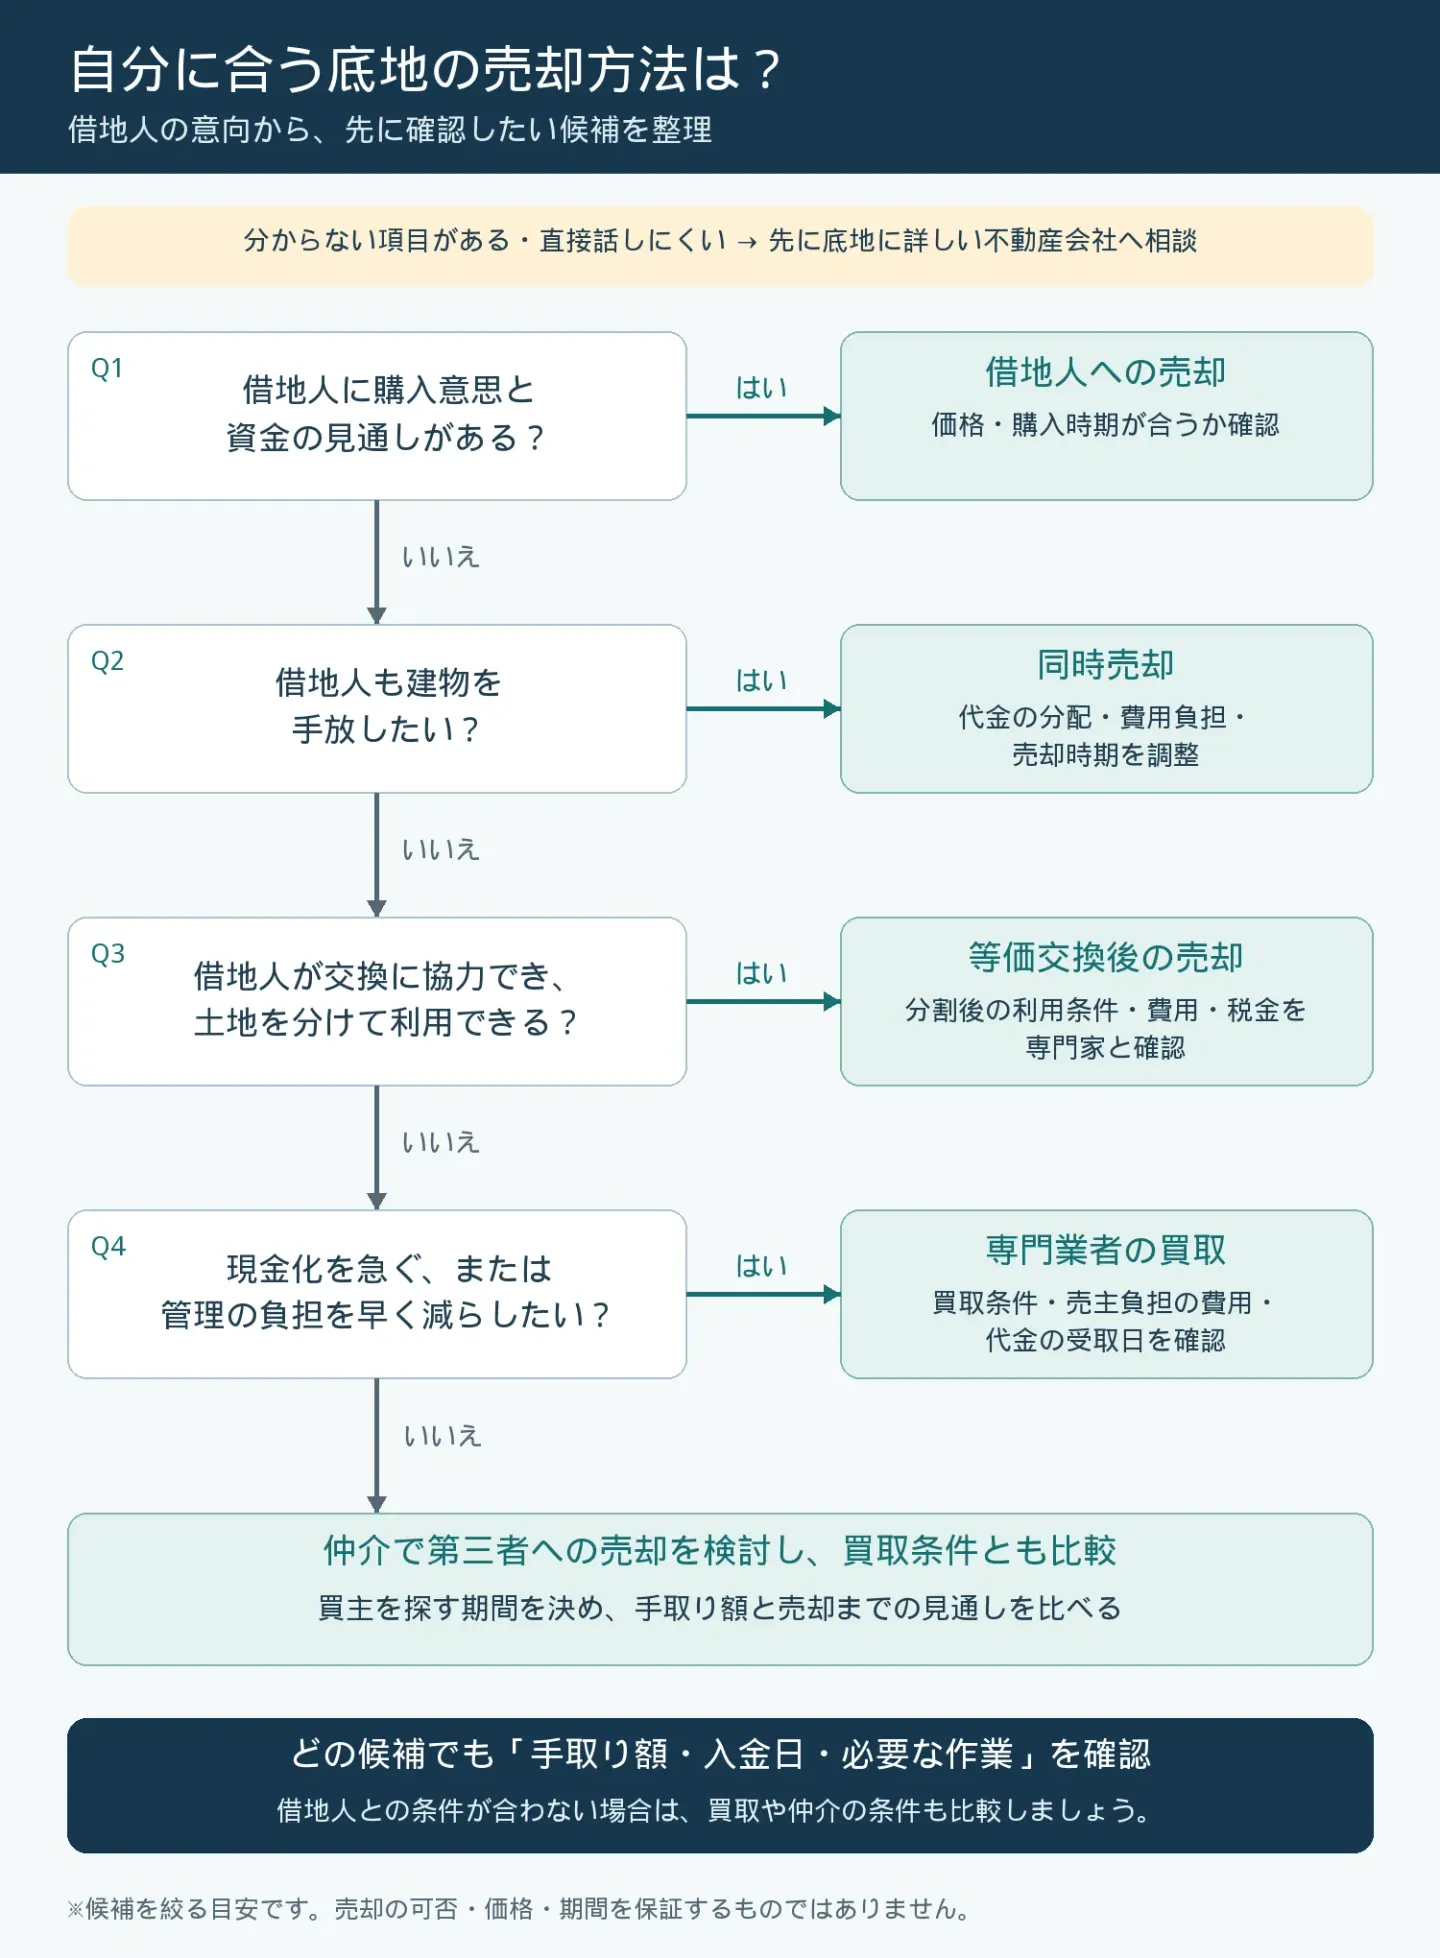
売却方法は、まず借地人の意向から候補を絞り、売却期限と手取り額を比べて選びます。借地人にまだ話していない場合や直接聞きにくい場合は、先に不動産会社へ相談して構いません。
以下の診断チャートでは、現在分かっている条件から、先に確認したい売却方法を整理できます。結果は候補を選ぶ目安であり、売却の可否や価格を保証するものではありません。
診断結果が出たら、次の表と照らし合わせてください。借地人の意向、代金を受け取る期限、費用を差し引いた手取り額について、それぞれ詳しく説明していきます。
借地人の購入意思や住み続ける意向から、実現できる方法を絞る
最初に確認するのは、借地人が「土地を買いたい」「建物も手放したい」「今のまま借り続けたい」のどれに当たるかです。状況ごとの候補と、次に確認することをまとめました。
| 現在の状況 |
先に確認したい方法 |
次に確認すること |
| 借地人に購入意思と資金の見通しがある |
借地人への売却 |
価格と購入時期が合うか |
| 借地人も建物を手放したい |
同時売却 |
売却時期・代金の分配・費用負担がまとまるか |
| 借地人は住み続けたいが、土地の一部を分けることには協力できる |
等価交換後の売却 |
分割後も土地を利用でき、費用をかける利点があるか |
| 借地人は買わず、同時売却や交換も難しい |
専門業者の買取、仲介での第三者への売却 |
買取条件と、買主を探す期間を確保できるか |
| 借地人の意向が不明、直接話しにくい |
不動産会社に相談して候補を整理 |
意向を確認する方法と、第三者に売る場合の条件 |
同時売却と等価交換には借地人の協力が必要です。一方、第三者への底地売却は、借地人の承諾が原則として不要です。借地人が買わないからといって、売却そのものを諦める必要はありません。
希望する方法の条件が合わなければ、第三者への売却条件も比較します。たとえば借地人が購入を希望していても、予算や時期が合わなければ、借地人への売却にこだわり続けないことが大切です。
代金を受け取りたい時期から、交渉や買主探しに使える期間を決める
売却期限がある場合は、売買契約を結ぶ日ではなく、残代金を受け取る決済日から逆算します。契約後にも、登記の準備や境界確認などで時間が必要になるためです。
納税などで期限が迫っている場合は、早めに買取条件を確認しましょう。時間に余裕がある場合は、借地人との交渉や仲介での販売も比較できます。
不動産会社には「なるべく早く」だけでなく、「何月までにいくら必要か」を伝えると、判断に必要な条件が明確になります。売却先を決める前に、次の3点を聞いてください。
- 決済までに必要な作業は何か
- 借地人・共有者・隣地所有者などの協力を得る必要があるか
- 予定どおり進まない場合、いつ売却方法や条件を見直すか
税金・費用を差し引いた手取り額から、売却条件を比較する
候補を絞ったら、提示された売却価格ではなく、最終的に手元に残る金額を比較します。測量費や仲介手数料などの負担が違えば、価格が高い方の手取り額が少なくなることもあります。
手取り額の目安=自分が受け取る売却代金−今回支払う費用−売却に伴う税金−借入金の返済額など
同時売却では地主の取り分、等価交換では取得する区画の売却代金を起点に計算します。保証金や地代の精算がある場合も反映してください。
比較する際は、「手取り額」「入金日」「売却までに自分が行う作業」を並べると判断しやすくなります。具体的な計算は、手取り額のシミュレーションで説明しています。
底地の売却相場はどう決まる?査定で確認される4つの条件
底地の査定では、地代から残る収入、借地契約の内容、土地の条件、借地人との関係が確認されます。売却先が同じでも、これらの条件によって評価が変わります。
なお、相続税評価額は税金を計算するための金額で、実際の売却価格とは異なります。路線価や借地権割合だけで売却価格を決めず、以下の4点を確認しましょう。それぞれ詳しく説明していきます。
参考:国税庁「貸宅地の評価」
地代収入と固定資産税・管理費などの負担
収益目的の買主が確認するのは、地代の総額だけでなく、税金や管理費を支払った後にいくら残るかです。
たとえば、年間地代が60万円で、固定資産税などと管理費が合計20万円なら、それらを差し引いた収入は年間40万円です。仮に買主がこの収入に対して年5%の利回りを求めるなら、単純計算では「40万円÷5%=800万円」となります。
これは収益から価格を考えるための仮定の例であり、5%が底地の標準利回りという意味ではありません。実際には購入時の費用、将来の支出、契約内容なども考慮するため、この式だけで売却価格は決まりません。
更新料や承諾料も、契約や発生条件を確認し、毎年確実に入る地代とは分けて扱います。
借地契約の種類・残りの期間・更新や返還の条件
契約の種類と内容は、買主が今後どのように土地を保有できるかを左右します。普通借地権・旧法借地権・定期借地権の違いに加え、残りの期間、更新条件、保証金の返還義務などが確認されます。
普通借地権や旧法借地権では、契約期間が満了しても地主の希望だけで更新を拒めるわけではありません。定期借地権も、種類によって期間や終了時の建物の扱いが異なります。
「契約があと数年で切れるから、すぐ更地として売れる」とは判断せず、当初の契約書と更新書類を合わせて確認してください。
参考:国土交通省「定期借地権の解説」
土地の立地・面積・接道・境界の状況
駅からの距離や周辺需要に加え、土地の面積・形・道路への接し方も評価に影響します。借地人が底地を購入しても、建築基準法などによる制限がなくなるわけではありません。
特に同時売却や等価交換では、権利をまとめた後や土地を分けた後に、どのように利用できるかが重要です。分割後の区画が狭すぎる、道路に適切に接していないといった場合は、想定した価格で売れない可能性があります。
境界が不明確な場合や、隣地の塀・建物がはみ出している場合は、調査や調整に必要な費用も査定に影響します。
借地人の数・地代の滞納・交渉やトラブルの状況
借地人が複数いる場合は、区画ごとに契約・地代・交渉状況を整理する必要があります。一括で売るか、区画ごとに売るかによっても、価格や手間が変わります。
地代の滞納や契約内容をめぐる争いがある場合、買主は解決にかかる費用や期間を見込んで購入条件を判断します。問題の有無だけでなく、金額や経緯が確認できるかも重要です。
口頭で地代を変更した、更新条件について約束したといった事情も伝えましょう。資料を整理することは、単に査定額を上げるためではなく、引き継ぐ内容の認識違いを防ぐために必要です。
底地売却の税金・費用はいくら?手取り額をシミュレーション
底地の売却で確認したいのは、利益にかかる譲渡所得税と、仲介手数料・印紙税・登記費用・測量費などです。税金は売却価格だけでは決まらず、費用の負担は取引条件によって変わります。
ここでは個人の地主が売却する場合を前提に、税金の計算、主な費用、手取り額の比較例をそれぞれ詳しく説明していきます。
譲渡所得税|売却代金ではなく、取得費などを差し引いた利益にかかる
売却で課税対象となる利益が出ると、所得税・復興特別所得税・住民税がかかります。本記事では、これらをまとめて譲渡所得税と呼びます。
課税対象の譲渡所得=売却代金などの収入−取得費−譲渡費用−適用できる特別控除
取得費は、土地の購入代金や購入時の手数料などです。譲渡費用には、売るために直接かかった仲介手数料、測量費、売主が負担した契約書の印紙代などが含まれます。保有中の固定資産税などの維持・管理費は、原則として譲渡費用に含まれません。
| 売却した年の1月1日時点の所有期間 |
区分 |
税率の合計 |
| 5年超 |
長期譲渡所得 |
20.315% |
| 5年以下 |
短期譲渡所得 |
39.63% |
※2026年の売却を前提とした一般的な税率です。所得税・復興特別所得税・住民税を含みます。
相続した底地は、原則として亡くなった人の取得費と取得時期を引き継ぎます。相続したばかりという理由だけで、短期譲渡所得になるわけではありません。
取得費が分からない場合などは、売却代金の5%を概算取得費として使えます。ただし、実際の購入金額を確認できる場合より税負担が増えることもあるため、古い契約書や支払資料を探しましょう。
また、相続税が課税され、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却するなどの要件を満たせば、相続税の一部を取得費に加算できる特例があります。相続税評価額をそのまま取得費にできる制度ではありません。
参考:国税庁「長期譲渡所得の税額の計算」「短期譲渡所得の税額の計算」「譲渡費用となるもの」「相続や贈与によって取得した土地・建物の取得費と取得の時期」「取得費が分からないとき」「相続財産を譲渡した場合の取得費の特例」
仲介手数料・印紙税・登記費用・測量費|売却条件によって負担が変わる
売却にかかる費用は、仲介を利用するか、紙の契約書を作るか、名義整理や測量が必要かによって変わります。
| 費用 |
発生する主な場面 |
確認すること |
| 仲介手数料 |
仲介によって売買が成立した場合 |
契約する手数料額と支払時期 |
| 印紙税 |
課税対象となる紙の売買契約書などを作る場合 |
契約金額と作成する書面の内容 |
| 登記費用 |
相続登記・住所変更・抵当権抹消などが必要な場合 |
登録免許税と司法書士報酬、負担者 |
| 測量・分筆などの費用 |
境界確認や土地の分割が必要な場合 |
実施する作業と費用負担 |
| その他の費用 |
建物の解体、紛争解決などが必要な場合 |
借地人との分担や専門家への依頼費用 |
売買価格が400万円を超える場合、仲介手数料の通常の上限額は「(売買価格×3%+6万円)×1.1」です。底地の売買価格が2,000万円なら、税込72万6,000円が上限になります。
ただし、価格800万円以下の宅地・建物には、媒介に要する費用を勘案し、税込33万円を上限とする特例があります。適用する際は、媒介契約時に説明を受け、金額に合意する必要があります。
買取業者との直接契約で仲介がなければ、仲介手数料はかかりません。借地人に売る場合でも、不動産会社の仲介を利用すれば発生します。
参考:国土交通省「不動産取引に関するお知らせ」「空き家等に係る媒介報酬規制の見直し」
紙の不動産売買契約書の印紙税は、契約金額が500万円超1,000万円以下なら5,000円、1,000万円超5,000万円以下なら1万円です。いずれも2027年3月31日までに作成する対象契約書の軽減税額で、契約書1通当たりの金額です。
参考:国税庁「不動産の譲渡等に関する契約書に係る印紙税の軽減措置」
手取り額の計算例|売却価格が高くても、手元に残る金額が多いとは限らない
手取り額を比べるときは、売却価格と費用を一組にして計算します。以下は同じ底地について、仲介を利用する条件と、仲介を使わない条件を比較する仮定の例です。実際の成約事例や費用相場ではありません。
- 2026年に売却し、売却年の1月1日時点で所有期間は5年超
- 取得費は500万円で、特別控除などは適用しない
- 表の費用はすべて、税額計算上の譲渡費用に該当するものとする
- 借入金の返済、地代・税金・保証金などの精算、その他の支出はないものとする
| 項目 |
A:仲介を利用 |
B:仲介を使わず直接売却 |
| 売却代金 |
2,000万円 |
1,950万円 |
| 仲介手数料 |
72万6,000円 |
0円 |
| 印紙税 |
1万円 |
1万円 |
| 売主負担の測量費 |
26万4,000円 |
0円 |
| 売却費用の合計 |
100万円 |
1万円 |
| 課税対象の譲渡所得 |
1,400万円 |
1,449万円 |
| 譲渡所得税の概算 |
約284.4万円 |
約294.4万円 |
| 税引き後の手取り額 |
約1,615.6万円 |
約1,654.6万円 |
Aの税額は「(2,000万円−500万円−100万円)×20.315%」、手取り額は「2,000万円−100万円−税額」で求めています。Bも同じ計算方法です。税額の端数処理などを簡略化し、表示は0.1万円単位に丸めています。
この条件では、売却価格が50万円低いBの方が、手取り額は約39万円多くなります。ただし、Bは業者買取の相場を示すものではなく、仲介なしの取引が常に有利という意味でもありません。価格差や費用負担が変われば結果は変わります。
なお、取得費500万円は税額計算に使いますが、今回の手取り額からもう一度引きません。過去に支払ったお金であり、今回新たに支払う費用ではないためです。
決済日に振り込まれる金額と、納税後の手取り額は異なります。売却代金をすべて使わず、翌年の確定申告やその後の住民税の納付に備えて資金を残しましょう。
底地を売却する流れと必要書類
底地売却は、資料の確認、査定、条件の調整、契約、決済・引き継ぎの順で進めます。借地人への連絡は一律の段階で行うものではなく、購入の打診か地主変更の通知かによって目的が異なります。
まずは手元の資料を集め、希望する売却時期を整理しましょう。各段階で行うことと必要書類を、それぞれ詳しく説明していきます。
1.借地契約書・登記情報・地代の入金記録を確認する
最初に、所有者・契約条件・収支を確認できる資料を集めます。すべてそろっていなくても相談できますが、不足する資料が何かは早めに把握してください。
| 主な資料 |
確認する内容 |
| 土地・建物の登記事項証明書 |
所有者、共有持分、抵当権など |
| 借地契約書・更新書類・覚書 |
地代、期間、更新条件、保証金、特約 |
| 地代の入金記録 |
入金額、滞納の有無と金額 |
| 固定資産税の納税通知書・課税明細書 |
年間の税負担と評価額 |
| 公図・測量図・境界確認書 |
土地の位置、面積、境界の確認状況 |
| 購入時の契約書・領収書 |
譲渡所得税の計算に使う取得費 |
相続した底地の場合は、登記上の名義と遺産分割の状況も確認します。共有者がいる場合は、売却する範囲と各人の意向を整理しましょう。
2.底地に詳しい不動産会社へ査定を依頼する
査定では、資料に加えて、希望時期と借地人との交渉状況を伝えます。同じ条件を複数社に伝えると、価格や提案を比べやすくなります。
相談先には、底地の取り扱い実績、査定の根拠、提案できる売却方法を確認してください。法的な紛争がある場合に弁護士と連携できるかなど、必要な専門家につながる体制も判断材料になります。
借地人への連絡をまだ希望しない場合は、その旨を事前に伝えましょう。査定依頼と借地人への購入打診を、同じものと考えないことが大切です。
3.売却方法を選び、買主との価格・条件を調整する
査定結果をもとに売却方法を選び、仲介を利用する場合は媒介契約を結びます。借地人への売却では資金調達と購入時期、同時売却では代金の分配などを詰めていきます。
複数の方法を並行して検討しても構いませんが、別々の相手に売却を約束しないようにしてください。担当者には交渉状況を共有し、価格の回答期限や条件変更の扱いを整理します。
第三者へ売る場合は、借地人に誰がいつ何を伝えるかも決めます。連絡時の注意点は、借地人の承諾と地主変更の通知で説明しています。
4.費用負担・精算方法・売主の責任を確認して契約する
売買契約では、価格と支払日だけでなく、測量の要否、費用負担、地代や保証金の精算方法まで確認します。過去の未払い地代を誰が請求するかも、売却とは分けて整理が必要です。
「現状のまま買い取る」という説明だけで、売主の責任がすべてなくなるわけではありません。契約内容と違う問題が分かった場合の責任や、解除・減額の条件を書面で確認してください。
把握している滞納・紛争・口頭の約束などは契約前に伝えます。責任を免除する特約があっても、知っていた問題を告げなかった場合などには責任を問われることがあります。
参考:民法第572条
5.代金を受け取り、登記と借地契約の引き継ぎを行う
決済では、残代金の受領と所有権移転登記の申請手続きを進めます。登記識別情報または権利証、印鑑証明書、本人確認書類などは、司法書士の案内に沿って用意してください。
第三者への売却では、借地契約書や入金記録を買主へ渡し、前払い地代や返還義務のある預り金などを契約に沿って精算します。地主や地代の支払先の変更についても、借地人が確認できる形で知らせます。
売買契約書・精算書・費用の領収書は、確定申告に備えて保管しましょう。
底地の売却で損やトラブルを避けるための注意点
売却前に確認したいのは、借地人への連絡、価格の比較条件、事前作業の必要性、共有者との合意、保有を続ける場合との違いです。高い査定額だけで判断せず、手続きや費用の条件までそろえて比べることが大切です。
後から予定外の負担が生じないよう、5つの注意点をそれぞれ詳しく説明していきます。
借地人の承諾と、地主変更・地代の支払先の通知を区別する
底地を第三者へ売却する際、借地人の承諾は原則として必要ありません。ただし、承諾が不要であることと、地主や地代の支払先の変更を知らせなくてよいことは別です。
建物登記などの法定の条件を満たし、借地人が買主にも借地権を主張できる場合は、原則として買主が貸主の立場を引き継ぎます。売却だけを理由に借地契約がなくなったり、借地人に退去を求められるようになったりするわけではありません。
契約書の特約も確認し、通知の時期や方法を担当者と決めてください。実務上は、新旧の地主が連名で通知するなど、借地人が変更の事実と新しい振込先を確かめられる形にすると、誤送金などを防ぎやすくなります。
参考:民法第605条の2・第605条の3、借地借家法第10条
仲介の査定額と買取価格は、金額の確かさや費用負担まで比較する
仲介の査定額は「売れると予想する金額」で、その価格で買う人が決まっているわけではありません。買取価格も、資料確認や現地調査を終えた提示なのかによって確かさが変わります。
比較する際は、買主が決まっているか、価格が変わる条件は何か、売主負担の費用はいくらか、決済はいつかを確認しましょう。
高い査定額を出す会社を選んでも、販売が長引き値下げを重ねれば、当初の計画とは変わります。金額だけでなく、その条件で売却を完了できる見通しを聞くことが大切です。
測量や地代の値上げは、売却に必要か確認してから進める
売却前に費用をかければ、必ずその分高く売れるわけではありません。測量や境界確認は、現状での売却条件と、実施した場合の条件を比べてから依頼しましょう。
地代の増額も、契約内容や法律上の要件、個別の事情によります。「売却前だから値上げする」と一方的に進めると、借地人との争いにつながる可能性があります。
収益を改善する利点だけでなく、交渉にかかる時間や費用も考慮してください。紛争になっている場合は、弁護士に相談して進めます。
参考:借地借家法第11条
共有名義の底地は、全体の売却と自分の持分の売却を区別する
共有名義の底地全体を通常の売買で手放すには、原則として共有者全員の合意が必要です。価格・売却時期・費用負担を先に話し合いましょう。
自分の共有持分だけなら原則として単独で売却できます。ただし、買主は土地をほかの共有者と共同で所有することになるため、購入候補は限られます。底地全体の価格に持分割合を掛けた金額で、そのまま売れるとは限りません。
共有者と連絡が取れない場合などは、裁判所の手続きが選択肢になることもあります。状況に応じて弁護士や司法書士に相談してください。
売却で得られる手取り額と、保有を続けた場合の収入・負担を比べる
売却すると、今後の地代収入を失う一方、保有に伴う税負担や管理の手間を減らせます。安定した収入があり管理も負担でなければ、保有を続ける選択肢もあります。
直近数年の地代収入から税金や管理費を差し引き、実際にいくら残っているか確認しましょう。そのうえで、売却の手取り額、今後の支出、相続人が管理を引き継げるかを比べます。
「地代が毎年入るから売らない」「管理が面倒だからすぐ売る」と決めつけず、収支と負担を数字にして判断することが大切です。
まとめ|底地の売却は、実現できる方法と手取り額を比較して選ぼう
底地は、借地人に貸したまま売却できます。購入意思と資金の見通しがあれば借地人への売却、現金化の時期を重視するなら専門業者の買取、買主を探す時間を取れるなら仲介が候補です。借地人も手放したい場合は同時売却、土地を分けて所有できる場合は等価交換後の売却も検討できます。
大切なのは、借地人の意向・売却期限・手取り額を同じ条件で比べることです。査定額だけで決めず、費用負担、入金日、売却までに必要な作業を確認しましょう。
自分の底地に合う売却方法や相談先が分からない方は、イエコンにご相談ください。借地契約書などの手元の資料と、希望する売却時期を整理しておくと、具体的な条件を比較しやすくなります。