土地の半分だけを売却するには「分筆」が必要
土地の半分を売却したい場合は単に面積を決めるだけではなく、登記上でも売却する部分を独立した土地として扱えるようにする必要があります。そのための手続きが「分筆」です。
実際に売却するときは「どこまでを売却するのか」「どのように土地を分けるのか」を整理しておく必要があります。
分筆とは一筆の土地を登記上で複数の土地に分けること
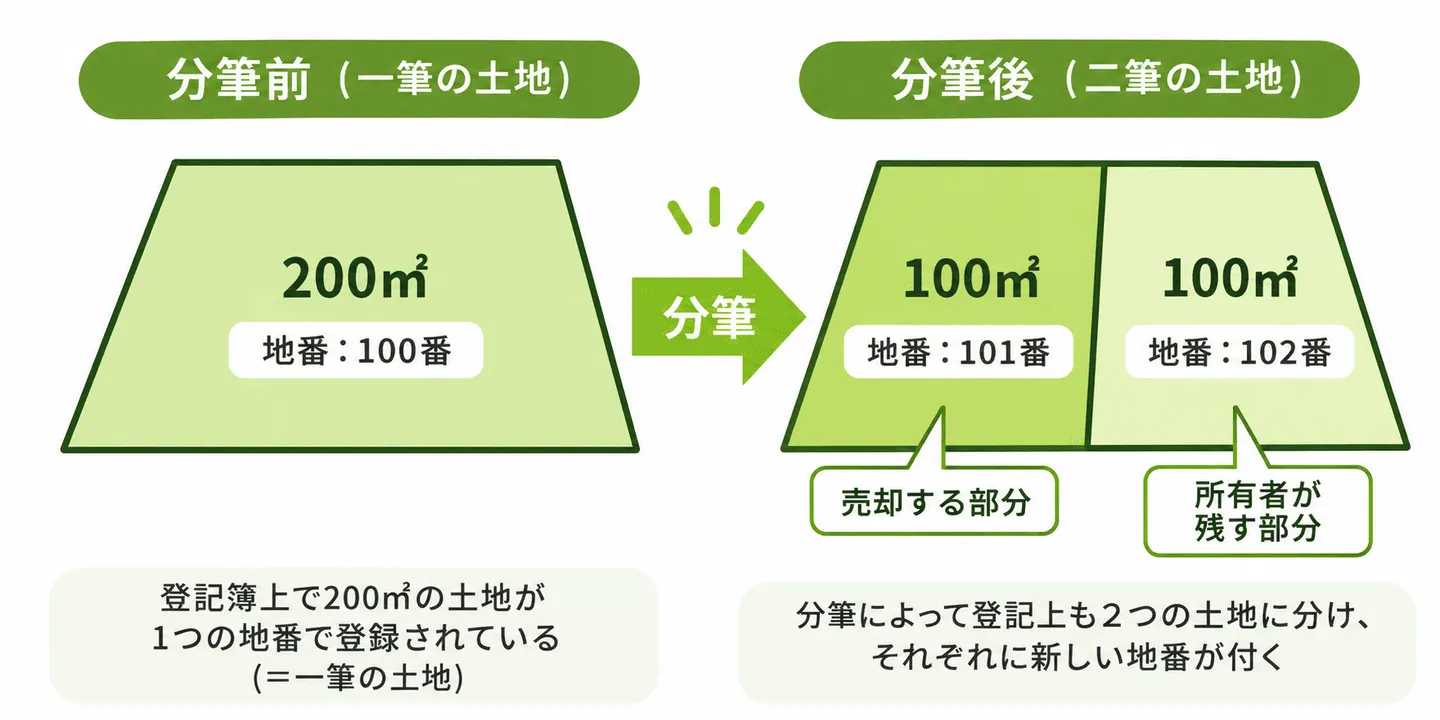
分筆とは、一筆の土地を複数に分けてそれぞれを登記上も別の土地にする手続きです。「一筆(いっぴつ)」とは登記上、1つの土地として扱われる単位です。
たとえば、登記簿上で200㎡の土地が1つの地番として登録されている場合、その土地は「一筆の土地」です。
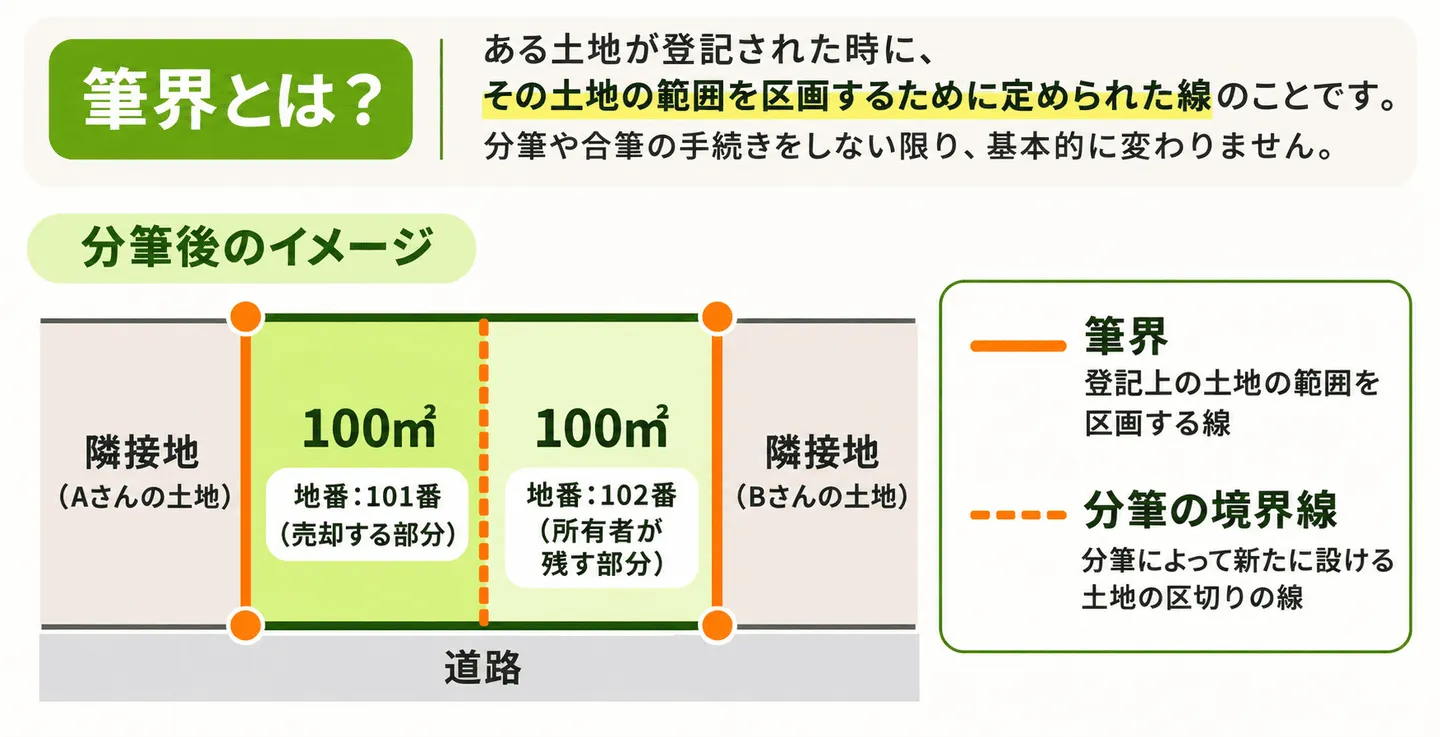
この土地を100㎡ずつに分ける場合は単純に現地へ線を引くだけではなく、分筆によって登記上も2つの土地に分けます。分筆後はそれぞれに新しい地番が付けられ、売却する部分と所有者が残す部分を区別できるようになります。
分筆するためには、土地家屋調査士へ測量や境界の確認を依頼します。その際に、土地の位置や区画を正確に示した「地積測量図」を作成し、土地家屋調査士が代理人として分筆登記を申請するのが基本的な流れです。
なお、すでに売却したい土地と残したい土地が登記上別の土地になっている場合は、分筆が不要なこともあります。
もし、自分の土地がどのような状態なのか判断できない場合は、土地の登記事項証明書や公図などを確認したうえで、土地家屋調査士や不動産会社に相談しましょう。
売却する面積は、ぴったり半分でなくてもよい
土地を半分にする際、必ず面積を50%ずつに分ける必要はありません。売却する範囲は土地の形状や接道状況、残した土地の利用方法などを考慮して決められます。
ただし、分筆する際は「分筆後の土地の境界を明確にする」「分筆後の土地それぞれについて、地積や地番を明確にする」というルールの範囲内で土地を分ける必要があります。
なお、建築できる土地として売却する場合は、分筆のルールとは別に、建築に必要な接道条件や最低敷地面積のほか、建ぺい率・容積率などの規制も確認する必要があります。
ワンポイント解説
建築できる土地として売却する条件と、分筆する上でのルールは別の話です。建築に必要な基準を満たさなくても分筆自体は可能です。ただし、建築に必要な基準を満たさなくても分筆できてしまうので、分筆後の土地が建築できないなど、買主の利用目的によっては売却後に問題になるリスクがあるので注意しましょう。
たとえば250㎡の土地を売却する際に、売却する部分を100㎡、手元に残す部分を150㎡として分筆することも可能です。分筆前に「土地の半分を売却する前に確認したい条件」も確認しておくことをおすすめします。
「土地の分け方は自由に決められる」と考えるのではなく、売却後に残す土地の用途や、分筆後の土地に適用される規制を確認したうえで位置を決めることが重要です。
分筆して一部を売ることと、共有持分を売ることは異なる
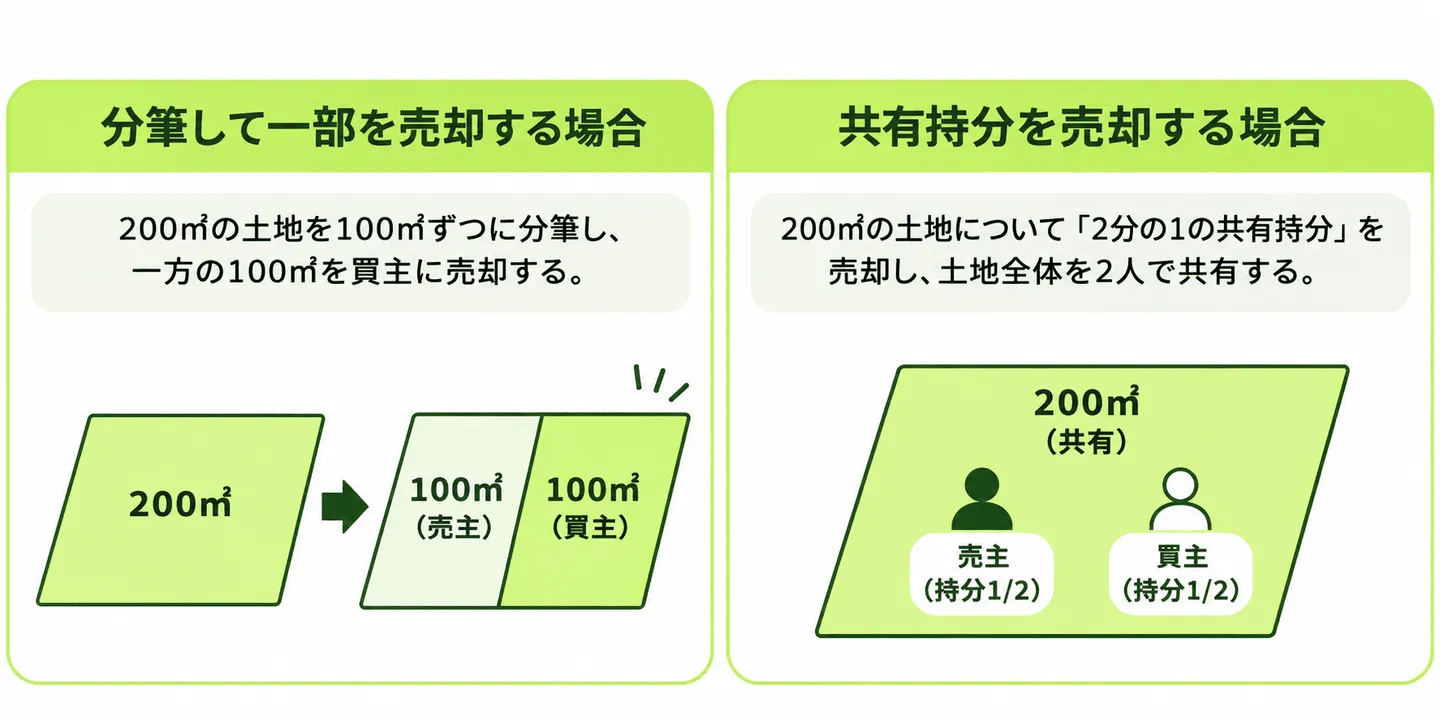
土地自体を分筆して売却する方法と、土地を分けずに所有権の一部を売る共有持分の売却は明確に異なるので区別して考えましょう。双方には以下のような違いがあります。
| 売却方法 |
売却後の状態 |
| 分筆して一部を売却 |
土地を物理的・登記上に分け、買主がその部分を所有する |
| 共有持分を売却 |
土地は分けず、土地全体を売主と買主で共有する |
たとえば、200㎡の土地を100㎡ずつに分けて、一方の100㎡を買主に売る場合は、土地を分筆して売却する方法です。
一方、200㎡の土地について「2分の1の共有持分」を売却する場合は、土地そのものを100㎡と100㎡に分けるわけではありません。土地全体を2人で共有し、それぞれが2分の1の持分を持つ状態になります。
土地全体に対する2分の1の持分を売却するのは、土地を物理的に売ることではなく所有権の一部を売却することなので、双方の違いに注意してください。
土地の半分を売却する前に確認したい条件
土地の半分を売却する前に、分筆後も売却する土地・残す土地の双方が問題なく利用できる状態になるか確認することが大切です。
土地を分けたあとに「残した土地に家を建てられない」「土地の利用に制限がある」などの問題が判明すると、残した土地を希望どおりに利用できなかったり、売却が難航するリスクがあります。
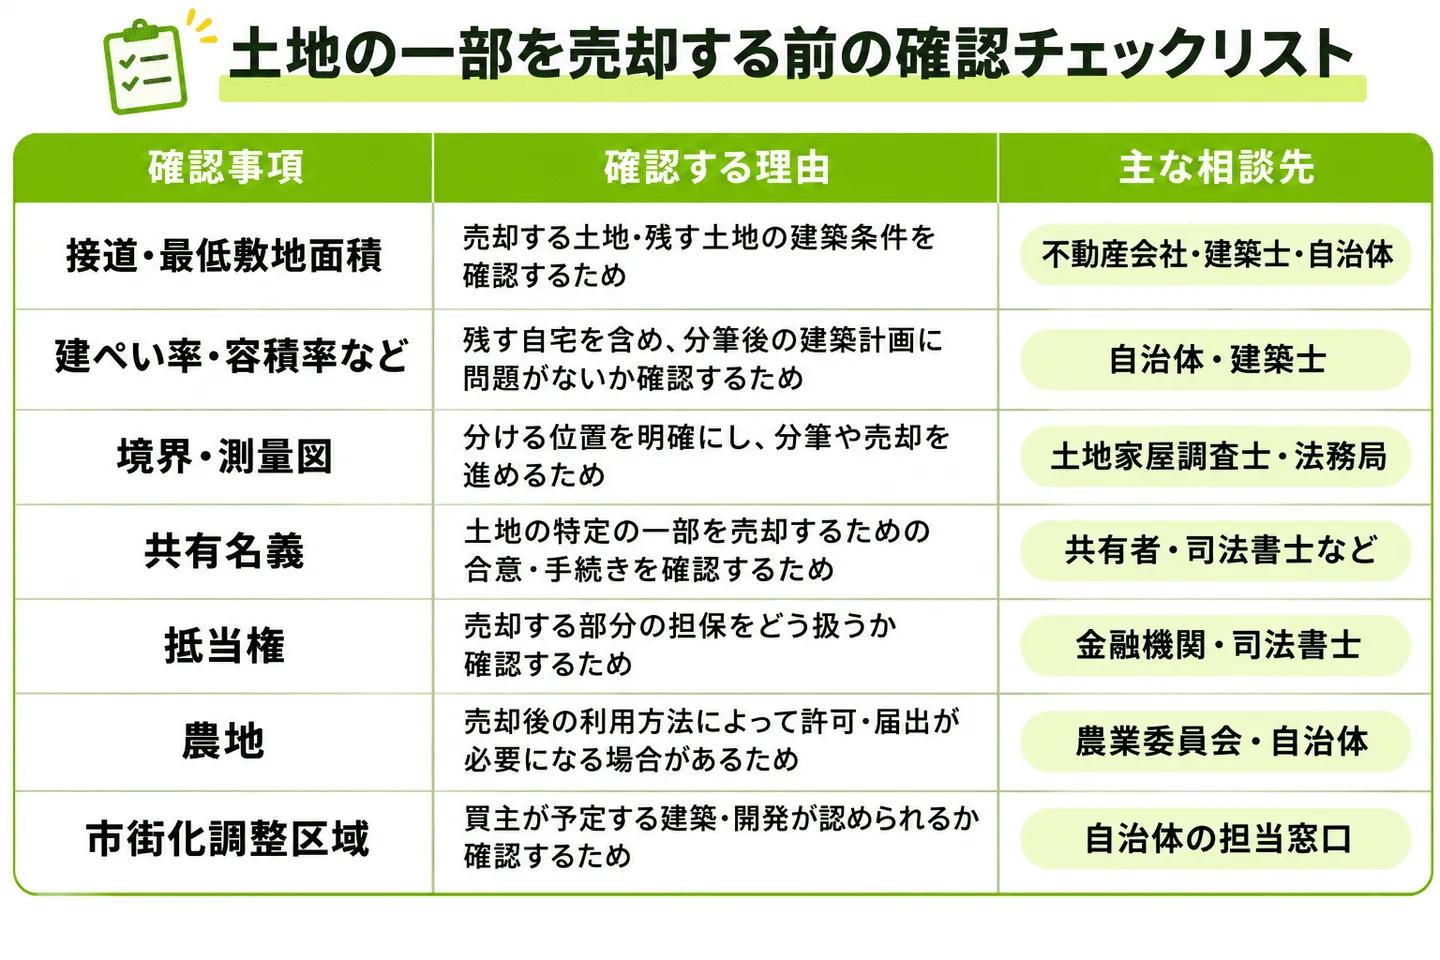
売却前に確認したい主な項目をチェックリストにまとめました。
なお、共有名義・抵当権・農地・市街化調整区域については、これらに該当する場合のみ確認が必要です。
接道条件と最低敷地面積から、分けた土地に建築できるか確認する
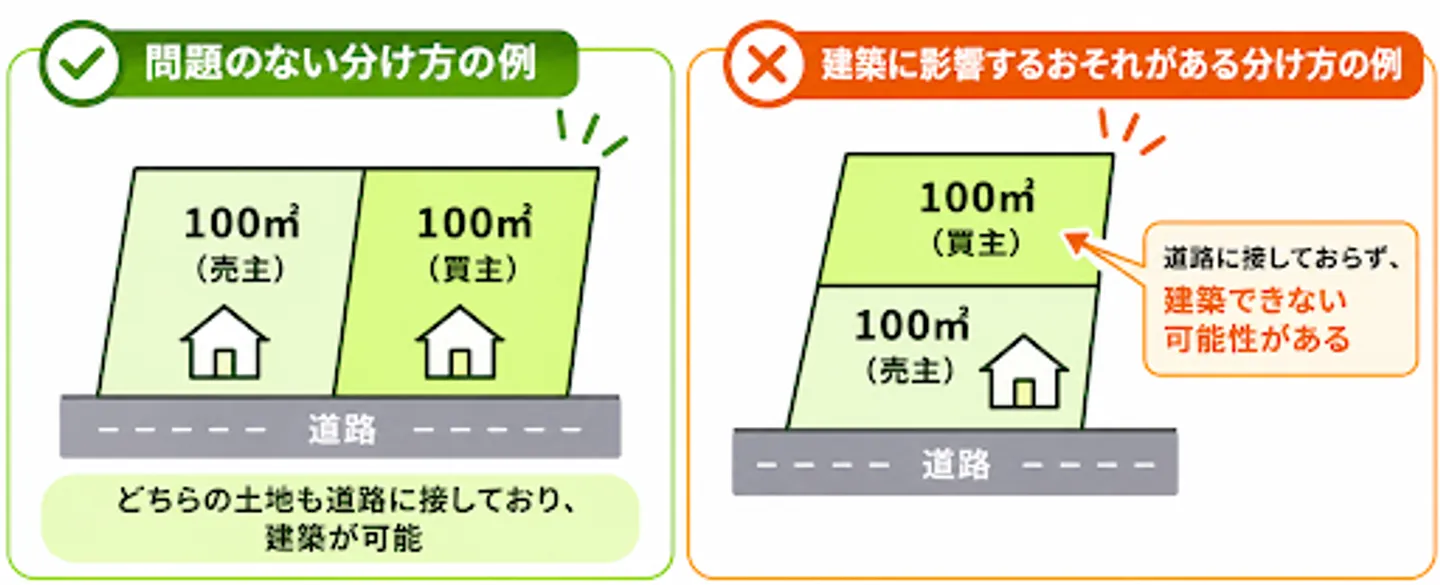
土地を半分に分ける場合は、売却する土地と残す土地の両方について、分筆後に建築できる状態なのか確認します。建築基準法では、原則として建築物の敷地が道路に2m以上接している必要があります。これを「接道義務」といいます。
たとえば、200㎡の土地を100㎡ずつに分ける場合、分け方によっては一方の土地が道路に十分接しなくなり、建築に影響する可能性があります。
また、都市計画や地区計画によって、一定の区域では建築物の敷地面積に最低限度が定められている場合があります。たとえば東京都中野区では、住居系用途地域の一部で、敷地面積の最低限度が60㎡・70㎡・85㎡と定められているほか、地区計画によって最低限度が60㎡とされている区域もあります。
中野区の例にもあるように、接道義務や最低敷地面積を満たしていても、必ず建築できるとは限りません。用途地域や建ぺい率・容積率、地区計画などほかの規制も確認する必要があります。
分筆する位置を決める前に、売却する土地と残す土地のそれぞれで、買主や自分が予定している建物を建築できるかを建築士などに確認しておくとよいでしょう。
建築に必要な基準を満たさないと分かった場合は、分ける位置を変えて接道や面積を確保できないか、建築士や土地家屋調査士に相談します。位置を変えても難しい場合は、隣地所有者への売却や買取業者への相談など、建築以外の使い道を前提とした売却も選択肢になります。
出典:中野区|建築物の敷地面積の最低限度規制に関する手続き
残す自宅が建ぺい率・容積率などの制限に違反しないか確認する
分筆後に残す土地の面積が小さくなることで、現在の自宅が建ぺい率・容積率などの基準に適合しなくなる可能性があるので売却前に確認しましょう。
建ぺい率とは敷地面積に対する建築面積の割合です。一方、容積率は敷地面積に対する延べ面積の割合を示します。いずれも建築基準法で定められた、建築できる建物の規模を制限するための基準です(建築基準法第52条、53条)。
建ぺい率・容積率はすべての土地に一律で適用されるものではなく、用途地域や都市計画などによって土地ごとに異なります。
たとえば、福井県あわら市の第一種低層住居専用地域では、建ぺい率50% 、容積率80%と定められています。仮に250㎡の土地に建築面積100㎡、延床面積160㎡の自宅が建っているとします。この場合、建ぺい率と容積率を以下のように算出できます。
100㎡ ÷ 250㎡ × 100 = 建ぺい率40%
160㎡ ÷ 250㎡ × 100 = 容積率64%
福井県あわら市の定めている数値が「建ぺい率50%、容積率80%」なので、いずれも上限の範囲内です。
ただし、この土地から100㎡を売却し、自宅のある土地150㎡を残した場合、以下の計算によって定められている建ぺい率と容積率を超えてしまいます。
100㎡ ÷ 150㎡ × 100 = 建ぺい率約67%
160㎡ ÷ 150㎡ × 100 = 容積率約107%
土地の一部を売却すると残す土地の面積が小さくなり、その地域に定められている建ぺい率・容積率などの基準を超えるケースがあります。分筆する前に、売却後も残す建物と土地の面積との関係を確認しておくことが重要です。
なお、用途地域や都市計画、建ぺい率・容積率などの確認は、一般的に各自治体の土木部建設課(名称は自治体ごとに異なる)が相談を受け付けています。
出典:あわら市|用途地域
隣地との境界や測量図の有無を確認する
土地を半分に分けて売却するときは、現在の境界や測量図などの資料を確認し、どこで土地を分けるのかを明確にする必要があります。
土地を半分に分ける際は分筆だけでなく、隣地との境界にあたる「筆界」も明らかにする必要があります。法務省でも分筆の登記を「筆界関係登記」と位置づけ、登記実務では筆界確認情報を利用する取扱いについて定めています。
まずは、登記識別情報や登記簿、地積測量図など、現在手元にある土地関係の資料をそろえます。「地積測量図が残っていない」「隣地との境界が明確でない」などの場合は、土地家屋調査士に測量や境界の確認を依頼するのが一般的です。
なお、境界の確認にあたり隣地所有者の立会いが必要かどうかや筆界の確認方法については、既存の資料や境界の状況などによって異なります。
たとえば、地積測量図などの資料から現地の筆界を確認できる場合は、隣地所有者の立会いが不要なケースもあります。一方、資料だけでは筆界を明確にできない場合は、現地で境界を確認するために隣地所有者の立会いが必要になることがあります。
また「隣地との境界について認識が食い違う」「隣地の方が立会いに対応してくれない」など、筆界の位置を明確にすることが難しい場合は「筆界特定制度」を利用する方法もあります。筆界特定制度とは、筆界が現地のどこにあるのか分からない場合に法務局が調査を行い、その位置を明らかにする制度です。
まずは現在の資料や土地の状況を土地家屋調査士に確認してもらい、必要な手続きを判断するのが一般的です。
出典:法務省|表示に関する登記における筆界確認情報の取扱いについて
共有名義の場合は、土地の一部を売ることについて共有者の合意を得る
共有名義になっている土地の一部を売却するには、共有者間で売却する範囲や手続きについて確認・合意する必要があります。民法第251条では共有物に変更を加える場合、原則として他の共有者の同意が必要とされています(民法第251条)。
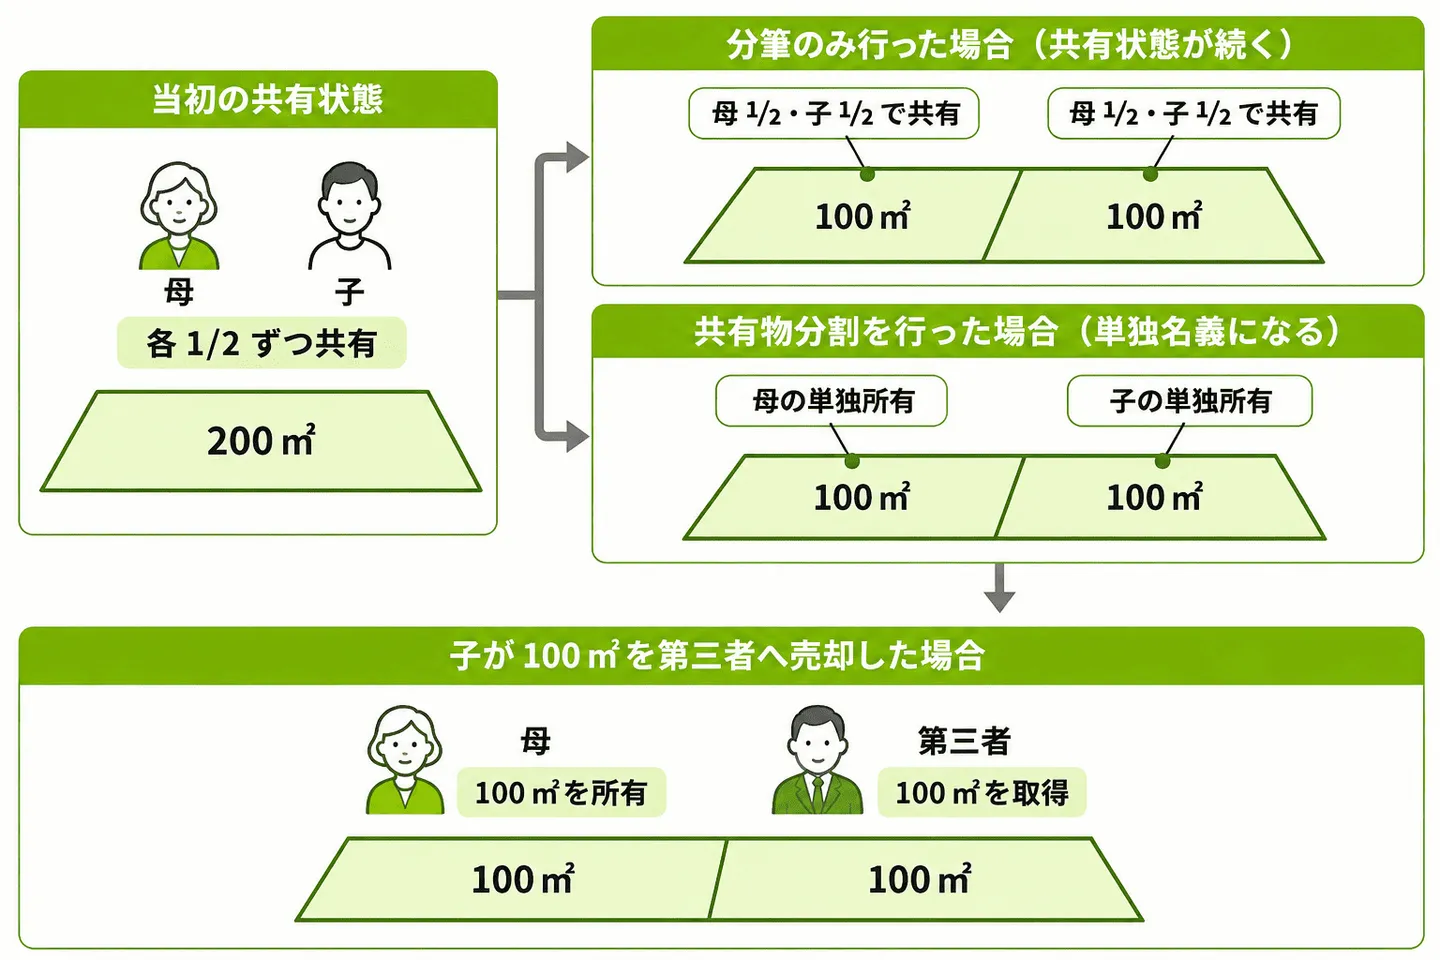
たとえば、母と子の2人で200㎡の土地を共有しているケースです。子がそのうち100㎡を第三者へ売却したいと考えている場合、一方だけの判断で土地の一部を売却できるわけではありません。土地の共有者である母を含め、共有関係を整理したうえで売却する必要があります。
ここで起こりがちなのが「自分の持分 = 土地の半分の権利」と考えてしまうことです。共有持分は土地の特定の部分を指すものではなく、共有している土地全体に対する所有権の割合です。民法第249条でも、各共有者は共有物の全部について、その持分に応じた使用ができるとされています。
また、共有名義の土地の半分を売却する場合は、分筆だけでなく共有関係を解消するための「共有物分割」についても検討する必要があります。分筆した土地について共有物分割を行わなければ、分筆後も共有状態が続きます。
たとえば、母と子が200㎡の土地を2分の1ずつ共有しており、これを100㎡ずつに分筆した場合、分筆後の100㎡の土地も母と子がそれぞれ2分の1ずつ共有する状態になります。
一方、共有物分割によって共有関係を解消し、100㎡ずつをそれぞれの単独所有とすることもできます。この場合、母が100㎡、子が100㎡をそれぞれ単独で所有する形になります。
そのうえで、子が単独所有する100㎡を第三者へ売却すれば、母は残りの100㎡を所有したまま、子の100㎡だけを第三者へ売却できます。
共有名義の土地を分けて売却する場合は「分筆して土地を分けること」と「共有関係を解消して単独所有にすること」は別の手続きとして考えます。
抵当権がある場合は、売却部分の担保解除を金融機関に相談する
土地に住宅ローンなどの抵当権が設定されている場合は、土地の一部を売却する前に、売却部分を抵当権の対象から外せるか金融機関へ相談する必要があります。抵当権とは、住宅ローンなどの担保として不動産に設定される権利のことです。
抵当権の扱いは金融機関との契約や、担保の状況によって異なります。売却代金の一部をローン返済に充てることなどを条件に、売却部分の担保解除が認められるケースもありますが、認められるかどうかは金融機関の判断によります。
必ずしも完済が必要とは限らないので、売却を決める前に金融機関へ確認しておきましょう。
そのうえで、司法書士や不動産会社と連携しながら、売買契約や抵当権の抹消・変更などの手続きを進めるという流れが一般的です。
農地の場合は、売却後の用途に応じた許可・届出を確認する
売却する土地が農地の場合は、農地のまま売るのか、住宅用地などに転用する目的で売るのかによって必要な手続きが異なります。
農地を農地のまま売却する場合は、売主と買主が農地の所在地を管轄する農業委員会に申請し、農地法第3条の許可を受ける必要があります。許可の際は買主が取得した農地を適切に耕作できるかなど、農地を適正に利用するための要件が審査されます。
一方、農地の一部を売却して買主がその土地に住宅を建てる予定であれば、農地を住宅用地に変える「農地転用」にあたり、農地法第5条の許可または届出が必要です。農地を売却するケースと同じく、売主と買主が連署して申請する必要があります。
申請書は、転用する農地が所在する市町村の農業委員会を経由して、都道府県知事等に提出します。まずは売却する範囲や買主が予定する利用方法を整理したうえで購入希望者を探し、買主が決まった後に売主・買主が共同で申請する流れになります。
出典:農林水産省|農地転⽤許可の⼿続について、農林水産省|農地をめぐる事情について
市街化調整区域の場合は、買主が予定する開発・建築の可否を確認する
市街化調整区域の土地を売却する場合は、まず買主が予定する用途で建築できるのかについて確認する必要があります。
市街化調整区域とは、都市計画法で定められた区域のひとつで、市街地が無秩序に広がることを抑え、農地や自然環境などを保全することを目的とした区域です。
市街化調整区域は市街化を抑制する区域として定められており、原則として建築物の建築が制限されています。ただし、一定の要件を満たす場合は建築できるケースもあります。
確認先は各自治体ごとに異なり、都市計画課や開発指導課など、市街化調整区域の開発・建築を担当する窓口に相談します。その際、売却予定の土地だけでなく、分筆後に残した土地についても現在の建物を維持できるのか、建て替えできるのかについて確認しておきましょう。
売却後に「思っていた用途で建築できない」といったトラブルを防ぐためにも、売却前に分筆後のそれぞれの土地について、予定する用途に応じた開発・建築の可否を確認しておくことが重要です。
出典:福岡県|市街化調整区域では原則、建築物の建築や用途変更などができません!
土地の半分を売却する方法と売却先の選び方
土地の半分だけを売却する方法は、主に「仲介による売却」「隣地所有者への売却」「不動産会社による買取」などがあります。売却方法によって探せる買主の範囲や売却までの進め方、売却価格の考え方などが異なります。
| 売却先・方法 |
検討しやすい状況 |
注意したい点 |
| 仲介で一般の購入希望者を探す |
住宅用地などとして一定の需要が見込める場合 |
買主が見つかるまで時間がかかることがある |
| 隣地所有者へ売却を打診する |
隣地と一体で利用することで、土地の使い道が広がる可能性がある場合 |
隣地所有者が購入を希望するとは限らない |
| 買取業者に相談する |
売却を急いでいる、一般の買主が見つかりにくい場合 |
仲介より売却価格が低くなる可能性がある |
また、不動産業界では、同じ物件でも会社によって査定額が異なることも珍しくありません。一社だけの査定で判断せず、複数社に査定を依頼して査定額や売却条件などを比較したうえで、自分の状況に合った会社を選ぶことが大切です。
ワンポイント解説
査定額はその金額での成約を保証するものではありません。相場より高い価格で売り出すと、なかなか買い手が付かずに売却まで時間がかかったり、価格を見直して査定額より低い金額で売却したりすることもあります。
複数社の査定額を比べるときは査定額の高さだけで判断せず、周辺の取引事例や土地の形状・接道状況などを踏まえた根拠が示されているか確認しましょう。
住宅用地として需要が見込める場合は、仲介で一般の購入希望者を探す
住宅用地として利用できて需要が見込める土地であれば、購入後の使い道が明確なので仲介による売却を検討します。仲介とは不動産会社が売主と買主の間に入り、購入希望者を探したり売買条件を調整したりする方法です。
たとえば、土地を分筆した後の区画が住宅用地として使いやすく、道路への接道や面積などにも問題がなければ、周辺で土地を探している人が購入を検討する可能性があります。一方で、形状が細長かったり道路への接し方に制約があったりする土地では、利用方法が限られるので売却が難航する懸念があります。
隣地と一体で利用できる場合は、隣地所有者に売却を打診する
売却する土地が隣地所有者にとって利用価値がある場合、売却を打診することでスムーズに交渉を進められることがあります。不動産会社を通じて一般の買主を探す必要がなくなるので、土地の一部を売却する際に検討しておきたい方法のひとつです。
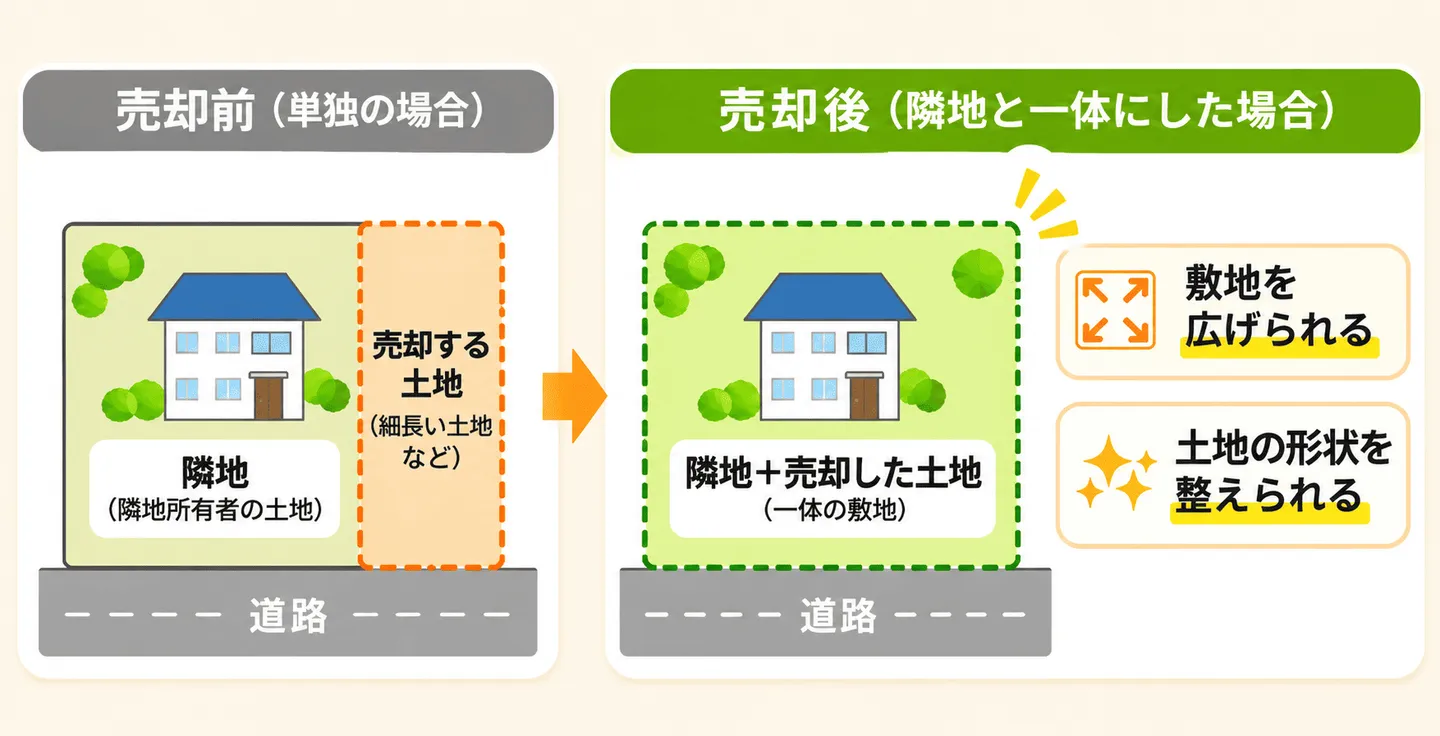
たとえば、売却する土地が隣地に接している細長い土地や、単独では利用方法が限られる土地であっても、隣地と一体にすることで敷地を広げたり土地の形状を整えたりできる可能性があります。
また、隣地所有者が自宅や事業用地として利用している場合は、「自宅の駐車スペースを増やしたい」「事業用の資材置き場を広げたい」など、一般の購入希望者とは異なる目的で購入を検討する可能性もあります。
ただし、隣地と一体化することで必ず接道上の問題が解消されるわけではありません。打診前に、隣地と一体化した場合に土地の形状がどのように変わるのか、接道義務は解消されるのかなどを確認し、隣地所有者が買い取るメリットについて整理しておきましょう。
売却については個人間で直接契約することもできますが、価格の査定や売却条件の調整、契約手続きなどを不動産会社に仲介してもらう方法もあります。特に売却価格の妥当性や契約条件に不安がある場合は、不動産会社に相談したうえで進めるとよいでしょう。
隣地所有者と個人間で直接契約する場合は、売却価格の決め方や契約内容について双方で確認する必要があり、条件の認識に食い違いが生じるリスクがあります。
なお、隣地所有者が購入を希望しない場合もあるので、隣地への売却をひとつの選択肢として検討しながら、一般の買主を探す方法なども比較するとよいでしょう。
売却を急ぐ場合や買主が限られる場合は、買取業者に相談する
買取業者に相談することで、売却が難航していたり急ぎで売却したい土地の買取を検討してくれるケースがあります。買取とは、不動産会社などの事業者が土地を直接買い取る方法です。
仲介のように一般の購入希望者を探す必要がないので、条件が合えば比較的早く売却を進められる可能性があります。また、再建築不可の土地や住宅を建てるうえで利用しにくい条件の土地でも、土地の活用方法を踏まえて買取を検討してもらえる場合があります。
ワンポイント解説
買取業者は一般的に、土地に住宅を建てる以外にも駐車場や資材置き場など、土地の特性に応じた活用方法を見出して収益につなげる独自のノウハウを持っています。そのため、一般の購入希望者からは敬遠されやすい土地でも、建築以外の利用方法を踏まえて買取を検討してくれることがあります。
一方で、買取価格は購入後の活用や再販売を見込んで決められるので、一般の買主に売却する仲介と比べて売却価格が低くなることがあります。また、買取の場合でも分筆や測量にかかる費用を誰が負担するかは、売買条件によって異なります。
買取は「できるだけ早く売却したい」「買主を見つけるのが難しい」といった場合に適している一方、売却価格だけを比べると仲介より不利になることがあります。仲介と買取のどちらがよいか迷ったときは、費用の負担者や手続き・支払い時期まで含めて比べると、自分の条件に合った売却方法を選びやすくなります。
土地の半分を売却するまでの流れ
土地の半分を売却する場合は、基本的に土地の分け方から確定申告まで以下の手順で進めます。
- 不動産会社と土地家屋調査士に相談し、分け方と査定額を確認する
- 必要な測量・境界確認を進め、売却する範囲を具体化する
- 売却先を決め、分筆や費用負担の条件を定めて契約する
- 分筆登記と必要な許可・担保解除の準備を進める
- 代金決済・引き渡しと所有権移転登記を行う
- 売却後に確定申告の要否を確認する
ただし、すべてのケースで同じ順番になるわけではありません。たとえば、測量や分筆の準備と並行して不動産会社が買主を探す場合もあれば、分筆を完了して売却する土地を確定させてから売買契約を結ぶ場合もあります。
この流れは、あくまでも一例として考えてください。
手順1:不動産会社と土地家屋調査士に相談し、分け方と査定額を確認する
まずは不動産会社と土地家屋調査士に相談し「どの範囲を売却するのか」「分筆後の土地はどのように活用できるのか」などについて確認します。
不動産会社には土地の価格だけでなく「この範囲を売却した場合、どの程度の価格が見込まれるか」を査定してもらいます。土地家屋調査士には現在の土地の境界や測量図などを確認してもらい、分筆に必要な手続きについて相談します。
特に、残した土地に自宅がある場合は、売却後も自宅を利用できるのか、建築上の制限に問題がないのかについては、建築士や自治体の建築指導担当窓口に確認しておきましょう。これらの判断は土地家屋調査士や不動産会社ではなく、建築の専門家や自治体の役割です。
また、手元に残る金額については売却価格だけでなく、測量費用や分筆費用などを誰が負担するのかによっても変わります。
売却活動を始める前に、まずは「どこまで売るか」「いくらで売れそうか」「どのような費用がかかるか」を整理しておくとよいでしょう。
手順2:必要な測量・境界確認を進め、売却する範囲を具体化する
必要に応じて測量や境界の確認を行い、売却する土地の具体的な範囲を決めます。隣地との境界や測量図の有無を確認するでも説明しているように、地積測量図が残っている場合は、土地家屋調査士がその内容と現地を照らし合わせて筆界を確認します。
売主は、手元にある地積測量図を用意しておきましょう。
測量や境界の確認を終えたら、売却する土地の具体的な範囲を決めます。分筆する位置と分筆後の土地の形状は、土地家屋調査士と相談しながら具体化していきます。
あわせて、建築上の制限に関わる以下の内容は建築士や自治体の建築指導担当窓口に確認し、その結果を分け方に反映します。
- 売却する土地と残す土地の接道状況
- 残す土地の建ぺい率・容積率などの制限
- 分筆後の土地で建築などの利用が可能か
- 売却後も残す土地を現在と同じように利用できるか
たとえば、200㎡の土地から100㎡を売却する場合でも、単純に面積を半分にするだけでは実際の利用に適した区画になるとは限りません。道路への接し方や土地の形状、残す土地の建ぺい率・容積率などを考慮する必要があります。
なお、売却活動は測量・分筆をすべて終えてから始めるというルールはありません。不動産会社が売却活動を進めながら測量・分筆の準備を行う場合もあります。ただし、契約時点で売却する土地の範囲や分筆の条件が明確になっている必要があることも考慮して進める必要があります。
手順3:売却先を決め、分筆や費用負担の条件を定めて契約する
仲介・買取などの方法で売却先を決め、分筆や測量などにかかる費用の負担内容や、売却条件について売却先や不動産会社と話し合います。条件がまとまったら、合意した内容を契約書に反映したうえで売買契約を締結します。
一般の購入希望者や隣地所有者に仲介で売却する場合は、購入希望者と価格や引き渡し条件などを調整します。一方、買取業者へ売却する場合は、提示された買取価格に加えて測量・分筆費用などを誰が負担するのかも確認しましょう。
契約する上で確認すべき内容は以下のとおりです。
- 売却する土地の範囲
- 売買価格
- 分筆や測量にかかる費用の負担者
- 必要な許可・届出の手続きと費用負担
- 売買代金の支払時期
- 引き渡しの時期
- 分筆登記が完了しなかった場合の取り扱い
なお、分筆前であっても売却する範囲を図面などで特定できれば、売買契約を結ぶことは可能です。ただし、売却部分だけの所有権移転登記は、分筆登記が完了して独立した土地になってから行います。契約を結べる時期と、所有権移転登記ができる時期は別だと考えておきましょう。
とくに、売却活動と測量・分筆を並行して進めているケースでは「分筆が完了すること」を売買契約の条件として定めるケースもあります。その場合、分筆だけでなく隣地所有者との筆界もなるべく早めに確認します。
隣地との筆界が明確にできない場合や、隣地所有者が不明・所在不明などの理由で筆界の確認が難しい場合は、分筆に時間がかかることがあります。分筆・測量と売却活動を並行して行う際は、こうしたケースも想定して余裕を持った期間を設定するのも、トラブルを未然に防ぐうえで大切です。
出典:公益財団法人 不動産流通推進センター|不動産相談
手順4:分筆登記と必要な許可・担保解除の準備を進める
契約条件が決まったら、売却する土地を登記上も独立した土地にするために分筆登記を進めます。
分筆登記は自分で申請することも可能ですが、分筆・測量と併せて土地家屋調査士へ依頼するのが一般的です。土地家屋調査士へ依頼することで、必要な測量や図面作成、法務局への申請まで一連の手続きを進めてもらいます。
ただし「農地転用する必要がある」「抵当権が設定されている」などのケースでは、分筆以外の手続きが必要です。農地の一部を売却して買主がその土地に住宅を建てる場合は、原則として農地法第5条に基づく農地転用の許可手続きが必要です。
土地に抵当権が設定されている場合は、売却する部分について担保を外せるか金融機関と調整することになります。たとえば、土地の半分を売却した金額を住宅ローンの返済に充て、残りのローンを完済して抵当権を抹消する方法などが挙げられます。
手順5:代金決済・引き渡しと所有権移転登記を行う
売買契約で定めた必要な手続きが完了し、引き渡しの条件が整ったら、買主から売買代金を受け取り売却した土地を引き渡します。決済では売主・買主・司法書士などが必要書類を確認し、売買代金の支払いと所有権移転登記に必要な手続きを進めます。
所有権移転登記は、原則として売主と買主が共同で申請します。自分たちで登記申請を行うこともできますが、必要書類の確認や申請書の作成などに専門的な知識が必要になるので、不動産売買では司法書士に依頼して手続きを進めるケースが一般的です。
なお、分筆前に契約した場合は、決済までに分筆登記を終えておく必要があります。決済が完了したら売却した土地の所有権が買主へ移り、売主は残した土地を引き続き所有することになります。
手順6:売却後に確定申告の要否を確認する
土地を売却して譲渡所得が発生した場合は、原則として確定申告を行い、譲渡所得にかかる所得税や住民税を納めます。譲渡所得とは土地の売却によって得られた収入から、取得費や売却にかかった費用などを差し引いて算出した利益のことです。
譲渡所得の計算については 売却益に応じてかかる所得税・住民税などで詳しく解説しています。
確定申告は自分で行うことも可能です。しかし、その場合は譲渡所得の算出から取得費や譲渡費用を証明する書類の準備、申告書の作成まで自分で行う必要があります。計算方法や必要な手続きに不安がある場合は、税理士などの専門家に相談することも検討しましょう。
不動産売却に伴う確定申告を税理士に依頼する場合の費用は、依頼する税理士や申告内容などによって異なるので、依頼前に見積もりを確認します。また、売買契約書や取得費・譲渡費用に関する書類は確定申告で利用するので、売却後も保管しておきましょう。
出典:菅原和望税理士事務所|料金表
土地の半分を売却するときの費用と税金
土地の半分を売却する際、内容次第では測量や分筆登記、仲介手数料、所得税などの費用が発生します。各費用が発生する場面と費用の目安を以下にまとめました。
土地の一部を売却するときにかかる主な費用
| 費用項目 |
発生する場面 |
金額の目安・確認方法 |
| 測量・境界確認・分筆登記費用 |
土地を分筆して一部を売却する場合 |
分筆登記の全国平均は48万2,028円、中央値は46万1,415円(測量・境界確認も含む) |
| 仲介手数料 |
不動産会社に仲介を依頼して売却する場合 |
売却価格によって上限が決まる。売却価格が400万円超なら「売却価格 × 3.3% + 6万6,000円」が通常の上限の目安 |
| 印紙税 |
土地の売買契約書を作成する場合 |
契約金額に応じて決まる。売買契約書に記載された金額をもとに国税庁の税額表で確認する |
| 抵当権抹消登記費用 |
売却する土地に抵当権が設定されており、売却に伴って抹消する場合 |
登録免許税は原則として不動産1個につき1,000円。司法書士に依頼する場合は別途報酬がかかる |
| 造成・配管・塀などの工事費用 |
土地を分けることで造成や配管の移設、塀の設置などが必要になる場合 |
土地の状態や工事内容によって大きく異なる。施工業者などから見積もりを取る |
| 所得税・住民税など |
土地の売却によって譲渡所得が発生する場合 |
売却代金から取得費や譲渡費用、適用できる特別控除などを差し引いて計算する。所有期間などによって税率が異なる |
なお、これらの費用がすべてのケースで発生するわけではありません。まずは自分の状況に応じて発生する費用の内容や金額の目安を確認し、売却に必要な費用を把握しておきましょう。
出典:日本土地家屋調査士会連合会|土地分筆登記
測量・境界確認・分筆登記にかかる費用
土地の半分を売却するために分筆する場合は、土地家屋調査士に測量や境界確認、分筆登記を依頼することがあります。
分筆登記にかかる費用の相場は、日本土地家屋調査士会連合会の「土地家屋調査士報酬ガイド(令和7年度版)」で公開されており、報酬額の全国平均は48万2,028円、中央値は46万1,415円です。
これは市街地の宅地264㎡を2筆に分筆し、申請土地と隣接地5筆の調査、現地測量、道路や隣接民有地との筆界確認、境界標の設置などを行うケースを想定した報酬額です。あくまで特定の条件を設定したモデルケースの報酬額なので、実際の費用が必ずこの価格帯になるとは限りません。
なお、先ほどのモデルケースにも含まれている測量や境界確認にかかる費用については、土地の状況や必要となる作業によって異なります。基本的には以下の費用ごとに加算形式で計算されます。
- 資料調査費
- 現地調査立会費
- 測量業務費
- 境界標設置費
- 申請手続費
- 書類作成費
- 旅費
- その他経費
たとえば、隣地との境界が明確でない土地を分筆する場合は、資料調査や現地での測量、境界標の設置、分筆登記に必要な書類の作成・申請など、複数の作業が必要になることがあります。売主はまず土地家屋調査士に相談し、分筆や境界確認に必要な作業と費用をまとめて見積もってもらいましょう。
ワンポイント解説
買主へ所有権を移す所有権移転登記については、買主が費用を負担するのが一般的です。ただし、負担者について法律で定められているわけではなく、売主・買主の合意によって決められます。
出典:日本土地家屋調査士会連合会|土地分筆登記、日本土地家屋調査士会連合会|業務報酬統計資料(令和7年度)、日本土地家屋調査士会連合会|設問4 土地分筆登記
仲介を依頼した場合の仲介手数料
仲介手数料には宅地建物取引業法に基づく上限があり、売却価格によって計算方法が異なります。
売却価格に対する仲介手数料の上限
| 売買価格 |
仲介手数料の上限にかかる料率 |
| 200万円以下の部分 |
5.5% |
| 200万円超~400万円以下の部分 |
4.4% |
| 400万円超の部分 |
3.3% |
土地を含む一般的な売買では、売却価格が400万円を超える場合、「売却価格 × 3.3% + 6万6,000円」を上限の目安として使えます。なお、この式の数値は税金10%を反映させた値です。
また、「6万6,000円」という数値は別途かかる手数料ではなく、低い売買価格帯に5.5%・4.4%を適用することによって生じる差額を、簡便な計算式にまとめたものです。
たとえば、土地の半分を700万円で売却する場合、通常の仲介手数料の上限は次のように計算できます。
700万円 × 3.3% + 6万6,000円 = 29万7,000円
したがって、700万円で土地を売却する場合、通常の仲介手数料の上限は29万7,000円(税込)です。
ただし、800万円以下の宅地建物には、仲介手数料の上限を超えて税込33万円まで設定できる「低廉な空家等の媒介の特例」があります。なお、一律で33万円と決まっているわけではなく、不動産会社が依頼者にその内容を説明して具体的な金額を提示し、合意を得る必要があります。
先ほどの例で上限額が29万7,000円という結果でしたが、特例を利用する場合は、双方の同意により最大33万円までの仲介手数料が設定されることもあります。
不動産会社から仲介手数料の説明を受けるときは「売却価格に対する上限を超えていないか」「特例に関する説明はあるか」について確認しておきましょう。
売買契約書の印紙税と抵当権抹消などの登記費用
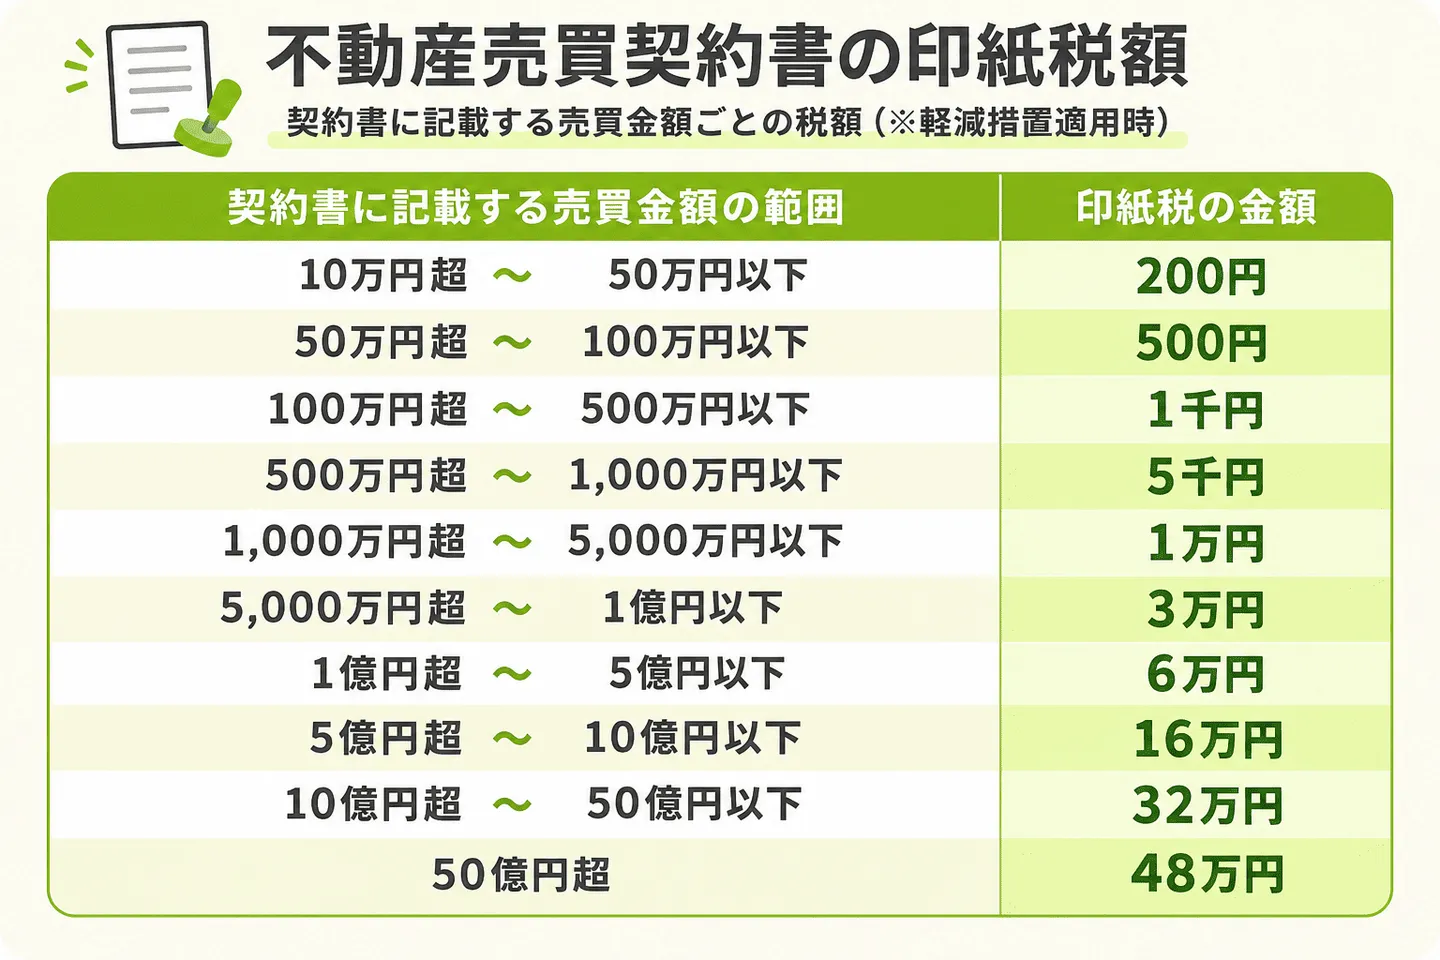
土地を売却するときは、売買契約書にかかる印紙税や、抵当権の抹消などに伴う登記費用が発生する場合があります。売却金額ごとの印紙税額は以下のとおりです。
※上記は令和9年3月31日までの軽減措置を適用した金額です。
また、抵当権を抹消する登記には、原則として不動産1個につき1,000円の登録免許税がかかります。たとえば、土地1筆に設定された抵当権を抹消する場合は1,000円で、2筆だと2,000円という計算です。
出典:国税庁|不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置、法務局|抵当権の抹消登記に必要な書類と登録免許税
必要に応じて発生する造成・配管・塀の工事費用
土地を分けることで売却する土地や残す土地の形状が変わり、造成や配管、塀などの工事が必要になる場合があります。工事費用は土地の状態によって異なるので、施工業者から見積もりを取るのが一般的です。
たとえば、土地の中央で分けたことで、残す住宅の水道管が売却する土地を通る場合は、売却後も住宅で水道を利用できるよう、配管の移設工事が必要になることがあります。また、半分に分けた土地の境界に新しく塀を設置する場合や、高低差を解消するために造成が必要になる場合もあります。
まずは、分筆後の土地にどのような工事が必要なのかについて土地家屋調査士や不動産会社に相談し、必要な工事が分かったら、施工業者などから見積もりを取るという手順で進めましょう。
売却益に応じてかかる所得税・住民税など
土地の半分を売却して譲渡所得がプラスになった場合は、所得税や住民税を納める必要があります。譲渡所得は売却代金だけで決まるのではなく、以下の計算式にて算出します。
売却部分の譲渡所得 = 売却代金 − 売却部分に対応する取得費 − 譲渡費用 − 適用できる特別控除額
なお、仲介手数料や売却のために直接かかった測量費などは、譲渡費用に含まれる場合があります。また、譲渡所得にかかる所得税と住民税は、売却した年の1月1日時点で所有期間が5年を超えるかどうかによって変わります。
| 区分 |
所有期間 |
所得税 |
住民税 |
| 長期譲渡所得 |
売却した年の1月1日時点で5年を超える |
15% |
5% |
| 短期譲渡所得 |
売却した年の1月1日時点で5年以下 |
30% |
9% |
※所得税には復興特別所得税(所得税額の2.1%)が加算されるので、実際の税率は長期譲渡所得で20.315%、短期譲渡所得で39.63%となります。
たとえば、所有期間10年の土地の半分を1,500万円で売却し、売却部分に対応する取得費が1,000万円、仲介手数料などの譲渡費用が50万円だった場合、譲渡所得は次のように計算します。
1,500万円 − 1,000万円 − 50万円 = 450万円
この場合、特別控除を適用できなければ450万円が譲渡所得となります。そこに長期譲渡所得の税率となる所得税と住民税、復興特別所得税を含めると次のようになります。
・所得税:450万円 × 15% = 67万5,000円
・復興特別所得税:67万5,000円 × 2.1% = 1万4,175円
・住民税:450万円 × 5% = 22万5,000円
したがって、税額の合計は約91万4,000円となります。
所得税は確定申告時に譲渡所得をもとに税額を計算し、期日までに納めます。なお、住民税については所得税の確定申告書をもとに自治体が税額を計算し、納税者に通知する仕組みです。
また、相続や贈与で取得した土地を売却する場合、原則として被相続人や贈与者がその土地を取得したときの取得費を引き継いで譲渡所得を計算します。相続や贈与を受けた時点の土地の価格が取得費になるわけではない点に注意してください。
ワンポイント解説
自宅の土地を売却する際、特別控除の話でよく出てくるのが「マイホーム売却の3,000万円特別控除」です。この特例はマイホームを売却して譲渡所得が生じた場合に、最高3,000万円まで譲渡所得から控除できる制度です。
ただし、住宅ではなく土地の一部のみを売却する場合は、原則として3,000万円特別控除を利用できないので注意してください。
出典:国税庁|譲渡所得(土地や建物を譲渡したとき)
土地の半分を売却して後悔しないための注意点
後悔のない形で土地の半分を売却するには、売却価格や売却にかかる費用、残った土地の使い勝手など、複数の観点で注意すべきポイントがあります。土地の売却を完了すると、原則として売却した土地を取り戻すことはできないので、次の内容を確認してから分け方や売却方法を決めましょう。
売却価格だけでなく、費用を差し引いた手取りと残す土地の価値を比べる
土地の半分を売却する上で、手元に残る金額と残した土地の使い勝手・将来的な価値まで含めて判断することが大切です。売却価格が高くても、測量や分筆、仲介などにかかる費用を差し引くと、実際に手元に残る金額が想定より少なかったというケースもあります。
ほかにも、土地の状態によっては造成や配管・塀などの工事が必要になることもあります。これらの工事費は、売却前に施工業者から見積額を取り、手取りの見込み額に反映します。
また、土地の半分を売却する内容だけでなく、残った土地にも目を向けることが大切です。売却する範囲によって、残った土地の形状や道路への接し方が変わり、土地の価値に影響することがあります。
たとえば、土地の半分を売却したことで残った土地の間口が狭くなったり、道路への接し方が悪くなったりすると、使い勝手の悪さによって価値が下がる可能性があります。
まず土地家屋調査士に相談し、残す土地の形状や道路への接し方に問題がないよう、どの位置で分けるかを検討します。そのうえで、不動産会社に査定を依頼して価格の根拠を確認し、売却後に見込まれる手取り額と残す土地の価値や使い勝手(形状・接道・出入り・建築の可否)を整理しましょう。
判断の目安は手取りの見込み額で必要な資金を確保でき、残す土地で建築・駐車・出入りに支障がないことです。どちらかを満たせない場合は、売却する面積や分ける位置を見直します。
自宅への出入り・駐車場・給排水管を確保できる分け方にする
自宅を残して土地の一部を売却する場合は、売却後も自宅を問題なく利用できるように、出入りや駐車場、給排水管などを確保できる分け方にする必要があります。たとえば、庭の一部を売却することで次のような問題が起こる場合があります。
- 自宅から道路へ出るための通路が狭くなる
- これまで使っていた駐車場が売却部分に含まれる
- 水道管や排水管が売却部分を通っている
- 塀や擁壁の位置によって自宅側の利用スペースが狭くなる
特に給排水管などの設備は、地中に埋まっていて土地の見た目からは把握しにくく、ケースによっては売却部分を通っていることもあります。自宅で使用する配管が売却部分を通る場合は、配管の移設や利用方法について買主と調整が必要になることもあるので、分筆前に配管の位置や利用状況を確認しておきましょう。
給排水管などについて不明な点がある場合は、不動産会社に相談し、水道事業者が管理する水道管理図などを確認してもらいましょう。
売却後の土地利用による固定資産税の変化を確認する
土地の一部を売却するときは、単純に面積を分けて固定資産税を算出するだけでなく、売却後に残る土地がどのように利用されるのかを確認する必要があります。
固定資産税は、土地の評価額や利用状況などをもとに課税されます。土地の一部を売却した場合、残した土地の面積や形状、利用状況などによって固定資産税の負担が変わる可能性があります。ただし、売却した土地の面積に応じて、残した土地の固定資産税が減るとは限りません。
なお、固定資産税は毎年1月1日時点の所有者や土地の状況を基準に課税されるので、土地を売却・分筆した時期によっては、その年度の固定資産税にすぐ反映されない場合があります。
また、自宅の敷地として利用している土地には、一定の要件を満たす場合に住宅用地の特例が適用されます。具体的には、住宅1戸につき200㎡までの部分は「小規模住宅用地」として固定資産税の課税標準が価格の6分の1に軽減され、200㎡を超える部分も「一般住宅用地」として3分の1に軽減されます。
たとえば300㎡の土地に自宅が建っており、そのうち150㎡を売却した場合、固定資産税が変わる理由は次の2つに分けて考えられます。
| 項目 |
売却前 |
売却後 |
| 面積の変化 |
自宅の敷地300㎡が固定資産税の課税対象 |
売却した150㎡は売却した翌年度以降、自分の固定資産税の課税対象から外れる |
| 特例の区分 |
300㎡のうち200㎡までが小規模住宅用地、残り100㎡が一般住宅用地として扱われる |
残った150㎡は200㎡以下なので、全体が小規模住宅用地として扱われる可能性がある |
ただし、住宅用地の特例が適用されるかどうかは、土地の面積だけでなく、住宅の建ち方や土地の利用状況などによって判断されます。売却後の土地についてどのような特例が適用されるか分からない場合は、土地を管轄する市区町村の固定資産税担当窓口に確認してください。
半分では売りにくい場合は、売却面積や土地全体の売却を検討する
土地の半分では買主が見つかりにくい場合でも、売却する面積や分け方を変えることで売却できる可能性があります。半分で売ることに固定せず、土地の使いやすさや買主の需要を見ながら検討しましょう。
まずは、売却を依頼している不動産会社と「土地の面積が理由で売れないのか・形状が原因なのか」など、買主が見つからない理由を整理します。
たとえば、半分に分けて売却する土地が建築用地としては少し狭く、買主が希望する規模の建物を建てにくいケースがあるとします。このような場合は、残すマイホーム側の土地について建ぺい率や容積率、接道義務などの条件を満たせる範囲で売却する面積を増やし、買主が利用しやすい広さを確保するのも選択肢です。
一方で、土地の一部売却そのものが難しい場合は、土地全体を売却する方法もあります。ただし、土地全体を売却する場合は、自宅から退去して住み替える必要があるので「自宅に住み続けたいのか」「どの程度の資金を確保したいのか」といった希望を踏まえて検討しましょう。
まとめ
土地の半分だけを売却することは可能です。ただし、土地を単純に面積で半分にするのではなく、売却する部分と残す部分を分けたうえで、それぞれの土地を問題なく利用できるか確認する必要があります。
売却する部分を独立した土地として扱う場合は、既に土地が分けられている場合を除き、分筆登記が必要です。測量や境界確認、分筆登記は土地家屋調査士に相談し、仲介を利用する場合は不動産会社に売却価格や買主の需要を確認します。
売却にかかる費用は測量・分筆費用や仲介手数料、印紙税、必要な工事費などが発生する場合があります。なお、売却する際は査定額だけでなく、こうした費用を差し引いた手取り額まで確認することが重要です。
また、自宅に住み続けながら庭などの一部を売却することもできますが、自宅への出入りや駐車場、給排水管などを確保できる分け方にすることが大切です。土地の価値は面積だけでなく、形状や道路への接し方などの利用条件によっても変わります。
土地の半分を売却する上でのポイントは、売却する土地だけでなく残った土地の価値や、売却後の使い勝手です。売却する面積や分け方、費用などを整理したうえで自分の土地に合った売却方法を検討しましょう。
土地を半分だけ売却する場合のよくある質問
自宅に住み続けながら、庭の一部だけを売却できますか?
はい、できます。ただし、売却する部分と残す土地を明確に分けたうえで、残した土地で引き続き自宅を利用できるか確認する必要があります。具体的には以下の要素を踏まえて、残った自宅の土地に支障がないか確認します。
- 自宅が引き続き接道条件を満たしているか
- 建ぺい率・容積率などの制限に問題がないか
- 駐車場や庭などの利用に支障が出ないか
- 給排水管や電気などの設備が売却部分を通っていないか
- 売却部分に塀や擁壁などがある場合、その扱いをどうするか
庭の面積だけを基準に分けると、残した自宅側の建ぺい率・容積率の制限に抵触し、建築条件を満たせなくなったりするリスクがあります。庭の一部を売却する際は、売却部分だけでなく売却後に残す土地の使い方まで考えて分け方を検討しましょう。
古い測量図があれば、新たな測量は不要ですか?
いいえ、古い測量図があるだけでは、新たな測量が不要とは判断できません。古い測量図が現在の土地の状況と一致しているのかについて確認する必要があります。確認の結果、測量図の内容から現在の筆界や土地の形状を確認できれば、新たな測量が不要になることもあります。
測量図の内容と現在の土地の状況を比較するには、専門的な知識や測量に関する判断が必要です。一般的には土地家屋調査士に依頼して、測量図の内容や現地の状況を確認してもらいます。
なお、古い測量図がある場合でも、売却部分と残す部分の境界を新たに決める必要があれば、分筆のための手続きが別途必要になることがあります。
土地の半分を売却するまでに、どのくらいの期間がかかりますか?
土地の半分を売却するまでの期間は、土地の状態や売却方法によって異なるので一律には示せません。分筆や隣地との境界の確認、接道義務の有無など、売却前にさまざまな確認や手続きが必要になるためです。
見通しを立てるには、次の工程ごとにどのくらいの期間がかかるかを確認しましょう。
| 確認すること |
確認先 |
| 測量・境界確認、分筆登記 |
土地家屋調査士 |
| 買主探し |
不動産会社 |
| 許可・届出や担保解除が必要な場合 |
農業委員会や金融機関など |
特に、隣地との境界について調整が必要な場合や、売却にあたって許可・届出が必要な場合は手続きが長引くことがあります。売却活動と測量・分筆を並行して進められるかどうかも全体の期間に影響するので、不動産会社と土地家屋調査士に相談してスケジュールを組みましょう。
一つの土地を複数人で分ける場合、どのような方法がありますか?
共有名義の土地を解消して半分ずつ取得したい場合は、「現物分割」という方法で分筆登記を行い、お互いの持分を交換(共有物分割)する方法が一般的です。贈与税が発生しないよう適切に手続きを行う必要があるため、司法書士(登記手続き)や税理士(税務面)への相談が必要です。
土地の半分を売却するのにどれくらいの期間がかかりますか?
スムーズに進んでも、査定から売買契約まで1ヶ月、測量・分筆登記に3ヶ月、決済まで1ヶ月で、トータル4〜6ヶ月程度は見ておく必要があります。隣地との境界確認が難航すると、さらに期間が延びる可能性があります。