いらない土地の処分方法
いらない土地を処分するときは、売却先を探す方法と、無償または費用を払って引き取ってもらう方法を比較します。相続そのものを引き受けるか迷っている場合は、相続放棄も別の選択肢になります。
同じ土地でも、仲介・買取・隣地への売却では評価が異なることがあります。それぞれの仕組みと、選ぶ際の注意点を説明していきます。
不動産会社の仲介で買い手を探す
売却を急いでおらず、幅広く購入希望者を探したい場合は、不動産会社の仲介が候補になります。不動産会社に販売活動や契約手続きを依頼し、買い手との間で価格や引き渡し条件を調整する方法です。
住宅用地として使いやすい土地や、周辺で取引がある土地なら、まず地域の不動産会社に相談してみましょう。仲介の買主は個人に限らず、法人になる場合もあります。
ただし、売り出した価格で売れるとは限りません。査定を受ける際は、「近隣の成約事例」「想定する買い手」「問い合わせがない場合の見直し方」まで確認すると、販売の見通しを立てやすくなります。
不動産取引では、査定額と、実際に買い手が提示する購入価格を分けて考えることが大切です。高い査定額だけで依頼先を選ぶと、販売期間が長引く可能性があります。反響を確認する時期を決め、価格や募集方法を見直しましょう。
不動産会社に買い取ってもらう
売却までの手間を減らしたい場合や、仲介で買い手がつかない場合は、不動産会社による買取を検討できます。会社自身が買主になるため、条件が合えば一般の購入希望者を探す期間を省けます。
再建築不可の土地、山林・原野、共有持分などは、対応できる会社が限られます。相談前に、その種類の不動産を取り扱っているかを確認しましょう。専門業者でも、すべての土地を買い取れるわけではありません。
買取価格には、再販売や整備にかかる費用、売れ残るリスクなどが反映されます。そのため、仲介で見込める価格より低くなることがありますが、一律に「相場の何割」とは判断できません。
比較したいのは、価格と次の条件です。
- 測量や建物解体、残置物の撤去を誰が負担するか
- 代金の支払いと引き渡しをいつ行うか
- 引き渡し後に不具合が見つかった場合、売主がどこまで責任を負うか
実務上は、売却価格が高くても売主負担の工事が多ければ、手元に残る金額が少なくなることがあります。見積もりは「現況のまま引き渡せるか」までそろえて比較しましょう。
また、契約不適合責任を免除する特約があっても、知っていながら伝えなかった不具合などは免責されない場合があります。地中の埋設物や越境など、把握している問題は事前に伝えてください。
参照:民法第572条|e-Gov法令検索
隣地の所有者に売却する
狭い土地や形が不規則な土地は、隣地の所有者に購入を打診する方法があります。単独では使いにくくても、隣の敷地と合わせれば駐車場や庭、建物の敷地として利用できる可能性があるためです。
ただし、土地を買い足せば必ず建築できるようになるわけではありません。接道や用途地域などの条件も確認する必要があります。
隣人との直接交渉に不安があれば、不動産会社に間に入ってもらう方法もあります。直接売買する場合も、売買する範囲、境界、価格、費用負担、引き渡し日を書面で決めましょう。
隣地への売却では、「自分には不要」という事情だけで価格を決めず、相手がどのように利用できるかを整理することが交渉の出発点になります。ただし、需要や予算は相手次第であり、高値での売却を前提にはできません。
個人に贈与する・自治体や法人に寄付する
売却が難しくても、無償なら土地を受け取りたい人や団体が見つかる可能性があります。ただし、無料で譲る場合でも、相手の同意が必要です。
| 譲り先 |
確認したいこと |
| 隣人・親戚などの個人 |
利用目的、登記費用の負担、受け取る側の贈与税や不動産取得税 |
| 自治体 |
公共用地としての利用予定や寄付の受け入れ基準 |
| 法人・団体 |
事業や活動での利用目的、寄付する側に生じる税金 |
自治体は、不要な土地を無条件で引き取る窓口ではありません。道路などへの利用が見込める場合でも、境界の確認や権利関係の整理などを求められることがあります。
譲り先を広く探すなら、自治体の空き家・空き地バンクも確認しましょう。更地を登録できるか、売買だけでなく無償譲渡も掲載できるかは、自治体ごとに異なります。登録しても譲渡成立が保証されるわけではありません。
受け取る側は、取得後の税金や草刈り費用も負担します。無償であることだけを強調するより、年間の維持費や土地の問題点を先に示すほうが、条件を具体的に話し合えます。費用負担は、親しい間柄でも贈与契約書などに残してください。
税金の違いは、個人に贈与する場合の費用と自治体や法人に寄付する場合の費用で説明しています。
相続土地国庫帰属制度で国に引き取ってもらう
相続した土地は、相続土地国庫帰属制度の要件を満たせば、費用を負担して国に引き渡せます。売却先を自分で見つける必要がない一方、申請者と土地の両方に条件があります。
申請できるのは、相続や相続人への遺贈で土地の所有権・共有持分を取得した人などです。制度開始前に相続した土地も対象になります。共有地の場合は、原則として共有者全員で申請し、そのうち少なくとも1人が相続などで持分を取得している必要があります。
次のような土地は、申請できません。
- 建物がある土地
- 抵当権や賃借権などが設定されている土地
- 法令で定める、他人の利用が予定される土地
- 基準を超える土壌汚染がある土地
- 境界が明らかでない土地や、所有権の範囲などに争いがある土地
申請できても、危険な崖や管理を妨げる埋設物などがあれば、審査で承認されない場合があります。反対に、農地や山林という理由だけで一律に対象外になるわけではありません。
手続きは、法務局への事前相談、申請、書面・実地の審査、承認、負担金の納付という順に進みます。承認だけで所有権が移るのではなく、負担金の納付によって国に移ります。
解体や測量に着手する前に、ほかの条件も満たせそうかを相談してください。建物を壊しても、別の理由で承認されない可能性があります。
参照:相続土地国庫帰属制度の概要|法務省
有料の土地引き取りサービスを利用する
売却先や譲り先が見つからず、国庫帰属制度も利用しにくい場合は、有料引き取りを比較対象にできます。所有者が費用を支払い、民間の事業者などに土地を引き取ってもらう方法です。
重要なのは、「費用を払えばどこまで実施される契約なのか」です。引き取り手の紹介や管理の代行だけでは、土地の所有者が変わらないことがあります。
契約前に、次の点を確認しましょう。
- 実際に土地の所有権を取得する相手の名称・所在地
- 調査費や登記費用などを含む総額と、追加請求の条件
- 支払い・引き渡し・所有権移転登記の時期
- 引き取りが実現しなかった場合の返金・契約解除の条件
- 引き渡し後に元の所有者へ残る責任や費用負担
「契約後は一切責任が残らない」という説明だけで判断せず、契約書の具体的な条項を確認してください。会社の実在や事業内容、取引に必要な許認可も確認し、不明な条項は契約前に弁護士へ相談しましょう。
相続放棄で土地を含む遺産を引き継がない
相続放棄は、いらない土地だけを処分する手続きではなく、その相続の財産・債務を引き継がないための手続きです。土地を放棄して、預貯金だけを受け取ることはできません。
原則として、自分のために相続が始まったことを知った時から3か月以内に、亡くなった人の最後の住所地を管轄する家庭裁判所へ申述します。生前に将来の相続放棄を済ませることはできません。
土地を売却するなど相続財産を処分すると、相続を承認したとみなされ、放棄できなくなる場合があります。放棄を迷っている段階では、売却契約を進める前に相談してください。調査しても判断材料がそろわないときは、期限内に熟慮期間の伸長を申し立てる方法があります。
参照:相続の放棄の申述|裁判所
また、放棄の時点で土地などを現に占有している場合は、相続人または相続財産清算人へ引き渡すまで、保存義務が残ります。単に登記名義だけで判断されるものではありません。
参照:財産管理制度の見直し(相続の放棄をした者の義務)|法務省
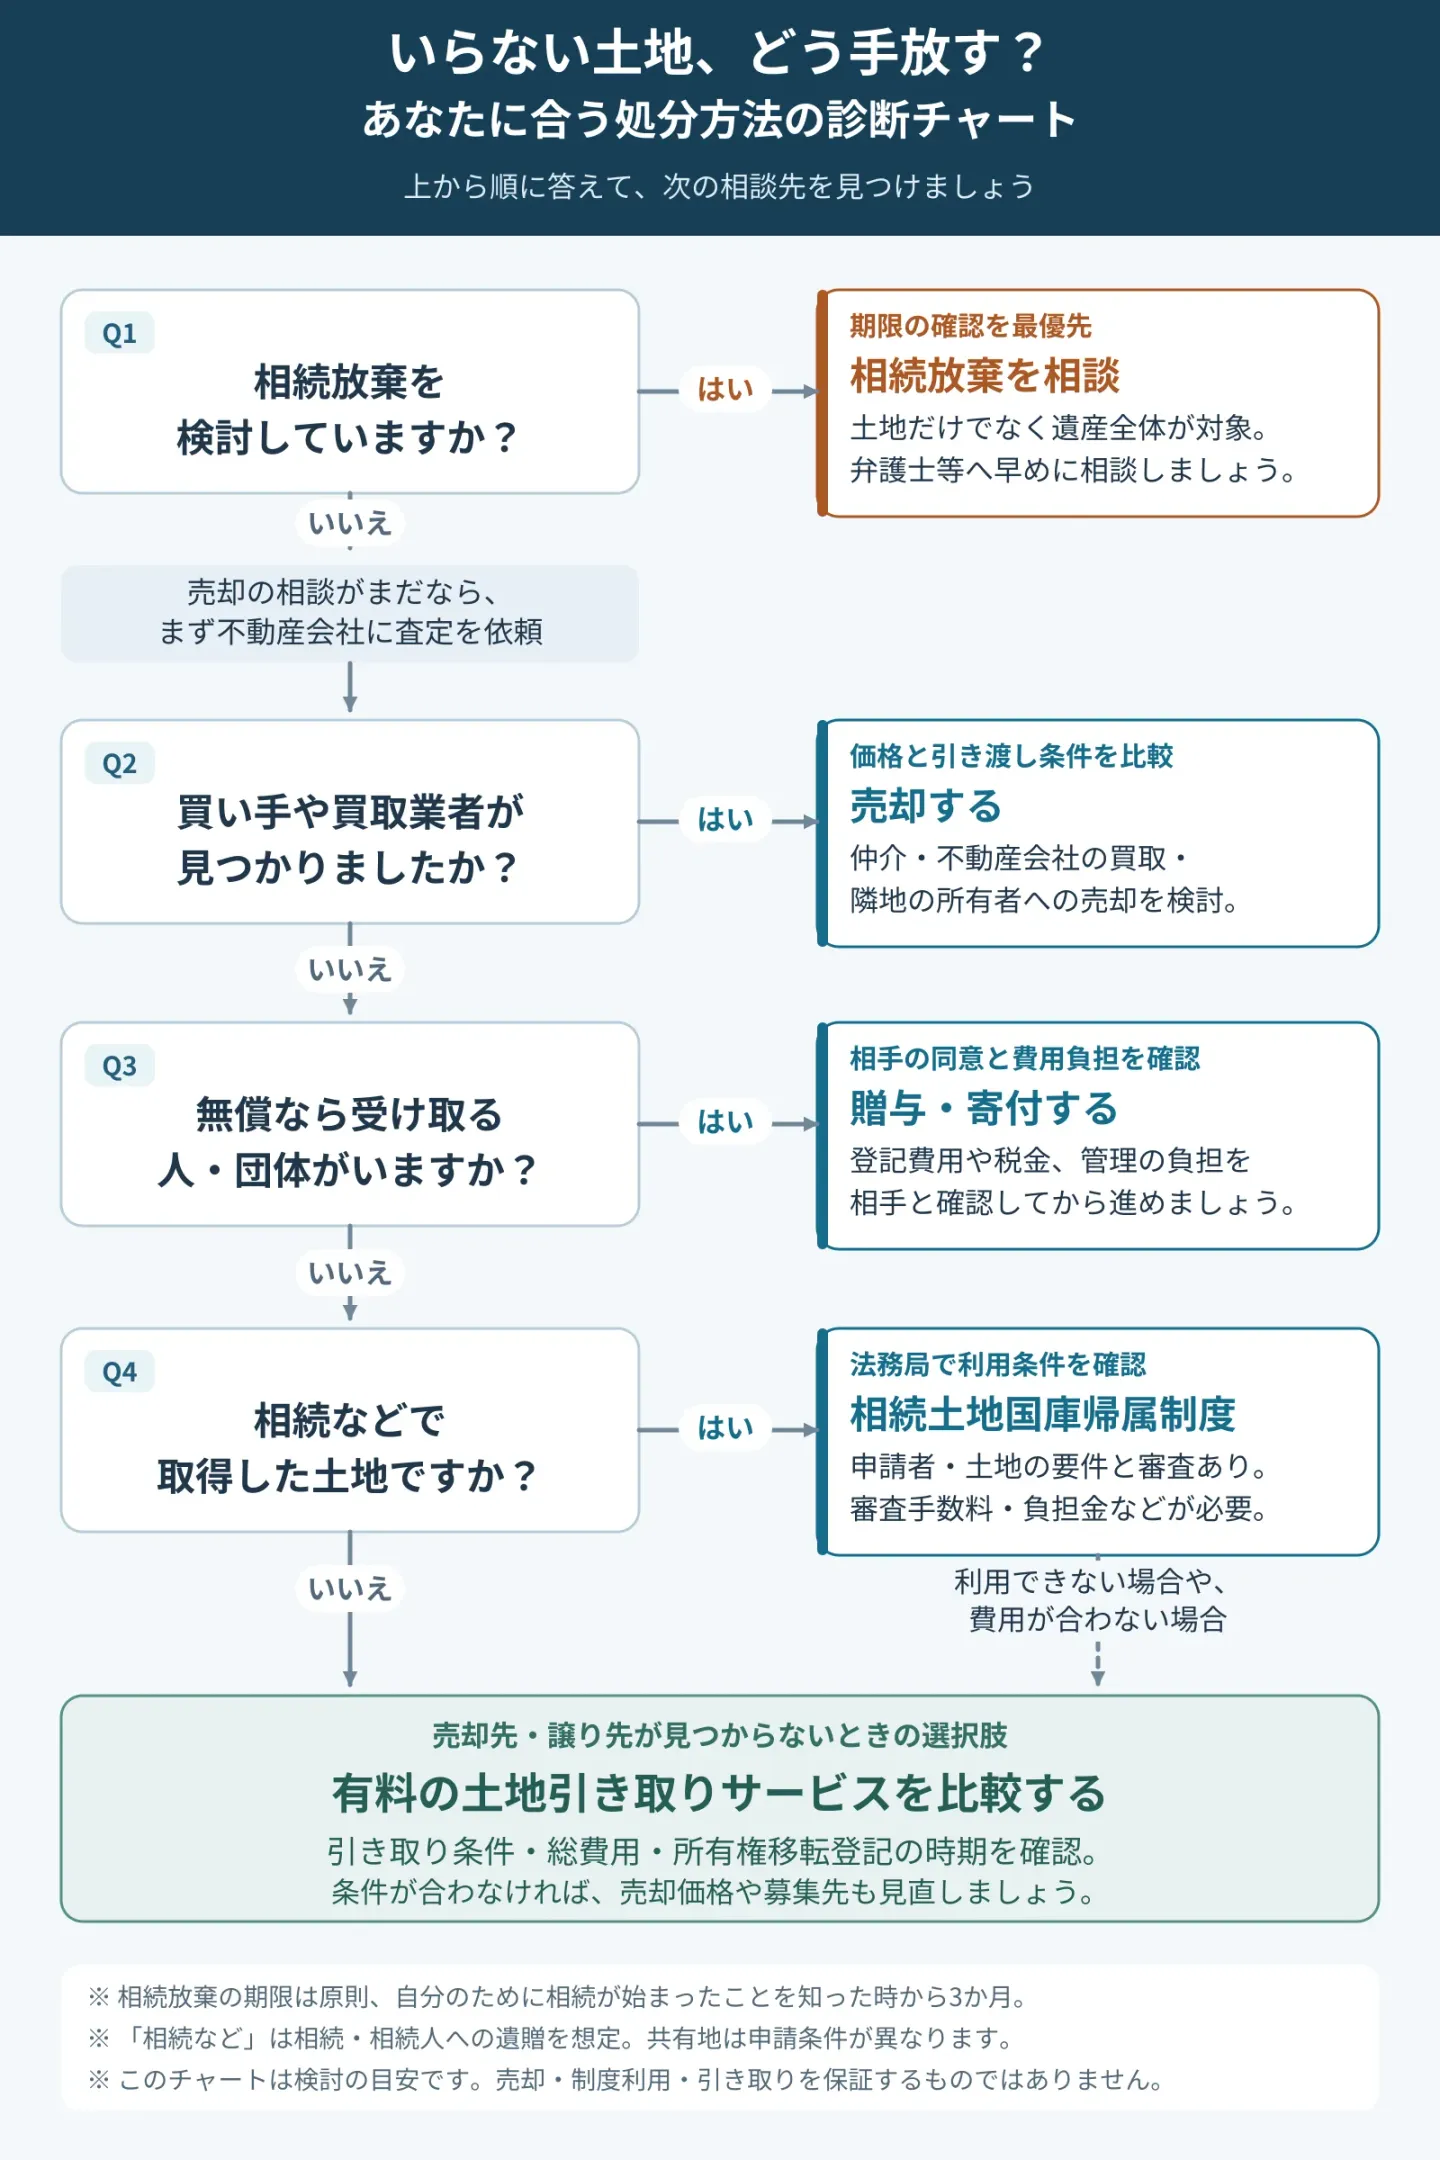
いらない土地の処分方法が分かる診断チャート
処分方法を選ぶときは、相続放棄の検討が必要かを先に確認し、そのうえで売却・贈与・国庫帰属・有料引き取りを比較します。相続放棄には期限があるため、売却できるかを長期間試してから判断する順番にはしないでください。
以下の診断チャートでは、ご自身の状況から検討する方法を絞れます。
チャートの結果は、利用や売却を保証するものではありません。候補が複数ある場合は、それぞれの見積もりを取り、費用・手間・手放すまでの見通しを比べましょう。
迷ったら、処分費用と手取り額のシミュレーションを確認してください。制度の要件を満たす相続した土地であれば、売却の相談と法務局への相談を並行して進める方法もあります。
いらない土地の処分にかかる費用と税金
処分費用は、手放す方法と土地の状態によって変わります。売却では諸費用と税金を差し引いた「手取り額」、無償譲渡や有料引き取りでは「自己負担額」を確認しましょう。
| 方法 |
主に確認する費用・税金 |
| 仲介・買取・隣地への売却 |
仲介手数料の有無、登記関係費用、測量・撤去費、印紙税、譲渡所得にかかる税金 |
| 個人への贈与 |
登記費用、受け取る側の贈与税・不動産取得税 |
| 自治体・法人への寄付 |
受け入れ条件を整える費用、寄付先によっては寄付する側の譲渡所得にかかる税金 |
| 国庫帰属制度 |
審査手数料、負担金、必要に応じた整備・書類作成費用 |
| 有料引き取り |
引き取り料、調査費、登記費用など |
| 相続放棄 |
申述費用、郵便料、戸籍などの取得費、依頼する場合は専門家報酬 |
以下のシミュレーションは、費用の考え方を示す仮定の例です。業者の料金相場や成約価格を示すものではありません。専門家報酬などの設定額は税込みとし、個別に記載した費用以外は発生しない前提です。税額は概算で、実際の申告時には端数処理などで変わります。それぞれ詳しく説明していきます。
不動産会社の仲介で売却する場合の費用と税金
仲介で売却する場合は、仲介手数料に加え、必要に応じて測量費や撤去費などを負担します。買主への所有権移転登記費用は買主負担とする取引が多いものの、契約で確認が必要です。売主側の相続登記や抵当権抹消などは別に考えます。
売買価格800万円以下の宅地・建物では、低廉な空家等の特例により、依頼者一方からの仲介手数料の上限は税込33万円です。利用には事前の説明・合意が必要であり、一律に33万円かかるわけではありません。
800万円を超える土地の売買では、通常の仲介手数料の上限は「(売買価格×3%+6万円)×1.1」で計算できます。
参照:空き家等に係る媒介報酬規制の見直し|国土交通省、宅地建物取引業法の解釈・運用の考え方の改正|国土交通省
売却に伴う税金は、売却代金そのものではなく、取得費と譲渡費用などを差し引いた利益にかかります。
課税される譲渡所得=売却収入-取得費-譲渡費用-適用できる特別控除
取得費とは、土地を買ったときの代金などです。譲渡費用には、売却のために直接必要となった仲介手数料や測量費などが含まれますが、支出した費用をすべて差し引けるわけではありません。
通常の税率は、売却した年の1月1日時点で所有期間が5年を超える場合は20.315%、5年以下の場合は39.63%です。所得税・復興特別所得税・住民税の合計で、適用できる特例がある場合は計算が変わります。
参照:長期譲渡所得の税額の計算|国税庁、短期譲渡所得の税額の計算|国税庁
相続した土地では、原則として亡くなった人の取得費と取得時期を引き継ぎます。購入資料が見つからず売却代金の5%を概算取得費とすると、安く売っても課税上の利益が大きくなる場合があります。「昔より安いから税金はかからない」とは判断しないでください。
参照:相続や贈与によって取得した土地・建物の取得費と取得の時期|国税庁、取得費が分からないとき|国税庁
仲介で土地を売却した場合の手取り額シミュレーション
500万円で売却し、取得費300万円、売却に直接必要な諸費用100万円、長期譲渡所得に該当するケースを考えます。特別控除は適用しない前提です。
| 売却代金 |
500万円 |
| 取得費 |
300万円 |
| 売却時の諸費用 |
100万円(仲介手数料33万円、測量費50万円、売却に必要な撤去費16万9,000円、印紙税1,000円) |
| 課税される譲渡所得 |
500万円-300万円-100万円=100万円 |
| 税額の概算 |
100万円×20.315%=20万3,150円 |
| 税引き後の手取り額 |
500万円-100万円-20万3,150円=379万6,850円 |
取得費300万円は、利益を計算するときには差し引きますが、今回の手取りから再び支払うお金ではありません。住宅ローンなどの返済が残っている場合は、その返済額も手取りから差し引きます。
不動産会社に買い取ってもらう場合の費用と税金
不動産会社と直接売買する買取では、通常、仲介手数料はかかりません。ただし、別の仲介会社が間に入る場合は、その会社への手数料が発生することがあります。
印紙税、登記関係費用、利益が生じた場合の税金は、買取でも確認が必要です。測量・撤去などが不要になるかどうかも契約次第です。
「現況買取」の場合も、売主負担の作業や追加精算が残っていないか、見積書と契約書を確認しましょう。
不動産会社の買取で土地を売却した場合の手取り額シミュレーション
直接買取で350万円、取得費300万円、売却に必要な撤去費と印紙税の合計5万円とします。長期譲渡所得に該当し、特別控除は使わない前提です。
| 売却代金 |
350万円 |
| 仲介手数料 |
0円 |
| 売却時の諸費用 |
5万円(撤去費4万9,000円、印紙税1,000円) |
| 課税される譲渡所得 |
350万円-300万円-5万円=45万円 |
| 税額の概算 |
45万円×20.315%=約9万1,418円 |
| 税引き後の手取り額 |
350万円-5万円-約9万1,418円=約335万8,582円 |
前の仲介の例と比べると手取りは少ないものの、売主の測量負担がない設定です。実際の比較では、販売期間中の維持費や、売れない可能性も含めて判断します。
隣地の所有者に売却する場合の費用と税金
隣地の所有者への直接売却では、仲介手数料を省ける一方、契約や境界の確認は必要です。不動産会社へ仲介を依頼するなら、通常の売却と同様に手数料を見込みます。
土地の一部だけを売る場合は、一つの土地を登記上分ける「分筆」が必要になり、測量や登記の費用が増えることがあります。先に売却範囲を決めてから見積もりを取りましょう。
隣地の所有者に土地を売却した場合の手取り額シミュレーション
土地全体を100万円で直接売却し、取得費200万円、売主負担の測量費20万円、紙の契約書1通の印紙税500円とします。分筆は不要とし、所有権移転登記費用は買主負担の前提です。
| 売却代金 |
100万円 |
| 売却時の諸費用 |
20万500円 |
| 譲渡所得にかかる税金 |
0円(この取引では取得費などが売却代金を上回るため) |
| 手取り額 |
100万円-20万500円=79万9,500円 |
印紙税は、契約金額や契約書の作成方法によって変わります。
参照:不動産の譲渡に関する契約書等に係る印紙税の軽減措置|国税庁
個人に贈与する場合の費用と税金
個人へ無償で土地を譲る場合は、登記費用の負担を決め、受け取る人の贈与税と不動産取得税も確認します。通常の無償贈与では、譲る人に売却代金は入りません。
贈与による所有権移転登記の登録免許税は、原則として固定資産税評価額の2%です。司法書士に依頼する場合は報酬もかかります。
参照:登録免許税の税額表|国税庁
贈与税を暦年課税で計算する場合、基礎控除110万円は、その人が1年間にもらった財産の合計に対して適用します。土地ごと・贈与する人ごとの控除ではありません。また、贈与税の評価額と固定資産税評価額は、同じとは限りません。
参照:贈与税がかかる場合|国税庁
土地を無償で譲った場合の自己負担額シミュレーション
固定資産税評価額100万円の土地を譲り、贈与税の評価額も100万円、受け取る人に同年のほかの贈与はないとします。暦年課税を使い、土地以外の負担を引き受けない通常の贈与の例です。
| 項目 |
金額・負担する人 |
| 土地の代金 |
0円 |
| 司法書士報酬 |
5万5,000円を譲る側が負担する設定 |
| 登録免許税 |
100万円×2%=2万円を受け取る側が負担する設定 |
| 贈与税 |
0円(年間の贈与額が110万円以下) |
| 譲る側の自己負担額 |
5万5,000円 |
| 受け取る側の負担 |
登録免許税2万円に加え、不動産取得税がかかる場合がある |
不動産取得税は土地の種類や軽減措置などで異なるため、この例では計算に含めていません。「無料でもらえる」という説明だけで進めず、受け取る側の総負担も確認してから合意しましょう。
自治体や法人に寄付する場合の費用と税金
寄付は、自治体と一般の法人で税金の扱いが異なります。個人が国や地方公共団体に寄付する場合、譲渡所得は非課税ですが、一般の法人への寄付では時価で売却したものとみなされ、寄付した側に課税されることがあります。
公益法人などへの寄付も、自動的に非課税になるわけではありません。所定の要件や国税庁長官の承認が必要です。
また、測量、建物解体、登記関係の費用などを誰が負担するかは、寄付先の受け入れ条件によります。
参照:国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したとき|国税庁
土地を寄付した場合の自己負担額シミュレーション
時価100万円、取得費50万円、長期譲渡所得に該当する土地を寄付するとします。比較を分かりやすくするため、寄付する側の測量費・登記費用などは0円とし、一般の営利法人への寄付では非課税措置や特別控除を使わない設定です。
| 項目 |
自治体へ寄付 |
一般の営利法人へ寄付 |
| 受け取る代金 |
0円 |
0円 |
| 課税される譲渡所得 |
非課税 |
100万円-50万円=50万円 |
| 税額の概算 |
0円 |
50万円×20.315%=10万1,575円 |
| 寄付する側の自己負担額 |
0円 |
10万1,575円 |
一般の営利法人への寄付では、代金を受け取らなくても納税資金が必要になる例です。受け取る法人側にも税負担が生じる場合があるため、双方で税務を確認します。
相続土地国庫帰属制度を利用する場合の費用
国庫帰属制度では、申請時の審査手数料と、承認後の負担金が必要です。さらに、土地の状態によって整備費用や専門家への依頼費用が加わります。
- 審査手数料:土地1筆につき1万4,000円。取り下げや不承認などの場合も原則として返還されない
- 負担金:10年分の標準的な管理費用をもとに算定。20万円となる土地のほか、面積などで計算する土地もある
- 準備費用:必要に応じた建物解体、障害物の撤去、境界の明示、書類作成の依頼費用など
「1筆」は、登記上の土地の区画です。見た目が一つの敷地でも複数筆に分かれている場合があります。負担金は、一部の市街地の宅地や一定の農地、森林などでは面積によって変わり、隣接する土地などには合算の特例もあります。
参照:相続土地国庫帰属制度の負担金|法務省
相続した土地を国に引き渡した場合の自己負担額シミュレーション
1筆の土地が承認され、負担金20万円、必要な整備・資料作成費用の合計が10万円だった場合です。建物解体は不要とします。
| 審査手数料 |
1万4,000円 |
| 負担金 |
20万円 |
| 整備・資料作成費用 |
10万円 |
| 自己負担額 |
31万4,000円 |
負担金が20万円になるとは限らず、解体などが必要なら総額は増えます。国庫帰属の費用と民間への引き取り費用は、準備作業まで含めた総額で比較してください。
有料の土地引き取りサービスを利用する場合の費用
有料引き取りの料金は、土地の状態や事業者の契約条件によって異なります。共通の料金表があるわけではなく、土地ごとの見積もりが必要です。
引き取り料のほかに、調査費、登記費用、撤去費などが別途かかるか確認しましょう。法人への所有権移転を伴う場合の税務も、契約の形と土地の時価などによって確認が必要です。
費用を払って土地を引き取ってもらった場合の自己負担額シミュレーション
見積もりが次の条件で、税務上の追加負担がないことを確認できた場合の例です。
| 引き取り料 |
50万円 |
| 登記関係費用 |
8万円 |
| 事前調査費 |
2万円 |
| 自己負担額 |
60万円 |
仮に固定資産税や草刈りなどの維持費が年間6万円なら、10年間で60万円になります。ただし、処分時期までにかかる維持費、将来の売却可能性、契約後に残る責任も考慮が必要です。年額だけで即決しないようにしましょう。
相続放棄をする場合の費用
相続放棄では、家庭裁判所への申述費用と必要書類の取得費がかかります。自分で手続きする場合と、専門家に依頼する場合では負担が異なります。
申述人1人につき収入印紙800円分に加え、裁判所が指定する郵便料、戸籍などの取得費が必要です。弁護士や司法書士に依頼する場合は、依頼する業務に応じた報酬が加わります。
参照:相続の放棄の申述|裁判所
相続放棄をした場合の自己負担額シミュレーション
1人で申述し、専門家への依頼はせず、次の費用がかかったと仮定します。郵便料や戸籍の必要数は事案・裁判所によって異なります。
| 収入印紙 |
800円 |
| 郵便料 |
500円と仮定 |
| 戸籍などの取得費 |
3,000円と仮定 |
| 申述手続きの自己負担額 |
4,300円 |
ただし、これは申述に要する費用だけです。相続放棄により預貯金200万円も引き継げなくなるなら、その点を含めて判断しなければなりません。土地の保存費用や、相続財産清算人の選任が必要となる場合の費用も、この例には含めていません。
いらない土地を処分する前に確認すること
処分方法が決まっても、名義・権利関係、境界、農地の許可に問題があると、そのままでは手続きを進められない場合があります。
まずは登記事項証明書や測量図などを確認し、何が未整理なのかを把握しましょう。先に費用をかけすぎないよう、処分先が求める条件と照らし合わせながら、次の3点を確認していきます。
相続登記が済んでいるか、共有者や抵当権の有無を確認する
売却や贈与に向けて、登記上の所有者と実際の権利関係を確認してください。亡くなった人の名義のままなら、売却などの所有権移転登記に先立って、相続登記が必要になります。
相続登記は2024年4月から義務化され、原則として相続による所有権取得を知った日から3年以内の申請が必要です。制度開始前の相続も対象となり、開始前から取得を知っていた未登記の不動産は、原則2027年3月31日までに対応する必要があります。
参照:相続登記には期限があります|法務省
共有地全体を売るには、原則として共有者全員の同意が必要です。自分の持分だけを売る方法とは区別して考えましょう。また、抵当権がある場合は、借入残高や抹消の条件を金融機関へ確認します。
なお、相続土地国庫帰属制度は、相続登記が未了でも申請できる場合があります。売却と同じ手順が必須とは限らないため、利用する制度に合わせて相談してください。
境界が分かる資料を確認し、測量が必要か相談する
測量が必要かは、土地の状況と契約・制度の条件によって異なります。すべての土地売買で、新たな境界確定測量が法律上義務付けられているわけではありません。
手元に測量図、境界確認書、境界標の写真などがあれば、相談先に見せましょう。資料がない場合も、すぐに測量を発注するのではなく、必要な調査範囲と費用を確認してください。
境界を確定せずに売却する合意ができる場合でも、争いや越境などの問題がなくなるわけではありません。把握している事情を伝え、引き渡し条件と責任の範囲を書面に残すことが大切です。
国庫帰属制度では境界が明らかである必要がありますが、隣接地所有者の立ち会いや境界確認書の提出が一律の必須条件というわけではありません。必要な資料は法務局に確認します。
参照:相続土地国庫帰属制度に関するQ&A|法務省
農地は売却や贈与に必要な許可を農業委員会に確認する
農地を売却・贈与するときは、用途に応じて農地法上の許可などが必要になります。無償で譲る場合も、原則として規制の対象です。
農地として使う人へ売る場合は、原則として農地法3条の許可が必要です。買主には、適切に耕作できることなどが求められます。「今すでに農家である人しか買えない」とは限らず、新たに農業を始める人も要件を満たせば取得を検討できます。
宅地や駐車場などへの転用を伴う売却は、原則として農地法5条の許可が必要です。市街化区域内では、農業委員会への事前の届出で進められる場合があります。ただし、農用地区域などでは転用が難しいこともあります。
登記上の地目だけでなく、現況も判断に関係します。先に造成や売買を進めず、所在地の農業委員会に確認しましょう。
参照:農地をめぐる事情について|農林水産省
いらない土地の処分はどこに相談する?
売れるかを知りたいなら不動産会社、制度の利用なら担当の行政窓口、登記や法律・税金の問題は専門家に相談します。一つの窓口ですべてを解決できるとは限りません。
| 相談したいこと |
主な相談先 |
| 売却価格・買い手探し・買取 |
不動産会社 |
| 自治体への寄付・空き家等のバンク登録 |
市区町村の担当窓口 |
| 相続土地国庫帰属制度 |
法務局・地方法務局の担当窓口 |
| 相続登記・所有権移転登記 |
司法書士 |
| 相続放棄の判断・権利関係の争い |
弁護士 |
| 境界調査・測量・分筆 |
土地家屋調査士 |
| 税額の計算・税務申告 |
税理士 |
| 農地の権利移転・転用 |
農業委員会 |
相談時は、所在地・地番、登記事項証明書、固定資産税の課税明細書、現況写真などを、分かる範囲で用意してください。すべてそろうまで相談を遅らせる必要はありません。それぞれの窓口で確認できることを説明します。
売却や買取を相談したいなら不動産会社
売れる見込みと価格、販売方法を知りたいなら、不動産会社が相談先です。住宅用地なら地域の仲介会社、山林・原野や再建築不可の土地なら、その種類を扱う会社を探します。
「他社に断られた理由」「売却を希望する時期」「売主が負担できる費用」を伝えると、具体的な提案を受けやすくなります。査定額に加え、売主負担の作業と最終的な手取り見込みも確認しましょう。
自治体への寄付や空き家・空き地バンクの利用なら市区町村の担当窓口
寄付の可否や自治体の物件登録制度については、土地がある市区町村に相談します。寄付は管財・財産管理部門、バンクは空き家対策・移住支援部門などが担当しますが、名称は自治体によって異なります。
寄付とバンク登録は別の仕組みです。「自治体に取得してほしい」のか、「第三者への募集を支援してほしい」のかを伝えてください。
相続土地国庫帰属制度を利用したいなら法務局
国庫帰属制度の利用条件や申請書類は、法務局の担当窓口で確認します。申請先は土地の所在地を管轄する法務局・地方法務局の本局です。相談の予約方法や対応する庁は、公式案内で確認しましょう。
土地の資料や写真に加え、建物・担保権・境界の問題を伝えると相談が具体的になります。事前相談は承認を保証するものではないため、整備に費用をかける前に不明点を整理してください。
相続登記や所有権移転登記を依頼したいなら司法書士
亡くなった人の名義が残っている、売買や贈与に伴う登記を依頼したい場合は、司法書士に相談します。相続人の確認、登記申請に必要な書類、登録免許税と報酬を確認できます。
相続放棄についても、裁判所へ提出する書類の作成を依頼できます。ただし、相続人同士の争いや代理交渉が必要な場合は、弁護士への相談を検討してください。
相続放棄の判断や共有者との争いを相談したいなら弁護士
相続放棄ができるか、共有者と合意できない、引き取り契約の内容に不安があるといった法律問題は、弁護士に相談します。
相続放棄では、死亡や自分が相続人になったことを知った時期、すでに行った財産の処分、遺産や借金の内容を伝えましょう。期限を過ぎたように見える場合も、自分だけで結論を出さず、事情を説明して確認してください。
土地の境界調査や測量を依頼したいなら土地家屋調査士
境界が分からない、土地の一部を分けて売りたい場合は、土地家屋調査士が相談先です。既存資料の調査、境界の確認、測量、分筆登記などについて相談できます。
見積もりでは、隣接地所有者や道路管理者との立ち会いが必要か、どの範囲の業務が含まれるかを確認しましょう。境界をめぐる法的な争いがある場合は、弁護士との連携が必要になることもあります。
売却・贈与・寄付にかかる税金を相談したいなら税理士
手取り額を税引き後で確認したい、購入時の資料がない、法人への寄付を考えている場合は、税理士に相談します。
査定書や契約案に加え、購入時の契約書、相続関係の資料、費用の見積書を用意すると、税額を検討しやすくなります。契約後では条件を変えにくいため、課税が不明な贈与・寄付は合意する前に確認しましょう。
農地の売却や転用の条件を確認したいなら農業委員会
農地を譲りたい場合は、所在地の農業委員会へ、買主の要件と必要な許可・届出を確認します。地番、現況、買主の予定、今後の用途を伝えてください。
農業委員会は許可などの相談先であり、必ず買い手を紹介してくれるわけではありません。農地として引き継ぐ人を探す場合は、地域で利用できる相談窓口も尋ねてみましょう。
まとめ|いらない土地は条件と費用を確認して処分方法を選ぼう
いらない土地は、まず仲介・買取・隣地への売却の可能性を確認し、難しい場合は贈与・寄付、相続土地国庫帰属制度、有料引き取りを比較しましょう。相続放棄を考えている方は、売却契約などを進める前に期限と遺産全体を確認してください。
選ぶ基準は、利用できる条件を満たすか、最終的な自己負担はいくらか、手放すまでにどの程度の手間がかかるかの3点です。価格や引き取り料だけで決めず、測量・解体・登記などの条件もそろえて比べることが大切です。
どの方法から始めるか迷う場合は、診断チャートで候補を確認し、土地の資料を手元に用意して、目的に合う相談先へ相談しましょう。
いらない土地の処分に関するよくある質問
いらない土地の所有権は、一方的に放棄できますか?
「いらない」と宣言するだけで、所有権や負担をなくすことはできません。単独所有の土地を手放すには、譲り先との合意や、国庫帰属制度などの手続きが必要です。
共有持分の放棄には別の法的な扱いがありますが、他の共有者への影響や登記・税金の問題があるため、土地全体の放棄と同じには考えられません。相続放棄も、すでに持つ土地を自由に放棄する制度ではありません。
いらない土地を完全に無料で処分できますか?
相手が諸費用を負担する合意ができれば、譲る側の支出がない場合はあります。ただし、無償譲渡であっても登記や税金などの費用は発生し得ます。
「土地の代金が0円」と「処分するための支出が0円」は別です。査定や見積もりでは、測量・撤去・登記・税金まで含めた自己負担額を確認してください。
土地を処分できるまで、固定資産税や管理はどうなりますか?
処分先を探している間も、課税対象なら固定資産税がかかり、土地の状態に応じた管理が必要です。固定資産税は原則として1月1日時点の所有者に課され、年の途中で売却しても、その年度の納税義務が買主に切り替わるわけではありません。
同じ市町村内で所有する土地の課税標準額の合計が30万円未満など、免税点に該当する場合は土地の固定資産税が課されないこともあります。売買で行う日割り精算は、税務上の納税義務とは別の当事者間の取り決めです。
参照:固定資産税・都市計画税(土地・家屋)|東京都主税局
また、倒木や擁壁の損傷などで他人に被害が出れば、状況に応じて損害賠償責任が問題になります。売却を依頼しただけで管理まで任せられるわけではないため、草刈りや見回りが難しい場合は別途手配しましょう。
売買・贈与では、契約による所有権移転の時期、引き渡し、登記を確認します。登記は第三者に権利を主張するために重要ですが、登記が済めば過去の行為や契約上の責任もすべて消えるわけではありません。
参照:民法第176条・第177条・第717条|e-Gov法令検索