共同名義の住宅ローンは離婚したらどうなる?
共同名義の住宅ローンを利用している状態で夫婦が離婚しても、住宅ローンの返済義務や名義は自動的に変わりません。なぜなら、住宅ローンは金融機関との契約であり、夫婦の関係とは別物だからです。
また、離婚を理由に名義変更や住宅ローンの契約内容を変更したい場合は、金融機関の承諾が必要です。
ここで注意すべきなのが、金融機関に相談したからといって、必ず住宅ローンの契約を変更できるわけではないことです。住宅ローンの名義変更や借り換えなどには、変更後も無理なく返済できるかどうかなどの審査があるためです。
共同名義の住宅ローンを組んでいる夫婦が離婚した場合に、住宅ローンと家の名義がどうなるのかを解説します。
離婚しても住宅ローンの返済義務や名義は自動的には変わらない
住宅ローンは夫婦関係とは別に、金融機関との間で結ばれている契約です。離婚して夫婦関係が解消されたからといって、住宅ローンの契約まで自動的に変わるわけではありません。
住宅ローンには主に3種類あり、各契約によって返済義務の内容が異なります。
住宅ローンの内容と返済義務
| 住宅ローンの種類 |
概要 |
離婚後の返済義務 |
| ペアローン |
夫婦それぞれが別々に住宅ローンを契約し、原則としてお互いが相手のローンの連帯保証人になる |
夫婦それぞれが契約したローンの返済義務が残る |
| 連帯債務 |
夫婦2人が同じ住宅ローンの債務者となり、1つの住宅ローンを共同で返済する |
夫婦それぞれにローン全額の返済義務がある |
| 連帯保証 |
夫婦の一方だけが住宅ローンを契約し、もう一方が連帯保証人になる |
債務者が返済できなくなった場合、連帯保証人に返済義務が生じる |
上記の表からもわかる通り、住宅ローンの内容に関係なく、離婚後も双方の返済義務はなくなりません。共同名義の住宅ローンを契約している状態で離婚を検討している場合、離婚後の返済方法についても考えておく必要があります。
「家の名義」と「住宅ローンの名義」は別物
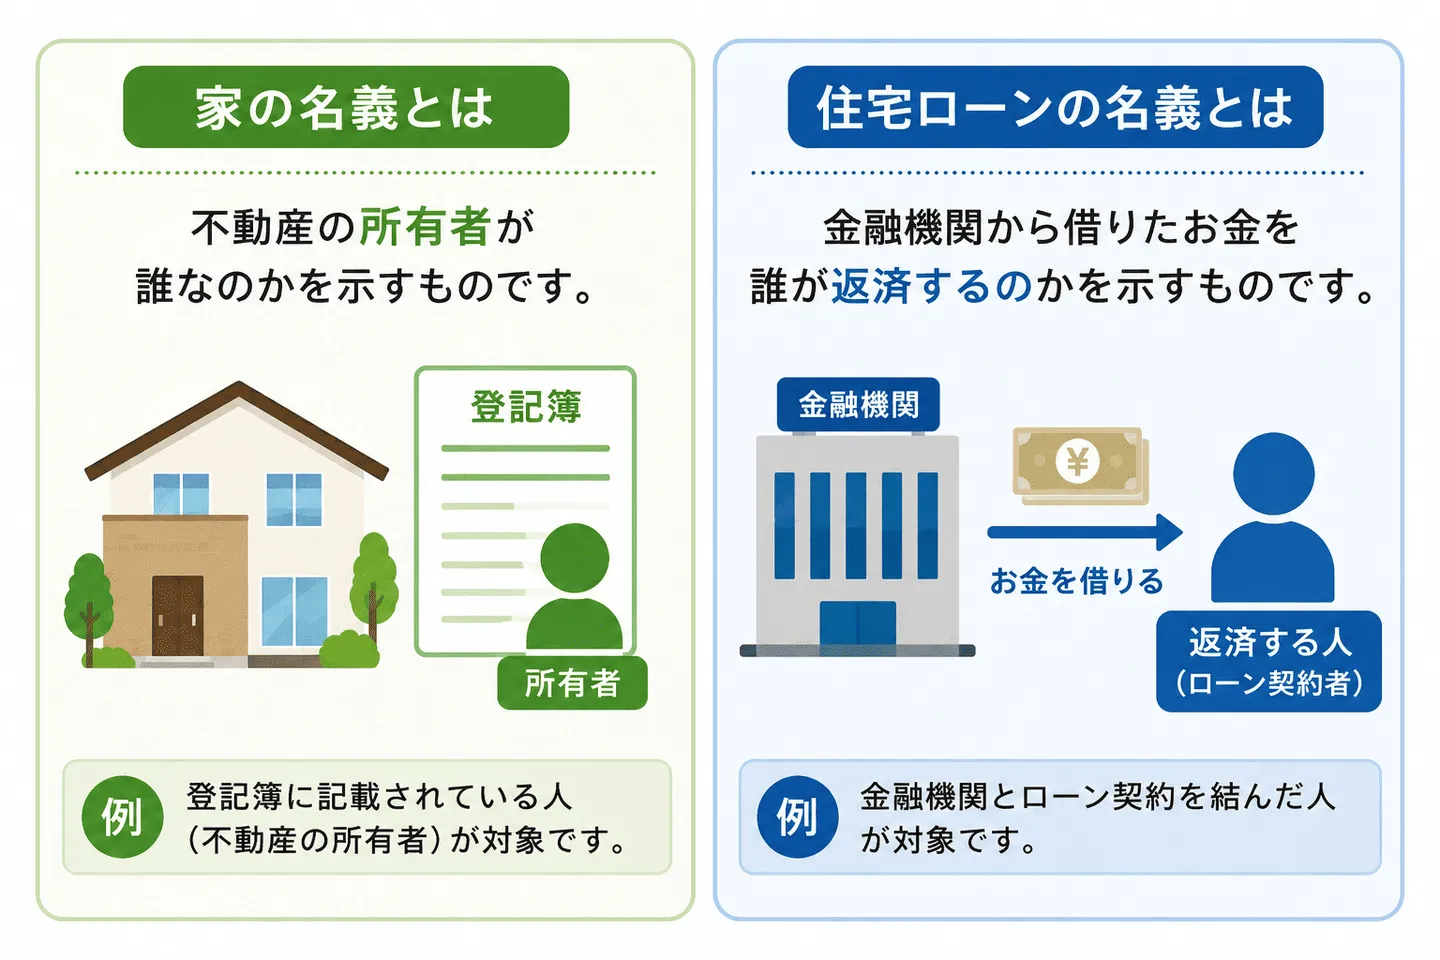
よく混同されるのですが、「家の名義」と「住宅ローンの名義」はそれぞれ異なるものです。
家の名義とは、不動産の所有者を示すものです。一方、住宅ローンの名義は金融機関から借りたお金について返済義務を負う人を指します。離婚後の住宅について考えるときは「誰が家を所有するのか」と「誰が住宅ローンを返済するのか」を分けて整理する必要があります。
とはいえ、両者に関連性がないわけではありません。離婚に伴う財産分与として不動産の名義を変更する場合、原則として贈与税はかかりません。
離婚により相手方から財産をもらった場合、通常、贈与税がかかることはありません。これは、相手方から贈与を受けたものではなく、夫婦の財産関係の清算や離婚後の生活保障のための財産分与請求権に基づき給付を受けたものと考えられるからです。
国税庁 「離婚して財産をもらったとき」
ただし、住宅を購入する際は、誰が購入資金をどれだけ負担するのかに応じて、不動産の持分割合を決めるのが一般的です。購入資金の負担割合と実際の持分割合が著しく異なる場合、持分割合との差額が贈与とみなされ、贈与税の対象になる可能性があります。
家の名義と住宅ローンの名義を混同すると「家の名義を変更すれば住宅ローンの返済義務もなくなる」「住宅ローンを返済している人が家の所有者である」といった誤解につながります。
離婚後にどちらか一方が家に住み続ける場合は、家の持分と住宅ローンの契約をそれぞれ確認することが大切です。
離婚後、共同名義の住宅ローン契約変更には金融機関の承諾が必要
離婚を理由に「夫の単独名義にしたい」「妻の住宅ローンを夫に一本化したい」と考えても、夫婦だけで名義やローン契約を自由に変更できません。住宅ローンには金融機関の抵当権が設定されていることが一般的であり、返済途中で不動産の所有者や債務者を変更する場合には、金融機関への相談が必要です。
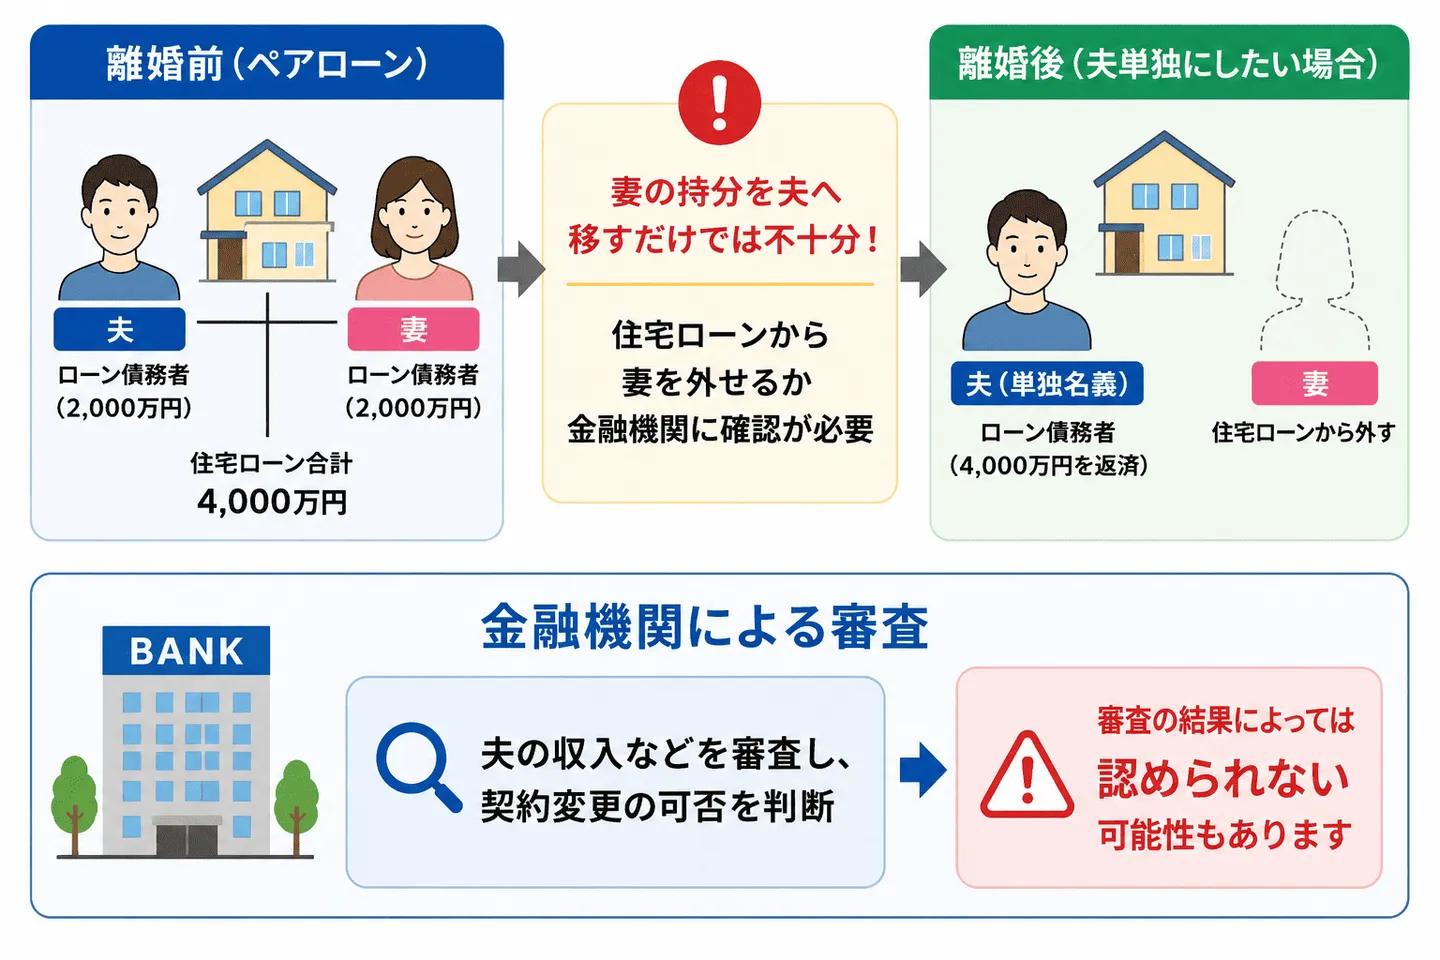
たとえば、金融機関からペアローンで住宅ローンを借りている場合、離婚後に夫だけが家を所有し、住宅ローンも夫だけが返済する形に変更したい場合があります。
この場合、単純に登記上の妻の持分を夫へ移すだけではなく、住宅ローンについても妻を債務者から外せるかどうかを金融機関に確認する必要があります。
金融機関は夫単独で住宅ローンを返済できるだけの収入があるかなどを審査したうえで、契約変更の可否を決めます。なお、審査の結果によっては認められない可能性もあります。
また、離婚して夫婦のどちらかが家から出ていく場合は、住所変更などについて金融機関への届出が必要です。住宅金融支援機構でも、住所や氏名などに変更があった場合は返済中の金融機関への届出を案内しています。
参考:住宅金融支援機構「ご返済中の方 住所・氏名等の変更」
共同名義の住宅ローンはどうする?離婚後に選ぶ3つの選択肢
イエコン編集部は、共同名義の住宅ローンが残っていた状態で離婚した経験のある75名を対象にアンケートを実施しました。
- 調査名:離婚時の共有名義住宅と住宅ローンに関する実態調査
- 調査方法:インターネットによるアンケート
- 調査人数:75人
- 調査期間:2025年10月5日~11月5日
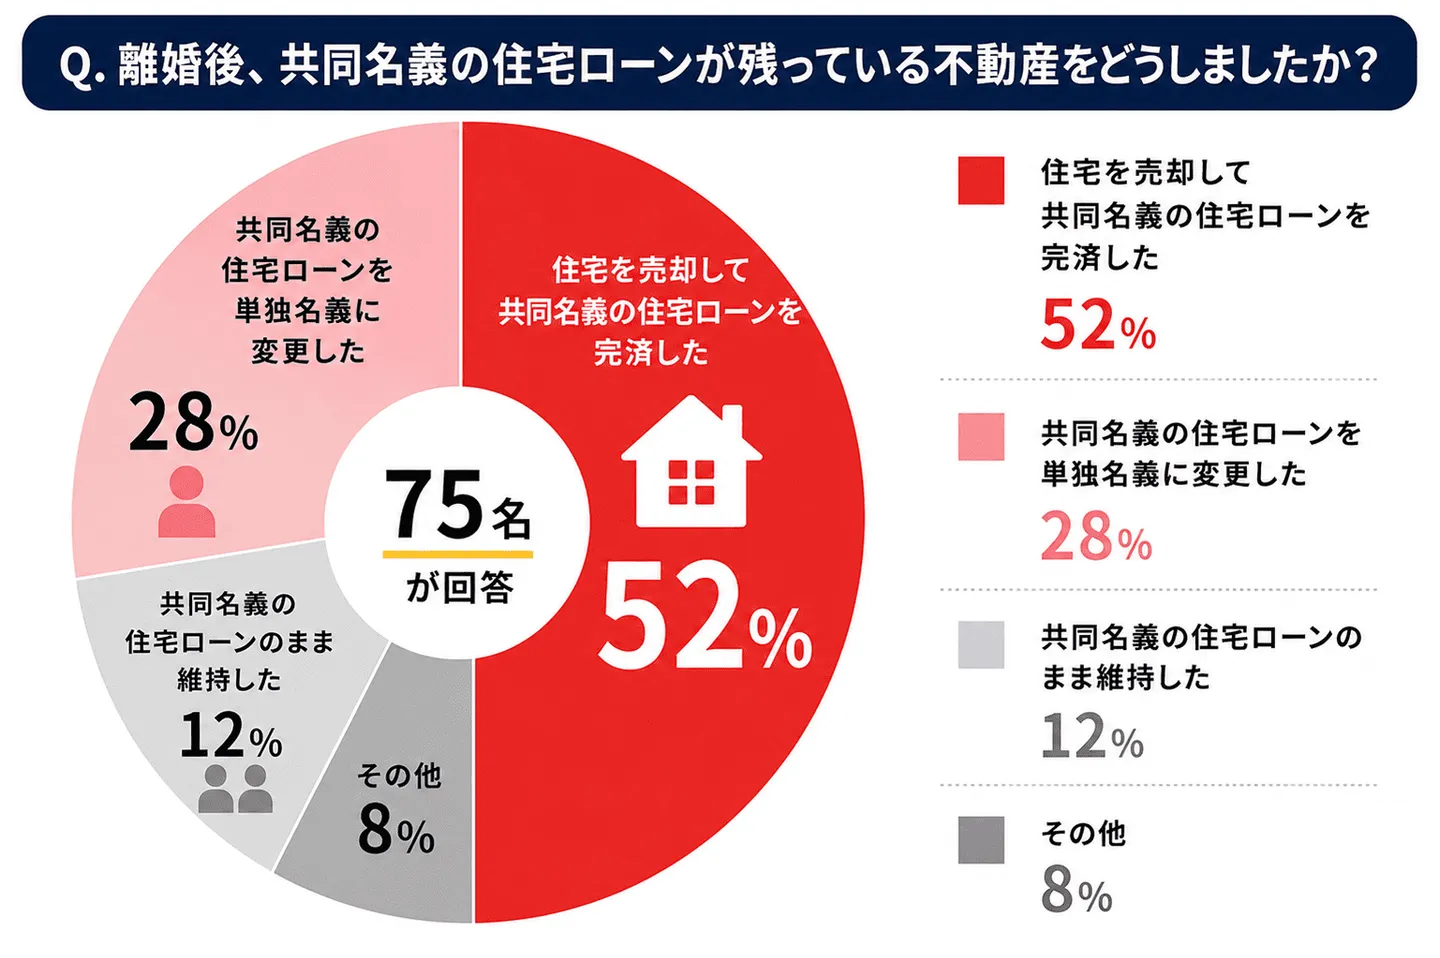
アンケート内の「離婚後、共同名義の住宅ローンが残っていた家をどうしましたか?」という質問については、以下のような結果となりました。
離婚後、共同名義の住宅ローンの扱い
| 回答 |
割合 |
| 住宅を売却して共同名義の住宅ローンを完済した |
52% |
| 共同名義の住宅ローンを単独名義に変更した |
28% |
| 共同名義のまま住宅ローンのま維持した |
12% |
| その他 |
8% |
アンケート結果では、離婚後の住宅について「住宅を売却して共同名義の住宅ローンを完済した」という人が半数以上という結果でした。離婚しても住宅ローンの返済は続くので、離婚を機に売却して住宅ローンの完済に充てる人が多いことが伺えます。
一方で「夫婦で話し合った結果、共同名義のまま維持している」というケースも一定数あります。共同名義のまま維持すると、離婚後も住宅ローンの返済や固定資産税、将来的な売却などについて元夫婦で話し合う必要があります。
トラブルにつながるリスクはありますが、夫婦間で合意ができており、将来の管理や費用負担についても明確に決めているのであれば、共同名義を維持することも不可能ではありません。
ここでは、離婚後の住宅ローンに関する3つの対応方法について解説します。
売却して住宅ローンを完済する
住宅を売却し、その売却代金で住宅ローンを完済して共有関係を解消する方法です。住宅を売却して住宅ローンを完済できれば、夫婦のどちらかが住宅ローンを払い続ける必要がなくなります。
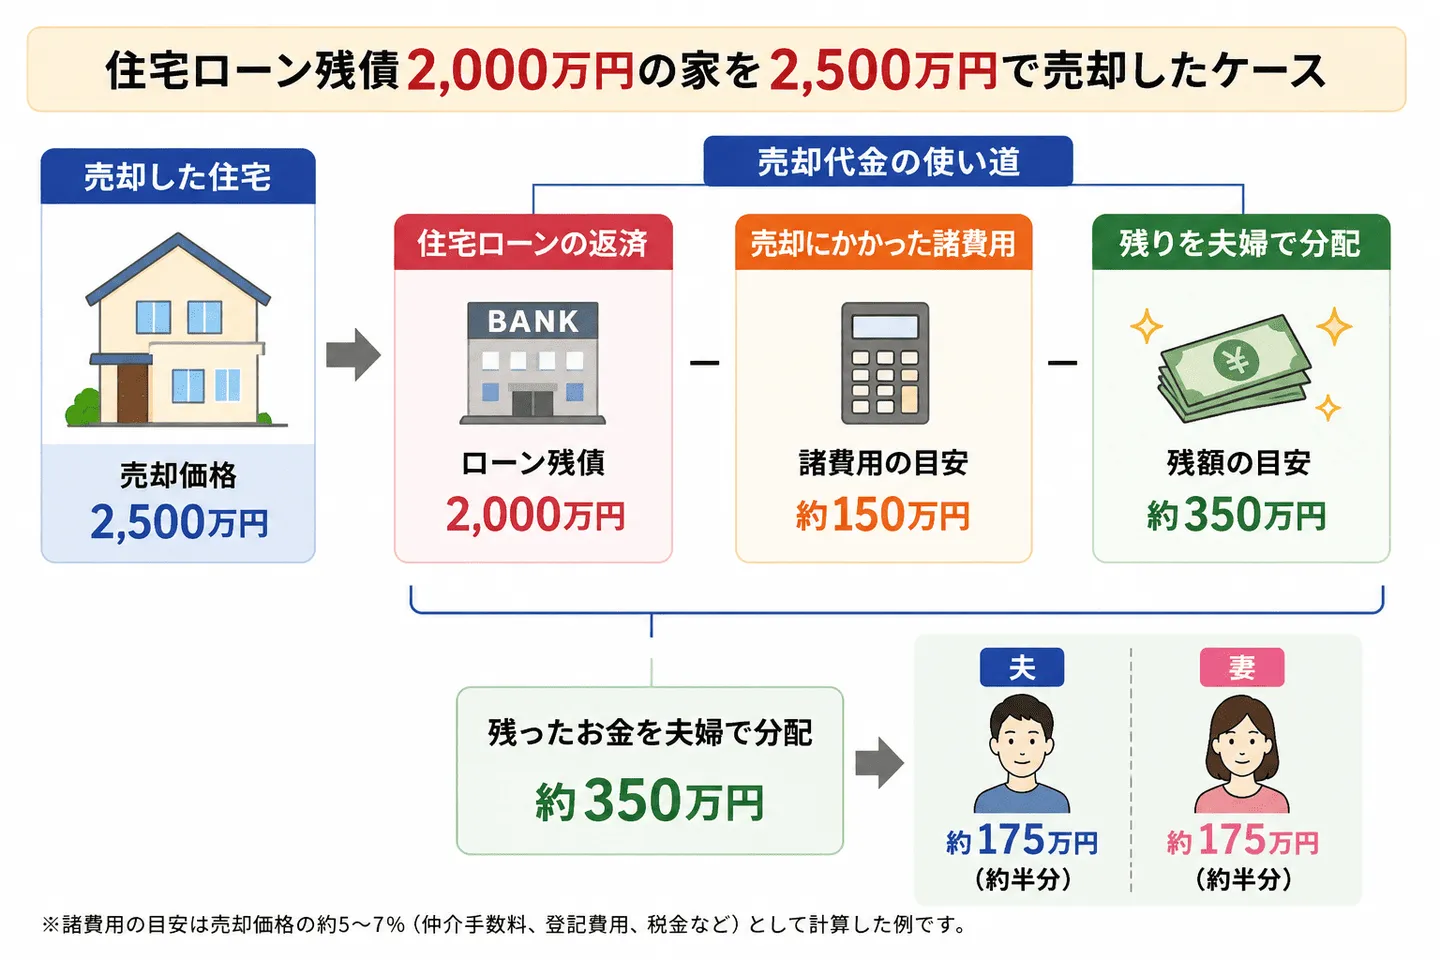
たとえば、住宅ローンの残債が2,000万円あり、住宅を2,500万円で売却できるケースを考えてみましょう。この場合、売却代金から住宅ローンの残債2,000万円を返済し、売却にかかった諸費用を差し引いた残りを夫婦で分配することになります。
離婚後も元夫婦で住宅ローンを返済し続ける必要がなくなるため、将来的な金銭トラブルを避けやすいのがメリットです。ただし、売却時の価格が必ず住宅ローンの残債を上回るわけではありません。もし、住宅を売却しても住宅ローンを完済できない場合は、任意売却という選択肢があります。
オーバーローンなら任意売却も検討する
住宅ローンの残債が住宅の売却価格を上回っている状態を「オーバーローン」といいます。自己資金が用意できず、オーバーローンにて住宅ローンの完済が難しい場合は、金融機関に相談したうえで「任意売却」を検討する方法があります。
任意売却とは、住宅ローンの返済が難しくなった場合などに、金融機関の承諾を得て住宅を売却する方法です。
ただし、オーバーローンで任意売却をしても売却代金だけで住宅ローンを完済できないので、売却後に残債が残ります。売却後に残った債務については、引き続き返済義務を負うことになります。
まずは住宅ローンの残債と現在の不動産価格を確認し、売却によってローンを完済できるのかを把握することが重要です。
売却前に金融機関へ相談しておく
住宅ローンが残っている住宅を売却する場合は、売却活動を始める前に金融機関へ相談しましょう。
住宅ローンを利用している住宅には、一般的に金融機関の抵当権が設定されています。抵当権を抹消するには、住宅ローンを完済したうえで金融機関から必要書類を受け取り、抵当権抹消の手続きを行う必要があります。
特に、住宅の売却価格が住宅ローンの残債を下回り、自己資金でも補填できない場合は、ローンを完済できないので金融機関との調整が必要です。
参考:住宅金融支援機構「完済された方」
一方が住み続ける(借り換え・名義変更)
離婚後も夫婦のどちらかが現在の家に住み続けたい場合は、住み続ける側が住宅ローンを引き継ぎ、家の名義も単独名義に変更する方法があります。
たとえば、離婚後は夫がその家に住み続けるケースです。夫が住宅ローンを単独で返済する形に変更できれば、離婚後に元夫婦が住宅ローンを共同で抱える必要がなくなります。
ただし、夫婦間で「夫が家を引き取る」と決めて、妻の住宅ローンの返済義務まで借り換えできるとは限りません。住宅ローンの名義変更や借り換えには金融機関の審査があるため、住み続ける側に十分な返済能力があるかどうかが重要になります。
また、借り換えが難しい場合の選択肢として、現在借りている金融機関で「免責的債務引受」を利用する方法もあります。免責的債務引受とは、現在の住宅ローン契約を維持したまま金融機関の同意を得ることで、一方の債務者がもう一方の債務を引き受ける方法です。
ただし、免責的債務引受も金融機関の審査があり、住み続ける側の返済能力などについて確認されます。審査は借り換えと同様に厳しいこともあるため、必ず利用できるとは限りません。
単独で返済できる収入があることが前提
離婚後に一方だけが住宅ローンを引き継ぐ場合、住み続ける側に住宅ローンを単独で返済できる収入があることが重要です。夫婦2人でペアローンなどの住宅ローンを組んでいた場合、離婚後はどちらか一方の収入だけで返済を続けることになります。
金融機関からすると、これまで夫婦2人で返済していた住宅ローンを1人で返済できるのかという点が重要な審査項目になります。特に、住宅ローンの残債が多い場合や、住み続ける側の収入が少ない場合は、単独での返済が難しいと判断される可能性があります。
また、住宅ローンの返済だけでなく、固定資産税や火災保険料、修繕費などの住宅にかかる費用も継続して負担しなければなりません。
最終的に、住宅ローンを1人で引き継げるかどうかは、収入や借入状況などを踏まえた金融機関の審査によって判断されます。
財産分与として不動産の名義を整理する必要がある
離婚によって共有名義の家をどちらか一方が取得する場合、原則として「財産分与」を原因とする所有権移転登記を行います。たとえば、夫が離婚後も家に住み続ける場合は妻の共有持分を夫に移し、夫の単独名義に変更することになります。
なお、離婚に伴う財産分与は夫婦の財産関係を清算するためのものなので、原則として贈与税はかかりません。
ただし、住宅ローンが残っている場合は注意が必要です。住宅ローンの契約では、金融機関の承諾なく不動産の名義を変更することを制限しているケースがあります。
もし金融機関に無断で登記を進めると、契約違反と判断され、住宅ローンの残債を一括返済するよう求められる可能性があります。
金融機関に認められない場合は売却も検討する
住み続ける側に十分な収入がなく、住宅ローンの借り換えや名義変更が金融機関に認められない場合は、住宅の売却も選択肢となります。
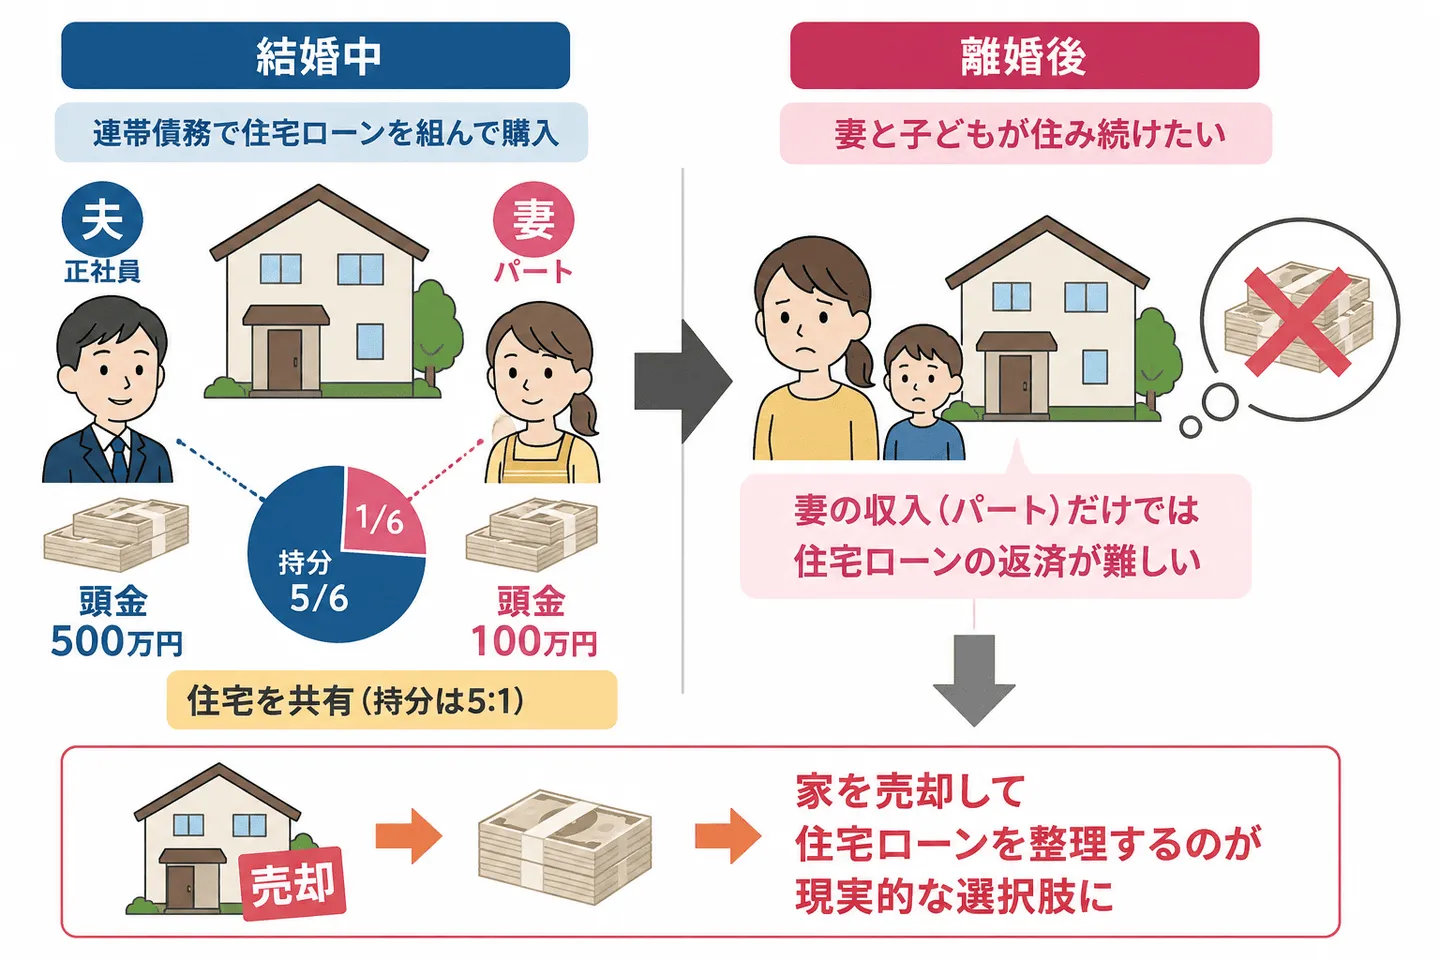
たとえば、夫婦で連帯債務型の住宅ローンを利用し、夫が500万円、妻が100万円の頭金を負担して、その割合を考慮して持分を設定していたとします。夫は正社員、妻はパートとして働いていると仮定しましょう。
離婚後、妻が子どもと一緒に家に住み続けたいと思っても、パート勤務である妻の収入だけでは住宅ローンを単独で返済するのは難しく、金融機関の審査で認められない可能性があります。
実際に、アンケート調査でも「住宅を売却して共同名義のローン返済を完済した」と回答した人が半数を超えています。売却の背景には、住宅ローンを単独で引き継ぐことが難しく、売却を選択したケースもあると考えられます。
ただし、「オーバーローンなら任意売却も検討する」でも説明した通り、住宅を売却した金額で住宅ローンを完済できないケースもあります。その場合は、事前に金融機関へ相談して任意売却も検討しましょう。
離婚後に家をどうするかは、「住み続けたい」という希望だけでなく、住宅ローンの残債や収入、家の資産価値などを踏まえて判断することが大切です。
【リスクあり】共同名義のまま住宅ローンを維持する
離婚後に一方が住宅に住み続けたくても、住宅ローンの残債や収入の観点からローンの一本化が難しいケースもあります。その場合、夫婦の話し合いによって住宅ローンを共同名義のまま維持するのも方法のひとつです。
たとえば、離婚後も妻と子どもが家に住み続け、住宅ローンはそのまま元夫婦が支払い続けるケースです。
イエコン編集部が行ったアンケート調査でも、住宅ローンが残った状態で離婚した75名のうち、12%が「共同名義のまま住宅ローンを維持した」と回答しています。
共同名義のまま住宅ローンを維持したい場合は、事前に金融機関へ相談する必要があります。もし、金融機関に連絡せずに離婚後の居住状況や契約内容の変更などが発覚すると、住宅ローンの契約条件に抵触し、場合によっては一括返済などを求められる可能性があります。
一方で、離婚などの事情を金融機関に相談することで、状況に応じた対応を認めてもらえる場合もあります。金融機関が一方の居住を認めるかどうかは、以下の3つのポイントが重要です。
- ローン契約者に十分な返済能力があり、今後も安定して返済を続けられる見込みがある
- 離婚協議書や公正証書などで夫婦間の合意が明確になっている
- 子どもの通学環境を維持する必要があるなど、その住宅に住み続けることに合理的な理由がある
ただし、共同名義を維持すると、離婚後も元夫婦の間に住宅ローンや不動産を通じた関係が残ります。また、住宅ローンの返済が滞った場合や固定資産税・修繕費などの負担について意見が合わなくなった場合、離婚後にトラブルへ発展する可能性があります。
共同名義の維持は「できない方法」ではありませんが、離婚後の負担や将来的な売却についてまで話し合ったうえで選択することが重要です。
共同名義を維持するなら取り決めを明確にする
離婚後も共同名義を維持するのは「一方が返済できなくなる」「将来的な売却の方向性で揉める」などのリスクと隣り合わせです。そのため、住宅に関する費用や将来的な売却など、以下のような内容については事前に元夫婦で話し合っておきましょう。
- 離婚後の連絡方法や頻度
- 住宅ローンや固定資産税を誰が返済するのか
- 修繕費や火災保険料などの費用を誰が負担するのか
- どちらかが返済できなくなった場合にどう対応するのか
- 将来的に売却する場合、いつ売却するのか
離婚後の継続的な金銭の支払いや住宅の管理に関する取り決めは、公正証書にしておく方法があります。公正証書は公証人が作成するので、合意内容を証明する資料として活用できます。
なお、金銭の支払いについて強制執行を利用するには、公正証書に「強制執行認諾約款」を付けた執行証書にする必要があります。この約款を付けておけば、一定の条件を満たすことで金銭の支払いが滞った際、裁判を起こさずに強制執行の手続きを利用できます。
また、離婚後に元配偶者と極力連絡を取りたくない場合は、連絡方法や連絡が必要になる場面をあらかじめ決めておくとよいでしょう。離婚後も住宅ローンや不動産の共有状態が続く場合、何らかの連絡や協議が必要になることがあるためです。
共同名義のまま離婚することで元配偶者とのやり取りが続き、精神的な負担を抱えてしまうケースも珍しくありません。
共同名義を維持する場合は、金銭面と精神面の負担を考慮して元夫婦間での取り決めを行い、公正証書にしておくのが現実的な方法です。
将来的には共同名義の解消を目指す
共同名義のまま住宅ローンを維持する場合でも、将来的には共有状態を解消できるようにしておくことをおすすめします。離婚直後は問題なく話し合えていても、時間が経つにつれて生活環境や収入、再婚などの事情が変われば、これまでどおり協力できるとは限らないためです。
共同名義を維持する場合は「どのような条件になったら売却するのか」など、将来的な解消方法まで決めておくとよいでしょう。たとえば、子どもの進学によって現在の家から通学することが難しくなった場合や、どちらかが住宅ローンを負担できなくなった場合などが考えられます。
なにより、共同名義を維持している間は住宅ローンや固定資産税、修繕などについて元夫婦で協議する必要があります。将来的な生活の変化や連絡を取り続けるという精神的な負担も考慮し、長期間にわたって共同名義を維持するのではなく、あらかじめ解消する時期や条件を決めておくことをおすすめします。
フローチャートで確認!離婚後に選ぶ共同名義の住宅ローン・家の選択肢
共同名義の住宅ローンを契約しており、離婚を検討している場合「離婚後も今の家に住み続けたい」「住宅ローンを一方だけにまとめたい」「売却して共有状態を解消したい」などさまざまな希望があるでしょう。
しかし実際には、希望どおりの方法を選べるとは限りません。住み続ける側の収入や住宅ローンの残債、金融機関の審査などによって選択できる方法が変わるためです。
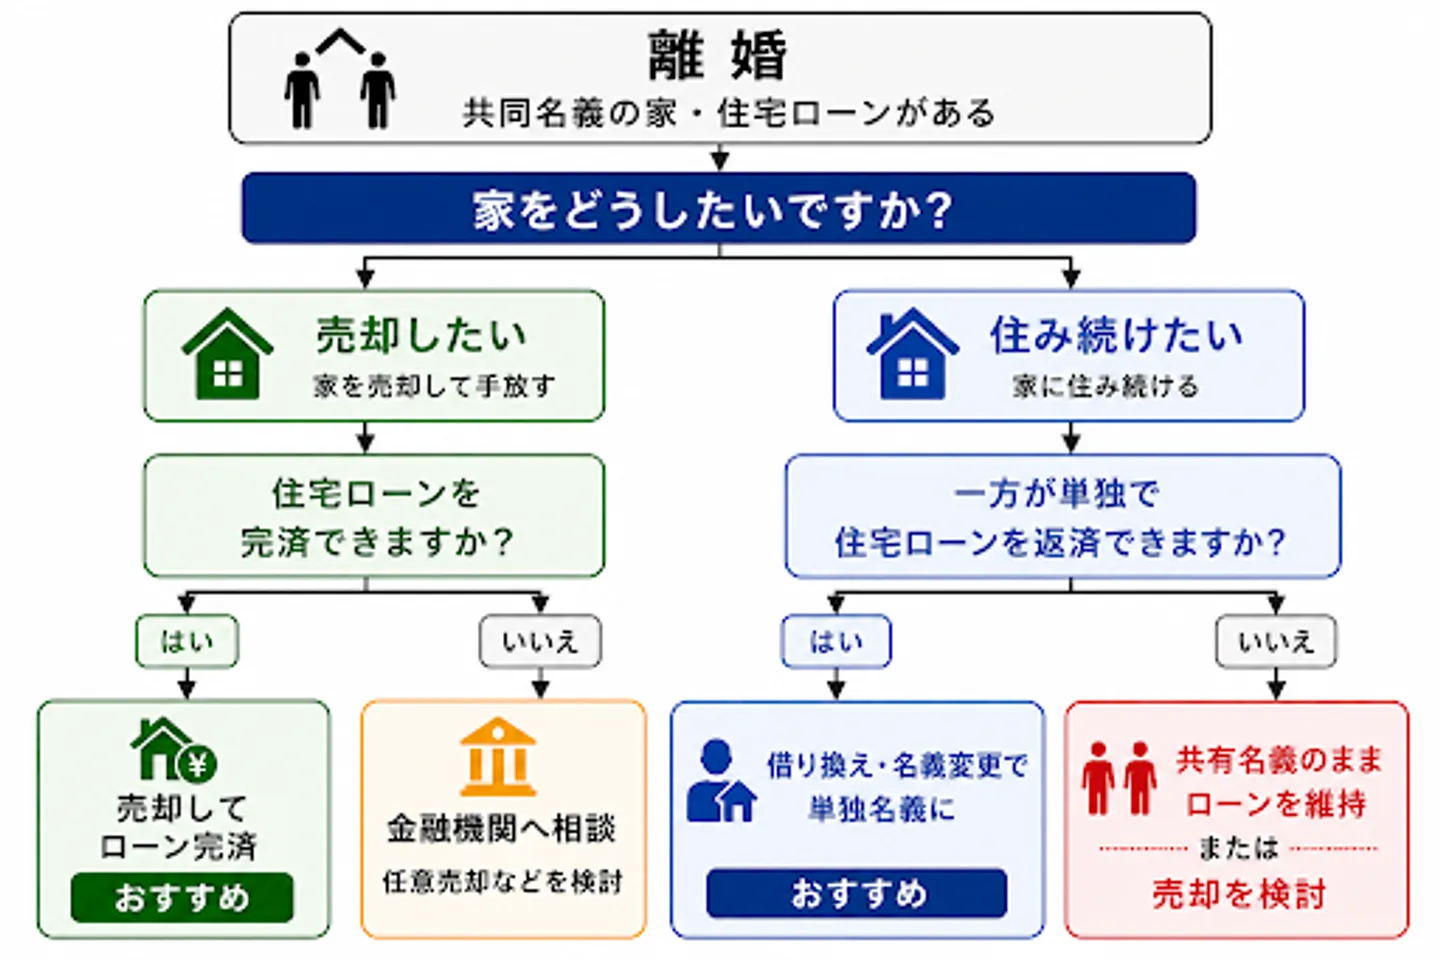
もし判断に迷う場合は、上記のフローチャートを参考に、自分の状況にあった選択肢がどれなのか認識してみましょう。
たとえば「売却して共同名義を解消したいが、完済できるのか不安」という場合、フローチャートを活用することで「金融機関へ相談し、任意売却などの手段を検討する」方法が最適な選択肢だということがわかります。
フローチャートで自分の状況を整理したうえで、必要に応じて金融機関や不動産会社などに相談し、実際に選択できる方法を確認しましょう。
共同名義の住宅ローンは離婚の際に解消すべき
離婚後も夫婦で住宅ローンや不動産の共有状態を続けると、住宅ローンの返済や固定資産税、今後の売却方針などについて、元夫婦で継続的に話し合う必要があります。また、時間が経つにつれて双方の生活環境や収入状況が変化し、どちらかが返済を続けられなくなったり、売却するかどうかで意見が分かれたりする可能性もあります。
将来的なリスクを避けるためには、離婚を機に住宅ローンの共有状態を解消するか、住宅を売却してローンを完済する方法を検討するのが基本です。
ただし、住み続ける側の収入だけでは住宅ローンの返済が難しい場合など、単独名義への変更や借り換えが認められないケースもあります。その場合は、無理に家を残そうとせず売却して住宅ローンを整理することも選択肢になります。
イエコン編集部が実施したアンケート調査でも、80%の方が住宅の売却や住宅ローンの一本化によって共同名義を解消しています。
離婚後の生活で元夫婦間の金銭的・不動産上の関係をできるだけ残したくない場合は、離婚を機に共有状態を解消することも検討しましょう。単独名義への変更や売却など、自分たちの状況に合った方法を選ぶことが大切です。
共同名義の住宅ローンのまま離婚するリスク
共同名義の住宅ローンを維持したまま離婚することも可能ですが、離婚後も元夫婦が住宅ローンや不動産を通じて関係を持ち続けることになります。ほかにも、以下のようなリスクによってトラブルに発展する可能性があります。
- 元配偶者の同意がないと売却・名義変更ができない
- 住宅ローンの返済トラブルが起こりやすい
- 将来の相続で権利関係が複雑になる
- 連絡が取れなくなると手続きが進められない
離婚直後は問題なく話し合いできる状態でも、時間が経つにつれて連絡が取りにくくなったり、再婚や転居などによって状況が変わったりすることは珍しくありません。その結果、住宅の管理や売却をめぐって意見が合わなくなることもあります。
共同名義のまま離婚する場合は、将来的にどのような問題が起こるのかを理解したうえで判断することが重要です。
元配偶者の同意がないと売却・名義変更ができない
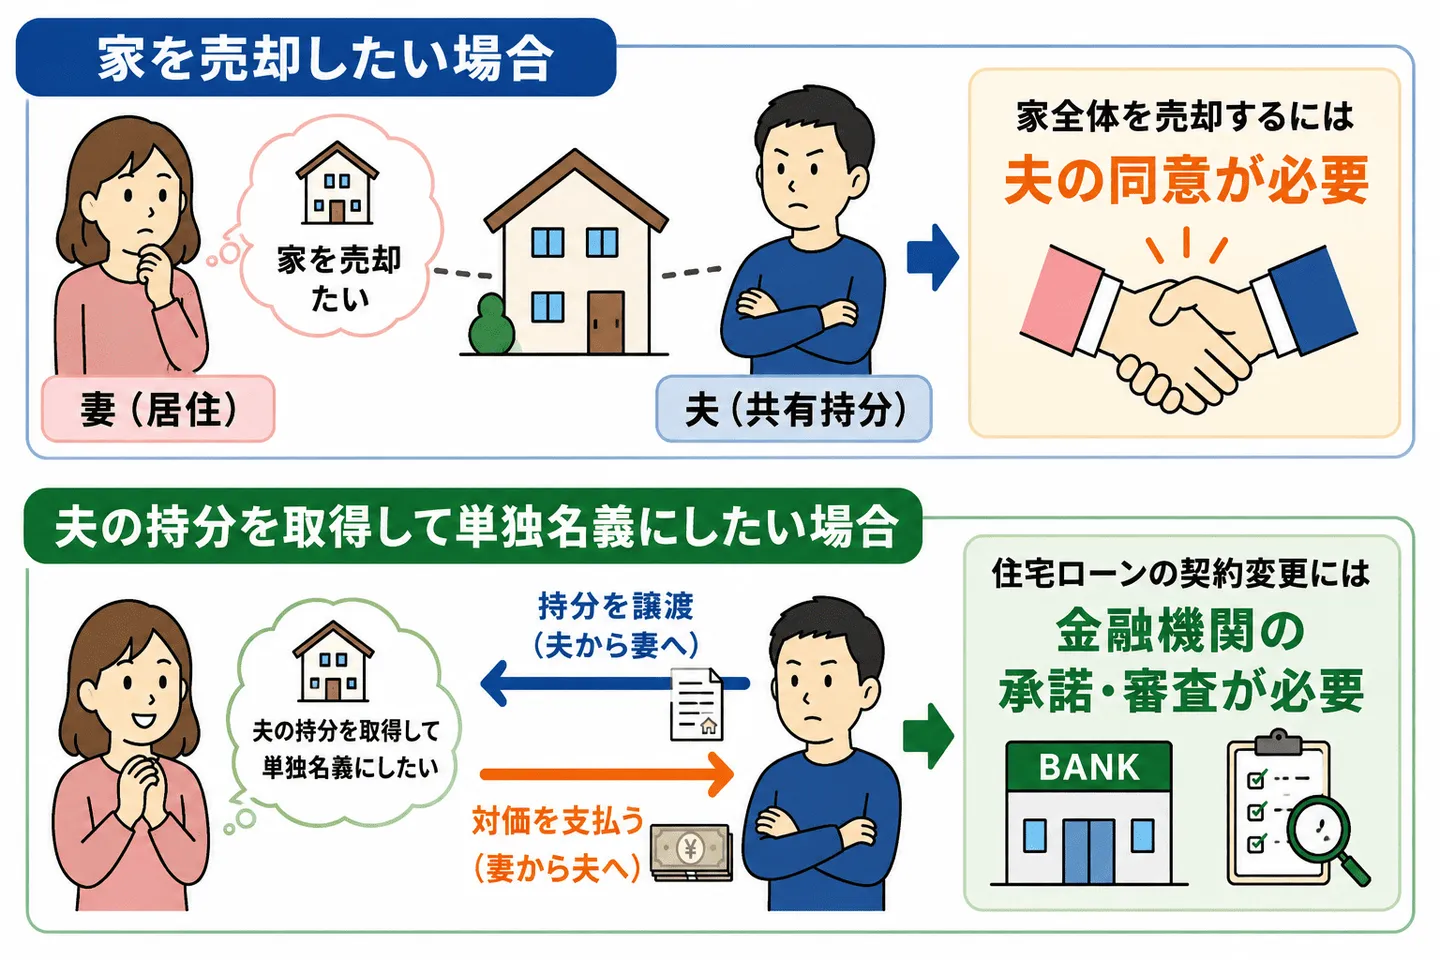
共同名義の住宅は、共有者の一人が自分の判断だけで住宅全体を売却できません。共有物全体を売却するには、原則として共有者全員の同意が必要です。
たとえば、離婚後に妻が家に住み続け、夫が共有持分を所有したままのケースを考えてみましょう。
その後、妻が「住宅ローンを完済するために家を売却したい」と考えても、住宅全体を売却するには夫の同意が必要です。また、妻が夫の持分を取得して単独名義に変更したい場合も、金融機関の承諾や審査が必要なので、夫婦間の合意だけで手続きを完了できるとは限りません。
つまり、離婚後に「家を売りたい」「単独名義に変更したい」と考えるようになっても、元配偶者の協力が得られなければ手続きを進められません。特に注意したいのが、離婚してから時間が経過したケースです。
元配偶者が遠方へ引っ越したり、再婚したりして生活環境が変わると、住宅の売却や名義変更について話し合うことが難しくなる場合があります。
共同名義のまま離婚するのであれば、住宅の売却や名義変更などで元夫婦の関係が続くことがリスクにつながる可能性について理解しておきましょう。
住宅ローンの返済トラブルが起こりやすい
共同名義の住宅ローンを維持したまま離婚するということは、元夫婦それぞれが住宅ローンの契約や返済に関わり続けるということです。もし、元配偶者の返済が滞ったり返済されない場合、ローンや契約の内容によっては自分にも影響が及ぶ可能性があります。
元配偶者の返済が滞った場合における、各住宅ローンごとの影響を表にまとめました。
住宅ローンの種類と影響
| 住宅ローンの種類 |
自分への主な影響 |
| ペアローン |
元配偶者のローンを当然に肩代わりするわけではないものの、共有している住宅の売却や処分などに影響する可能性がある |
| 連帯債務 |
夫婦双方が債務者となるため、元配偶者が返済できなくなった場合でも、自分に住宅ローンの返済義務が残る |
| 連帯保証 |
元配偶者が返済できなくなった場合、連帯保証人である自分に返済を求められる |
※実際の返済義務や影響は契約内容や金融機関によって異なります。詳細は住宅ローンを契約している金融機関に確認してください。
なお、住宅ローンだけでなく、固定資産税や修繕費などの負担についてもトラブルになる可能性があります。
たとえば、離婚後は妻が家に住み続け、固定資産税や修繕費は夫婦で負担する取り決めをしたとします。
妻が一時的に費用を立て替えた後、夫に負担分を請求しても「転職したばかりだから少し待ってほしい」などの理由で支払いに応じないなど、金銭トラブルへ発展する可能性があります。
離婚前に具体的な取り決めを行っていても、転職や収入減少などによって事情が変わることは珍しくありません。共同名義を維持する限り、こうした将来的な変化によって離婚時には想定していなかった返済トラブルや、費用負担をめぐる問題が起こるリスクが残ります。
将来の相続で権利関係が複雑になる
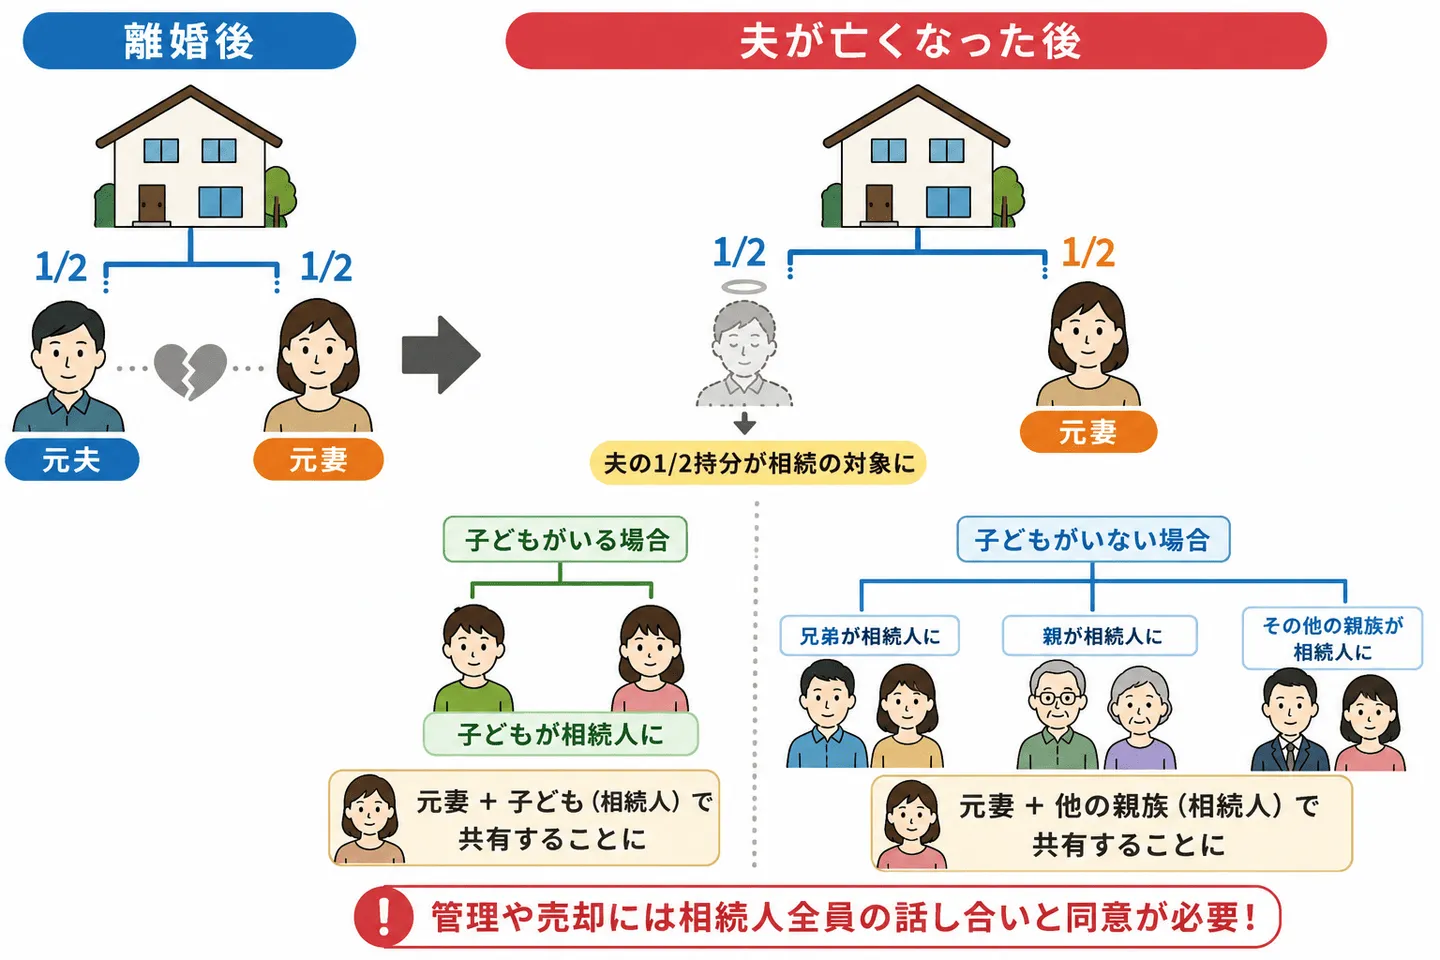
共同名義のまま離婚した場合、元夫婦のどちらかが亡くなると、その共有持分が相続人に引き継がれます。このように相続が繰り返されると、将来的に権利関係が複雑になる可能性があります。
たとえば、離婚後も夫婦が共有名義で住宅を所有しており、夫が亡くなったケースを考えてみましょう。夫が所有していた共有持分は相続の対象となり、子どもや元夫の両親などの相続人に引き継がれます。
その結果、元妻と相続人が住宅を共有する状態となり、離婚時には元夫婦だけで決められた住宅の管理や売却について、相続人との話し合いも必要になります。
特に、相続人が複数いる場合は共有者同士の意見がまとまらず、住宅の売却や持分の整理が難しくなるケースも少なくありません。共同名義のまま離婚する場合は「今は元夫婦で話し合えるから問題ない」と考えるのではなく、将来の相続まで考えておくことが重要です。
連絡が取れなくなると手続きが進められない
共同名義のまま離婚したあと、元配偶者と連絡が取れなくなると、住宅の売却や名義変更などの手続きを進めることが難しくなります。共有不動産の売却や管理には、共有者の同意や書類への署名・押印など、元配偶者の協力が必要になる手続きがあるためです。
たとえば、離婚後に妻が家に住み続けていたものの、数年後に住宅を売却して住宅ローンを完済したいと考えたケースです。共有名義のままであれば、住宅全体を売却するために元夫との協力が必要です。
しかし、元夫が転居して連絡先がわからなくなったり、連絡をしても返事がなかったりすると、売却の話し合い自体が進まなくなります。また、元配偶者が亡くなっている場合は、相続人を確認して相続手続きを進める必要があるなど、さらに手間がかかるケースもあります。
なお、元配偶者と連絡が取れない場合でも、民法第262条2項により、一定の要件を満たせば裁判所の手続きを利用して共有関係を解消できる場合があります。
(所在等不明共有者の持分の取得)
第二百六十二条の二 不動産が数人の共有に属する場合において、共有者が他の共有者を知ることができず、又はその所在を知ることができないときは、裁判所は、共有者の請求により、その共有者に、当該他の共有者(以下この条において「所在等不明共有者」という。)の持分を取得させる旨の裁判をすることができる。この場合において、請求をした共有者が二人以上あるときは、請求をした各共有者に、所在等不明共有者の持分を、請求をした各共有者の持分の割合で按あん分してそれぞれ取得させる。
e-Gov法令検索 民法第262条2項
ただし、通常の売却に比べて手続きの手間や、裁判所の判断が下りるまでに時間がかかります。
ほかにも、元配偶者が住宅ローンの債務者でもある場合は、共有持分だけでなく住宅ローンの処理も必要になります。元配偶者と連絡が取れない状態では、住宅を売却してローンを完済するための協議や手続きを進めることが難しくなるおそれがあります。
また、元配偶者が住宅ローンの返済を滞らせると、金融機関が抵当権を実行し、元配偶者が所有する共有持分が競売にかけられることがあります。第三者がその持分を取得すれば、離婚後に元夫婦だけで共有していた住宅を、面識のない第三者と共有する状態になりかねません。
共同名義の住宅ローンで離婚する際に押さえるべきポイント
共同名義の住宅ローンが残っている状態で離婚する場合は、離婚届を提出するだけでなく住宅ローンや家の名義についても整理しておく必要があります。
特に、離婚後も住宅ローンを共同名義のまま維持する場合は、返済や固定資産税、将来的な売却などについて元夫婦で関わり続けることになります。離婚後の生活を安定させるためにも、離婚前の段階で金融機関への相談や夫婦間の取り決めを済ませておきましょう。
金融機関には早めに相談する
共同名義の住宅ローンをどうするか決める際は、離婚前に住宅ローンを契約している金融機関へ相談しましょう。
共同名義の住宅ローンが残っている状態で離婚する際、最も重要なポイントとなるのが住宅ローンの取り扱いです。離婚後の住宅ローンをどうするかは、夫婦の希望だけで決められるものではなく、金融機関の審査や判断によって決まります。
離婚後に一方が家に住み続ける場合は、住宅ローンを単独名義で借り換えられる可能性があります。ただし、借り換えが認められるかどうかは金融機関の審査によって決まります。
住み続ける側の収入や住宅ローンの残債などをもとに審査が行われ、単独で返済することが難しいと判断された場合は、借り換えや名義変更が認められないこともあります。
また、住宅を売却する場合も、住宅ローンが残っていれば金融機関への相談が必要です。
金融機関への相談が遅れると、離婚後の住まいや返済方法を決めたあとに、希望していた名義変更や借り換えが認められない可能性があります。離婚後の選択肢を早い段階で把握するためにも、住宅ローンの残債や契約内容を確認したうえでできるだけ早く相談しましょう。
参考:住宅金融支援機構「ご返済中の方 住所・氏名等の変更」
離婚協議書・公正証書を作成する
離婚後も共同名義の住宅ローンを維持する場合は、夫婦間で決めた内容を口約束で済ませず、書面に残しておきましょう。離婚後に事情が変わったり、どちらかが約束を守らなかったりした場合に、合意した内容を証明できます。
離婚協議書と公正証書の特徴は以下のとおりです。
離婚協議書と公正証書の違い
|
離婚協議書 |
公正証書 |
| 概要 |
夫婦が離婚条件について合意した内容を書面にまとめたもの |
夫婦が合意した内容を公正証書として作成したもの |
| 証明力 |
合意内容を書面で残せる |
公証人が作成するため、合意内容の証明力が高い |
| 強制執行 |
原則として、支払いが滞っただけでは直ちに強制執行できない |
一定の条件を満たせば、強制執行を申し立てられる |
離婚協議で決めた内容は、離婚協議書として書面に残しておきましょう。さらに、住宅ローンや固定資産税など、離婚後も継続して金銭の支払いが発生する場合は、合意内容を公正証書にする方法もあります。
一定の条件を満たす公正証書にしておけば、支払いが滞った場合に裁判を経ずに強制執行を申し立てられます。
金銭債務,すなわち金銭の支払を目的とする債務についての公正証書は,債務者が直ちに強制執行に服する旨の陳述が記載されている場合は執行力を有します。
法務省 「公証制度について」
離婚協議書や公正証書には「共同名義を維持するなら取り決めを明確にする」にて説明した取り決めを記載しておきましょう。
感情ではなく資金計画で判断する
離婚後に家をどうするか決めるときは「思い出のある家だから住み続けたい」「相手に家を渡したくない」といった感情だけで判断せず、離婚後の収入や住宅ローンの残債について目を向けるべきです。
離婚後も無理なく生活を続けるためには、自分の感情以上に住宅ローンや固定資産税など、負担を含めた資金計画を考える必要があります。
たとえば、離婚後に住宅ローンを一本化して、夫が家に住み続けることが認められたとします。しかし、世帯収入が減少することで、住宅ローンの返済が大きな負担になる可能性があります。
ほかにも、固定資産税や火災保険料、修繕費なども必要になります。借り換えなどで住宅を維持する場合は、離婚後の収入だけで余裕をもって住宅を維持できるのか事前確認することが大切です。
一方、住宅を売却する場合は、オーバーローンにならないかを確認しましょう。オーバーローンになる場合は、売却代金だけで住宅ローンを完済できないため、不足分を自己資金で補えるかどうかも確認する必要があります。
離婚後も家に住み続けることだけを前提にするのではなく「住み続ける」「売却する」「共同名義のまま維持する」それぞれの方法について、離婚後の生活を無理なく維持できるかを比較することが大切です。
もし判断に迷う場合は「フローチャートで確認!離婚後に選ぶ共同名義の住宅ローン・家の選択肢」を確認してみてください。
まとめ
共同名義の住宅ローンを利用している夫婦が離婚しても、住宅ローンの返済義務は続きます。
離婚後も家に住み続ける場合は、住宅ローンの借り換えや名義変更によって一方の単独名義にするのが一般的です。ほかにも、住宅を売却して住宅ローンを完済する方法や、夫婦で話し合ったうえで共同名義のまま維持する方法もあります。
ただし、共同名義のまま離婚すると、元配偶者と引き続き連絡を取る必要があったり、住宅ローンの返済トラブルに巻き込まれたりする可能性があります。
もし、離婚後も共同名義を維持する場合は、住宅ローンの返済や固定資産税、将来的な売却などについて、あらかじめ明確な取り決めをしておくことが重要です。
いずれの選択肢を選ぶにしても、住宅ローン契約を結んでいる金融機関へ早めに相談しましょう。離婚後の住宅ローンをどうするかは夫婦間の合意だけでは決められず、借り換えや名義変更などには金融機関の審査や承諾が必要になるためです。
どの方法が適しているのか迷う場合は「フローチャートで確認!離婚後に選ぶ共同名義の住宅ローン・家の選択肢」を参考にするのも方法のひとつです。
離婚時の共有名義の住宅ローンについてよくある質問
離婚時に共有名義不動産を名義変更する際にかかる税金・費用は?
離婚に伴い共有名義不動産を単独名義へ変更する際に、一定の税金や手続き費用が発生します。
主な税金・費用は、以下のとおりです。
税金・費用
| 種類 |
内容 |
発生する主なケース |
| 譲渡所得税 |
不動産を売却して利益(売却益)が出た場合に課税 |
売却してローン完済、清算する場合 |
| 登録免許税 |
不動産の名義変更登記を行う際にかかる税金 |
持分移転、単独名義化する場合 |
| 印紙税 |
売買契約書や合意書など課税文書に貼付 |
売却や契約書作成時 |
| 司法書士への報酬 |
登記手続きを専門家に依頼する費用 |
名義変更、抵当権抹消 |
| 必要書類の取得費用 |
戸籍謄本、住民票、固定資産評価証明書などの取得費 |
登記や契約手続き時 |
譲渡所得税
不動産を売却し、取得費や諸経費を差し引いて利益が出た場合に課税されます。ただし、居住用財産には3,000万円特別控除などの特例が適用できることがあります。
原則として離婚による財産分与に贈与税はかかりません。ただし、分与された額が「婚姻中の夫婦の協力によって得た財産の額」等に照らして、過当であると税務署に判断された場合、その過剰な部分に対して贈与税が課されるリスクがあるのです。後に多額の追徴課税を受けることのないよう、事前に離婚問題や資産税に精通した税理士へ相談し、税務上の妥当性を精査することを強く推奨します。
登録免許税
持分移転登記を行う際に課税される税金です。原則として固定資産税評価額に一定の税率を掛けて算出されます。財産分与による移転でも発生します。
印紙税
売買契約書など課税文書を作成した際に必要です。契約金額に応じて税額が決まります。
司法書士への報酬
登記は自分で行うことも可能ですが、実務上は司法書士に依頼するケースが一般的です。
必要書類の取得費用
戸籍謄本や住民票、固定資産評価証明書などを取得するための実費がかかります。
名義変更や売却にかかる税金・費用は、状況によって大きく異なります。適用できる特例や注意点については、以下の記事で詳しく解説していますので、あわせてご確認ください。
離婚したら共同名義の住宅ローンは自動的に解消されますか?
いいえ、離婚しただけで共同名義の住宅ローンが自動的に解消されるわけではありません。
住宅ローンは夫婦関係とは別に、債務者と金融機関との間で結ばれている契約です。
たとえば、ペアローンを利用している夫婦が離婚した場合でも、夫と妻は原則としてそれぞれの住宅ローンを返済し続ける必要があります。
また、離婚後に夫婦の一方が住宅ローンの対象となっている家から転居する場合は、契約内容によって金融機関への届出や相談が必要になることがあります。離婚を理由に住む人や住所が変わる場合は、事前に住宅ローンを契約している金融機関へ確認しましょう。
ペアローンは離婚時に一本化できますか?
ペアローンを離婚時に一方の単独ローンへ一本化できるかどうかは、金融機関の審査によって決まります。
たとえば、ペアローンを利用している夫婦が離婚し、夫が家を引き取って住宅ローンも一本化したい場合、夫が単独でローンを返済できるだけの収入や現在のローン残高などを踏まえて審査を受ける必要があります。
審査の結果、夫だけでは返済が難しいと判断された場合は、一本化が認められない可能性もあります。その場合は、住宅の売却など別の方法を検討する必要があります。
住宅ローンが残ったまま離婚できますか?
はい、住宅ローンが残っていても離婚することはできます。住宅ローンが残っていることと、夫婦が離婚できるかどうかは別の問題なのが理由です。
ただし、離婚しても住宅ローンの返済義務はなくなりません。たとえば、離婚後に夫が家に住み続けて住宅ローンを返済する場合でも、妻が住宅ローンの債務者や連帯債務者になっていれば、契約上の返済義務は残ります。
また、共有名義のまま住宅を維持する場合は、離婚後も元夫婦で住宅ローンの返済や固定資産税、修繕費などについて話し合う必要があります。
離婚後も妻(夫)が家に住み続けることはできますか?
はい、離婚後も妻または夫のどちらか一方が家に住み続けることはできます。ただし、家に住み続けることと住宅ローンの返済義務は別の問題として考える必要があります。
たとえば、ペアローンを利用している夫婦が離婚し、妻が家に住み続ける場合でも、住宅ローンの契約が自動的に変更されるわけではありません。夫と妻は原則として、それぞれが契約した住宅ローンの返済義務を負い続けます。
また、離婚後に夫婦の一方が家に住み続け、もう一方が転居する場合は、住宅ローンの契約内容次第では金融機関への届出や相談が必要です。離婚後の居住状況が変わる場合は、事前に住宅ローンを契約している金融機関へ確認しましょう。